Neuseeland Active Investor Plus 2026: Ein Aufenthaltsrecht am Ende der Welt und was es steuerlich kostet
Active Investor Plus verschafft Ihnen für 21 Tage Präsenz ein Daueraufenthaltsrecht in einem der stabilsten Länder der Welt. Ob Sie dadurch auch in Neuseeland steuerpflichtig werden, ist eine andere Frage, und die Antwort steht in Ihrem Kalender.
In diesem Ratgeber
- Warum ein Unternehmer überhaupt auf Neuseeland schaut
- Wie Active Investor Plus aufgebaut ist
- 21 Tage Präsenz bedeuten nicht 21 Tage Steuer
- Das Regime für Übergangsansässige und was es wirklich abdeckt
- Was als zulässige Investition gilt
- Ein Jahr in der Praxis: wie der Kalender wirklich aussieht
- Wie Sie die neuseeländische Ansässigkeit wieder verlieren
- Drei Investoren, drei verschiedene Geschichten
- Die Fehler, die am meisten kosten
- Wie Neuseeland neben eine europäische Steuerbasis passt
- Was Deutschland Sie noch fragen wird
- Wie Sie ehrlich entscheiden
- Was wir konkret für Sie tun
- Häufige Fragen
- Nächste Schritte
- Quellen
Stand 5. November 2026: auf Grundlage der derzeit veröffentlichten Active-Investor-Plus-Vorgaben von Immigration New Zealand, der Regeln des Income Tax Act 2007 zu Ansässigkeit und Übergangsansässigen in der Darstellung von Inland Revenue, des Doppelbesteuerungsabkommens zwischen Deutschland und Neuseeland von 1978 sowie der §§ 2 und 6 des Außensteuergesetzes. Wir aktualisieren den Leitfaden, sobald sich die Regeln ändern.
Es gibt eine bestimmte Art von Unternehmer, die irgendwann beginnt, nachts über Neuseeland zu lesen. Nicht wegen der Steuersätze, die nicht niedrig sind, und nicht wegen der Entfernung, die absurd ist. Sondern wegen etwas, das schwerer zu benennen ist. Ein Land am Rand der Landkarte, ohne Landgrenze, mit einem Rechtsstaat, der tatsächlich funktioniert, mit weniger Einwohnern als Berlin und Hamburg zusammen und mit Bergen, die aussehen, als hätte man sie für einen Film aufgestellt. Ein Land, das noch stehen, funktionieren und still anständig bleiben würde, wenn große Teile der Welt all das nicht mehr sind.
Dieser Unternehmer sucht keine Steueroase. Er sucht einen Ausgang, der offen bleibt. Das Gespräch über den zweiten Pass, über den Plan B, über die Frage, wo die eigenen Kinder sicher wären, landet früher oder später bei derselben kurzen Liste. Neuseeland steht fast immer darauf.
Active Investor Plus ist die Tür, die Neuseeland für Menschen mit Kapital geöffnet hat. Das Programm wurde 2025 in zwei Kategorien neu geordnet, Growth und Balanced, und verlangt inzwischen bemerkenswert wenig Zeit im Land. Dieser Leitfaden zeigt, wie es tatsächlich funktioniert, wie es mit den neuseeländischen Regeln zur steuerlichen Ansässigkeit zusammenspielt, die streng sind und nichts verzeihen, und was Deutschland Sie beim Wegzug noch fragen wird. Er ist für Menschen geschrieben, die ein System verstehen wollen, bevor sie mehrere Millionen hineinlegen.
Warum ein Unternehmer überhaupt auf Neuseeland schaut
Die meisten Programme für Aufenthalt durch Investition verkaufen eines von zwei Dingen: eine niedrigere Steuerlast oder visumfreies Reisen. Neuseeland verkauft keines davon. Die Einkommensteuer ist progressiv, mit einem Spitzensatz, den viele europäische Gründer nicht wählen würden. Der Pass ist stark, aber Sie bekommen ihn nicht schnell.
Neuseeland verkauft etwas anderes. Politische Stabilität, die jede Mode überdauert hat. Gerichte, die funktionieren. Einen Staat, der seine Regeln in verständlicher Sprache veröffentlicht. Abstand zu allen Konfliktherden, die Europa nachts wach halten. Ernährungssicherheit und Wasser. Eine Gesellschaft, in der Kinder draußen aufwachsen. Und über Active Investor Plus das Recht, dauerhaft dort zu leben, im Gegenzug für Kapital, das im Land arbeitet, mit einer Präsenzpflicht, die so leicht ist, dass Sie Ihr Leben nicht um sie herum neu bauen müssen.
Für einen Unternehmer, dessen Geschäft bereits aus Zypern, Dubai oder von anderswo läuft, ist genau diese Verbindung der Punkt. Sie behalten die Struktur, die heute für Sie funktioniert. Sie fügen ein Aufenthaltsrecht hinzu, das als Versicherung für den Tag dient, an dem Sie es brauchen könnten. Die Frage dieses Leitfadens lautet, wie Sie dieses Aufenthaltsrecht hinzufügen, ohne Neuseeland versehentlich einen Anspruch auf Ihr Welteinkommen zu verschaffen.
Wie Active Investor Plus aufgebaut ist
Immigration New Zealand bietet heute zwei Investitionskategorien. Sie unterscheiden sich in der Höhe der Investition, in der Dauer der Investitionsphase und, für einen reisenden Unternehmer am wichtigsten, in der Zahl der Tage, die Sie im Land verbringen müssen.
Die Kategorie Growth verlangt eine Investition von mindestens 5 Millionen neuseeländischen Dollar, gehalten über 36 Monate. In dieser Zeit müssen Sie mindestens 21 Tage in Neuseeland verbringen. Growth-Investitionen sind das riskantere, direktere Ende des Spektrums: Direktbeteiligungen an neuseeländischen Unternehmen und verwaltete Fonds, die in wachsende Unternehmen investieren, wie in den Vorgaben von Immigration New Zealand definiert.
Die Kategorie Balanced verlangt mindestens 10 Millionen neuseeländische Dollar, gehalten über 60 Monate, mit einer Präsenzpflicht von 105 Tagen über den gesamten Zeitraum. Balanced lässt eine breitere Auswahl an Anlagen zu, darunter börsennotierte Aktien und bestimmte Anleihen, neben Growth-Investitionen. Die Präsenzpflicht sinkt um 14 Tage für jede zusätzliche Million neuseeländische Dollar, die Sie innerhalb des Balanced-Portfolios in Growth-Investitionen legen, bis zu einer Verringerung von höchstens 42 Tagen. Praktisch ergeben sich 91, 77 oder 63 Tage, je nachdem, ob Sie eine, zwei oder drei Millionen in Growth verschieben.
Bis zu 20% der Investition können philanthropisch sein, unter den Bedingungen, die Immigration New Zealand für diesen Teil festlegt. Viele Antragsteller übersehen diese Möglichkeit. Manche nutzen sie, um eine Sache zu unterstützen, die ihnen in dem Land am Herzen liegt, das ihr zweites Zuhause werden soll, und das ist keine schlechte Art anzukommen.
Die Reihenfolge zählt. Sie stellen den Antrag, Immigration New Zealand prüft Sie, und bei Erfolg erhalten Sie eine Grundsatzgenehmigung. Ab dann haben Sie sechs Monate Zeit, die Mittel in zulässige Anlagen zu übertragen, und in manchen Fällen können weitere sechs Monate gewährt werden. Sobald die Investition getätigt und geprüft ist, erhalten Sie Ihr Aufenthaltsvisum. Die Investitionsphase und die Zählung Ihrer Tage beginnen dort.
Das ist die Einwanderungsseite. Sie hat ihre eigene Logik und ihren eigenen Berater. Die steuerliche Seite ist völlig getrennt, und dort verletzen sich die meisten.
21 Tage Präsenz bedeuten nicht 21 Tage Steuer
Hier steht der wichtigste Satz dieses Leitfadens: Ein neuseeländisches Aufenthaltsvisum macht Sie nicht von selbst in Neuseeland steuerlich ansässig, und die steuerliche Ansässigkeit in Neuseeland setzt überhaupt kein Visum voraus. Die beiden Systeme stellen unterschiedliche Fragen.
Inland Revenue behandelt Sie als steuerlich ansässig, wenn einer von zwei Tests greift.
Der erste ist die Tageszählung. Halten Sie sich in einem beliebigen Zeitraum von 12 Monaten insgesamt mehr als 183 Tage in Neuseeland auf, werden Sie steuerlich ansässig. Gemeint ist jeder gleitende Zwölfmonatszeitraum, weder Kalender- noch Steuerjahr. Angebrochene Tage zählen als volle Tage, der Ankunftstag ebenso wie der Abreisetag. Und wenn Sie die Grenze überschreiten, wirkt die Ansässigkeit zurück auf den ersten dieser Tage. Sie werden nicht am Tag 184 ansässig, sondern ab dem ersten Tag der Spanne, die Sie über die Grenze gebracht hat.
Der zweite ist die ständige Wohnstätte, im neuseeländischen Recht permanent place of abode. Haben Sie in Neuseeland eine ständige Wohnstätte, sind Sie steuerlich ansässig, auch wenn Sie den größten Teil des Jahres abwesend sind. Und dieser Test geht vor: Er wird zuerst angewendet und verdrängt die Tageszählung. Die ständige Wohnstätte hängt nicht am Eigentum. Inland Revenue betrachtet das Gesamtbild: ob Ihnen eine Wohnung zur Verfügung steht, wie oft Sie sie nutzen, ob Ihre Familie dort lebt, ob Ihre Sachen und sozialen Bindungen dort sind, Bankkonten, Mitgliedschaften, wirtschaftliche Interessen. Ein Haus, das Ihnen gehört und langfristig an Fremde vermietet ist, ist für Sie meist keine Wohnstätte. Ein Haus, das Sie möbliert und leer für Ihre Besuche bereithalten, kann sehr wohl eine sein.
Legen Sie diese Regeln nun neben Active Investor Plus. Ein Growth-Investor braucht 21 Tage in drei Jahren, ein Balanced-Investor zwischen 63 und 105 Tagen in fünf. Keiner kommt auch nur in die Nähe von 183 Tagen in 12 Monaten. Die Gefahr ist also nicht die Tageszählung. Die Gefahr ist der zweite Test. Der Investor, der ein schönes Haus in Queenstown kauft, es einrichtet, ein Auto in der Garage lässt und jeden Januar drei Wochen dort verbringt, hat eine hervorragende Visumsgeschichte und eine sehr unbequeme Steuergeschichte.
Das Regime für Übergangsansässige und was es wirklich abdeckt
Neuseeland weiß, dass es genau die Menschen abschrecken würde, die es haben will, wenn es jeden Neuankömmling vom ersten Tag an auf sein Welteinkommen besteuerte. Deshalb gibt es das Regime für Übergangsansässige, die transitional residents.
Sie können sich als Übergangsansässiger qualifizieren, wenn Sie in Neuseeland steuerlich ansässig werden und in den 10 Jahren davor zu keinem Zeitpunkt dort ansässig waren. Es ist eine Entlastung, die es nur einmal im Leben gibt: Wer sie schon genutzt hat, kann sie nicht erneut nutzen. Das Regime läuft für einen Zeitraum, der 4 Jahre nach dem Ende des Monats endet, in dem Sie erstmals steuerresident werden, sei es über den 183-Tage-Test oder über eine ständige Wohnstätte.
In diesem Zeitraum wird der größte Teil der ausländischen Einkünfte in Neuseeland nicht besteuert: ausländische Kapitalerträge wie Dividenden und Zinsen, ausländische Mieteinkünfte, ausländische Veräußerungsgewinne. Die wichtige Ausnahme sind Einkünfte aus ausländischer nichtselbständiger Arbeit und aus Dienstleistungen. Werden Sie für Ihre Arbeit bezahlt, ist dieses Einkommen nicht in gleicher Weise geschützt. Ein Unternehmer, der von einer ausländischen Gesellschaft ein Gehalt oder eine Geschäftsführervergütung für Arbeit bezieht, die er teilweise in Neuseeland leistet, sollte nicht annehmen, dass das Regime diesen Fluss deckt.
Lesen Sie die vier Jahre richtig. Sie sind kein Urlaub, den man unterbrechen und fortsetzen kann. Sie laufen ab dem Monat, in dem Sie erstmals ansässig werden, und sie enden pünktlich, ob Sie im Land waren oder nicht. Ein Unternehmer, der früh und beinahe zufällig ansässig wird, über ein Haus, das er nicht für sein Zuhause hielt, verbraucht seine vier Jahre, bevor er überhaupt umziehen wollte.
Das Regime ist großzügig, aber es ist eine Brücke, kein Ziel. Danach besteuert Neuseeland Ansässige auf ihr Welteinkommen zu den normalen progressiven Sätzen. Wollen Sie dauerhaft umziehen, sind die vier Jahre die Zeit zum Umbau Ihrer Struktur. Wollen Sie das nicht, ist der bessere Plan meist, die steuerliche Ansässigkeit gar nicht erst auszulösen.
Was als zulässige Investition gilt
Das Visum belohnt Kapital, das in Neuseeland arbeitet, und die Vorgaben sind genau darin, was das heißt. Denken Sie das Portfolio in drei Schichten.
Growth-Investitionen sind das Herz des Programms. Dazu gehören Direktbeteiligungen an neuseeländischen Unternehmen, typischerweise Eigenkapital an privaten Gesellschaften, und Anlagen über verwaltete Fonds, die in neuseeländische Wachstumsunternehmen investieren. Das Risiko ist echt. Eine Direktbeteiligung an einem jungen Unternehmen kann ihren Wert verlieren, und das Visum schützt Sie nicht davor. Die Chance ist ebenso echt: Manche Investoren nutzen Growth, um eine ernsthafte Position in einer Branche aufzubauen, die sie verstehen, von Agrartechnik über Software bis zu erneuerbaren Energien.
In der Kategorie Balanced umfasst die breitere Liste börsennotierte Aktien, bestimmte Anleihen und andere vorsichtigere Instrumente, wie von Immigration New Zealand festgelegt, neben Growth-Investitionen. Das kommt dem näher, was eine Privatbank für Sie bauen würde, und es ist der Grund, warum Balanced eine höhere Summe und eine längere Laufzeit verlangt.
Der philanthropische Teil, gedeckelt bei 20%, kommt obendrauf. Er ist keine Investition im finanziellen Sinn, Sie bekommen das Geld nicht zurück, aber er zählt zur Gesamtsumme unter den festgelegten Bedingungen.
Zwei praktische Punkte. Erstens muss die Investition über die gesamte Phase gehalten werden; ein vorzeitiger Verkauf, um einer besseren Gelegenheit nachzujagen, kann das Visum gefährden. Zweitens: Wählen Sie Anlagen, die Sie auch ohne Visum halten würden. Ein Portfolio, das nur einen Einwanderungsbeamten zufriedenstellen soll, ist meist ein schlechtes Portfolio, und Sie leben drei oder fünf Jahre damit.
Ein Jahr in der Praxis: wie der Kalender wirklich aussieht
Theorie ist leicht. Pläne zerbrechen im Kalender. So lebt ein Growth-Investor, der außerhalb der neuseeländischen Steuerpflicht bleiben will, typischerweise seine drei Jahre.
Die erste Reise folgt meist bald nach Erteilung des Visums, ein bis zwei Wochen, um ein Bankkonto zu eröffnen, die Fondsmanager oder das Unternehmen kennenzulernen, in das er investiert hat, und sich umzusehen. Die zweite und dritte Reise fallen in der Regel in den neuseeländischen Sommer, also unseren Winter, wenn Queenstown, die Bay of Islands oder die Weinberge von Marlborough am schönsten sind. In drei Jahren sind die 21 Tage leicht erreicht, ohne dass jemand sein Leben umkrempeln muss.
Genauso wichtig ist, was der Investor nicht tut. Er kauft noch kein Haus. Er lässt kein Auto, keinen Kleiderschrank und keinen Hund zurück. Er mietet jedes Mal eine andere Unterkunft oder dasselbe Serviced Apartment mit kurzem Vertrag. Er hält seinen steuerlichen Lebensmittelpunkt, Zypern, Dubai oder wo auch immer, intakt, mit eigener Tageszählung, eigener Wohnung und eigener Geschäftsleitung.
Für einen Balanced-Investor ist der Rhythmus ähnlich, nur länger. 63 bis 105 Tage in fünf Jahren sind immer noch nur einige Wochen im Jahr. Es gilt dieselbe Regel: Solange Sie nicht entschieden haben, Neuseeland zu Ihrem steuerlichen Zuhause zu machen, bauen Sie sich dort keines aus Versehen.
Und wenn Sie sich doch zum Umzug entscheiden, dreht sich der Kalender um. Dann wollen Sie, dass das Übergangsregime zu einem Zeitpunkt beginnt, den Sie wählen, mit ausländischen Einkünften so geordnet, dass Dividenden und Zinsen in die vier Jahre fallen und Dienstleistungseinkünfte beraten strukturiert sind.
Wie Sie die neuseeländische Ansässigkeit wieder verlieren
Ansässig zu werden ist die eine Hälfte der Regel. Die Ansässigkeit wieder aufzugeben ist die andere, und sie ist strenger, als die meisten erwarten.
Inland Revenue behandelt Sie nur dann als nicht mehr ansässig, wenn Sie in einem Zwölfmonatszeitraum insgesamt mehr als 325 Tage abwesend sind und in dieser Zeit keine ständige Wohnstätte in Neuseeland haben. Beide Bedingungen zählen. Ein Familienhaus, das in Neuseeland bleibt, während Sie im Ausland arbeiten, hält Sie ansässig, gleich wie lange Sie fort sind. Deshalb ist die Hausentscheidung die wichtigste, die Sie treffen: Ist Neuseeland einmal Ihr steuerliches Zuhause, brauchen Sie fast ein ganzes Jahr Abwesenheit und keine Wohnung, in die Sie zurückkehren, um es wieder zu verlassen.
Drei Investoren, drei verschiedene Geschichten
Regeln werden verständlich, wenn man sieht, wie sie auf echte Leben treffen. Die folgenden Fälle sind aus typischen Situationen zusammengesetzt. Die Namen sind erfunden, die Fakten typisch, die Zahlen Illustrationen und keine Zusagen.
Daniel, der Zypern-Gründer, der eine Tür will, kein Haus
Daniel ist 44, gebürtiger Brite und seit fünf Jahren nach der 60-Tage-Regel in Zypern steuerlich ansässig. Sein Softwareunternehmen wird aus Limassol geleitet. Er hat zwei Kinder und eine Frau, die sich jedes Jahr öfter fragt, in was für einem Europa sie aufwachsen werden. Daniel will nicht nach Neuseeland ziehen. Er will wissen, dass er es könnte.
Er wählt Growth. Er legt 5 Millionen neuseeländische Dollar in zugelassene Growth-Fonds und eine Direktbeteiligung an einem Agrartechnikunternehmen in Christchurch, das ihn wirklich interessiert. Seine 21 Tage in drei Jahren verbringt er auf zwei Reisen, mietet jedes Mal etwas anderes, besitzt nichts und lässt nichts zurück. Er kommt nie in die Nähe von 183 Tagen, hat keine ständige Wohnstätte und bleibt in Zypern ansässig. Seine zyprische Struktur mit 15% Körperschaftsteuer und Dividenden als Non-Dom bleibt genau, wie sie war. Neuseeland gibt ihm ein Aufenthaltsrecht, einen sicheren Hafen für einen Teil seines Kapitals und einen Plan für den Tag, an dem er ihn braucht. Steuerlich kostet es ihn nichts, weil er nie in Neuseeland steuerpflichtig wird.
Sabine, die Unternehmerin aus Hannover, die wirklich umzieht
Sabine ist 41 und kommt aus Hannover. Sie hat die Mehrheit an ihrem Logistikunternehmen verkauft und will ein neues Leben. Sie war zweimal in Neuseeland und will ihre Tochter dort großziehen. Sie wählt Balanced, legt 10 Millionen neuseeländische Dollar an, davon drei in Growth-Investitionen, was ihre Präsenzpflicht auf 63 Tage senkt, und dann zieht sie einfach um. Sie kauft ein Haus in Wellington und meldet ihre Tochter an der Schule an.
Sie wird ab dem Tag in Neuseeland ansässig, an dem die ständige Wohnstätte entsteht, und qualifiziert sich als Übergangsansässige, weil sie nie in Neuseeland gelebt hat. Vier Jahre ab dem Ende dieses Monats werden ihre ausländischen Dividenden und Zinsen in Neuseeland nicht besteuert. Die Beratung, die sie von Wellington aus noch für europäische Kunden leistet, ist eine andere Sache, denn Dienstleistungseinkünfte fallen nicht unter den Schutz.
Die Überraschung kommt aus Deutschland. Sabine hält noch eine Beteiligung von mindestens 1% an einer deutschen GmbH. Mit dem Wegzug und dem Ende der unbeschränkten Steuerpflicht greift die Wegzugsbesteuerung nach § 6 Außensteuergesetz auf den Wertzuwachs dieser Anteile, als hätte sie verkauft. Zwischen Deutschland und Neuseeland besteht seit 1978 ein Doppelbesteuerungsabkommen, das die Zuordnung der Ansässigkeit regelt, aber es hebt die deutsche Wegzugsbesteuerung nicht auf. Sie plant den Wegzug mit einem deutschen Steuerberater vor dem Umzug, nicht danach, und kündigt ihre Wohnung in Hannover, damit keine Frage nach dem deutschen Wohnsitz offenbleibt.
Felix, der Investor, der seine Münchner Wohnung behält
Felix ist 57, aus München, mit erheblichen Beteiligungen an zwei deutschen Gesellschaften. Er wählt Growth und verbringt seine 21 Tage. Seine Wohnung in München behält er, wie sein ganzes Leben lang. Seine steuerliche Ansässigkeit verlegt er nirgendwohin.
Für Felix ist Neuseeland ein reines Einwanderungsinstrument. Er bleibt in Deutschland unbeschränkt steuerpflichtig, und die Investition in Neuseeland ist schlicht eine Auslandsanlage, deren Erträge nach dem Abkommen von 1978 zugeordnet werden. Wäre Felix umgezogen, hätte er sich der Wegzugsbesteuerung auf seine Beteiligungen stellen müssen. Er ist es nicht. Sein Plan ist sauber, weil er bescheiden ist: Er hat eine Option gekauft, kein neues Steuerleben.
Die Fehler, die am meisten kosten
Nach genügend Fällen überraschen einen die Fehler nicht mehr. Es sind fast immer dieselben.
Ein Haus kaufen, bevor Sie entschieden haben, dort zu leben. Ein möbliertes Haus, das Sie für sich bereithalten, kann zur ständigen Wohnstätte werden, und das geht der Tageszählung vor. Mieten Sie für Ihre Besuche, bis Sie entschieden haben.
Tage wie bei der Einwanderung zählen statt wie beim Finanzamt. Präsenz für das Visum und Präsenz für die Steuer werden zu verschiedenen Zwecken gezählt. Steuerlich zählt jeder gleitende Zwölfmonatszeitraum, angebrochene Tage sind volle Tage, und die Ansässigkeit wirkt zurück.
Annehmen, das Übergangsregime decke alles ab. Einkünfte aus ausländischer Arbeit und aus Dienstleistungen deckt es nicht in gleicher Weise. Ein Unternehmer, der für seine Arbeit bezahlt wird, braucht Beratung zur Behandlung dieses Einkommens.
Die vier Jahre versehentlich starten. Das Regime gibt es einmal im Leben, und es läuft nach fester Uhr ab dem Monat der ersten Ansässigkeit. Wer es achtlos auslöst, verliert es.
Deutschland vergessen. Wegzugsbesteuerung, erweiterte beschränkte Steuerpflicht und die behaltene Wohnung verschwinden nicht, weil Sie ein neuseeländisches Visum haben.
Aufenthalt mit Staatsangehörigkeit verwechseln. Active Investor Plus gibt Ihnen ein Aufenthaltsrecht. Die Staatsangehörigkeit hat eigene Präsenzregeln und einen eigenen Zeitplan. Klären Sie den Zeitpunkt der Einbürgerung mit einem zugelassenen Einwanderungsberater, bevor Sie um einen Pass herum planen.
Die Investition wie ein Steuerprodukt behandeln. Sie muss drei oder fünf Jahre lang tragen, unter genauen Regeln dazu, was zulässig ist. Wählen Sie Anlagen, die Sie auch ohne Visum halten würden.
Wie Neuseeland neben eine europäische Steuerbasis passt
Für viele unserer Mandanten ist Neuseeland keine Alternative zu einer europäischen Basis, sondern eine Ergänzung. Ein Unternehmer kann nach der 60-Tage-Regel in Zypern ansässig sein, seine Gesellschaft aus Limassol führen und ein neuseeländisches Aufenthaltsvisum als langfristige Option halten. Beides verträgt sich, solange er der neuseeländischen Ansässigkeit fernbleibt: keine ständige Wohnstätte, keine 183 Tage.
Zypern ist nicht die einzige Möglichkeit. Manche verbinden Neuseeland mit Mauritius, das wir in unserem Leitfaden zum Aufenthalt auf Mauritius behandeln. Andere halten Neuseeland und bleiben voll in Deutschland ansässig, wie Felix. Der Kern ist: Ein Aufenthaltsrecht und ein steuerliches Zuhause können zwei verschiedene Dinge sein, und dieser Unterschied ist Ihre Freiheit. Unser Leitfaden zu Wohnsitz und Steuerwohnsitz erklärt den Unterschied ausführlicher, und unser Beitrag zu Zypern als EU-Basis für einen Plan B zeigt die europäische Hälfte des Bildes. Wenn Sie den Non-Dom-Status in Zypern erwägen, lesen Sie auch, für wen sich Non-Dom in Zypern eignet.
Ein zweites Zuhause sollte eine Option sein, die Sie halten, keine Rechnung, die Sie erhalten.
Sagen Sie uns, wo Sie heute leben, wie Sie verdienen und was Neuseeland für Sie leisten soll. Wir legen den Einwanderungsweg, die steuerliche Lage auf beiden Seiten und den Wegzug aus Deutschland dar und koordinieren die zugelassenen Berater, die ihn umsetzen.
Ich will meine Struktur → Oder starten Sie mit dem Plan-B-Formular
Wir koordinieren; rechtliche, gesellschaftsrechtliche, steuerliche und Immigrationsleistungen erbringen unabhängige lizenzierte Partner unter ihrem Namen und ihrer Verantwortung. Dieser Leitfaden ist allgemeine Information, keine Steuer-, Rechts- oder Immigrationsberatung.
Was Deutschland Sie noch fragen wird
Jedes neue Aufenthaltsrecht beginnt mit dem Abschied von einem alten Zuhause, und das alte lässt selten freiwillig los.
Erstens die Wohnung. Solange Ihnen in Deutschland eine Wohnung zur Verfügung steht, bleiben Sie nach § 1 Einkommensteuergesetz in Verbindung mit § 8 Abgabenordnung regelmäßig unbeschränkt steuerpflichtig. Das Abkommen von 1978 enthält eine Regel für Doppelansässige, aber Sie wollen nicht auf eine Abwägung nach dem Mittelpunkt der Lebensinteressen angewiesen sein, wenn eine gekündigte Wohnung die Frage gar nicht erst stellen ließe. Mehr dazu in unserem Beitrag zur unbeschränkten Steuerpflicht durch Wohnsitz in Deutschland.
Zweitens die Wegzugsbesteuerung nach § 6 Außensteuergesetz. Halten Sie innerhalb der letzten fünf Jahre mindestens 1% an einer Kapitalgesellschaft und geben Sie die unbeschränkte Steuerpflicht auf, kann der Wertzuwachs besteuert werden, als hätten Sie verkauft. Die Regeln zu Stundung und Ratenzahlung wurden 2022 verschärft: Die zeitlich unbegrenzte Stundung bei Wegzug in EU- oder EWR-Staaten ist entfallen, seitdem gilt für alle Zielstaaten grundsätzlich die Ratenzahlung in sieben Jahresraten, in der Regel gegen Sicherheitsleistung.
Drittens die erweiterte beschränkte Steuerpflicht nach § 2 Außensteuergesetz, die für Deutsche gelten kann, die in ein Land mit niedriger Besteuerung ziehen und wesentliche wirtschaftliche Interessen in Deutschland behalten. Ob sie bei einem Umzug nach Neuseeland greift, hängt von Ihrer tatsächlichen Belastung dort ab; lassen Sie das vorab prüfen.
Wie Sie ehrlich entscheiden
Lassen Sie die Broschüren beiseite, bleiben einige Fragen, die nur Sie beantworten können.
Wollen Sie in Neuseeland leben oder dort leben können? Wollen Sie dort leben, ergeben Balanced, ein Haus, das Übergangsregime und ein sauber geplanter Wegzug aus Deutschland Sinn. Wollen Sie es nur können, sind Growth, gemietete Aufenthalte und das Fernbleiben von der Steuerpflicht meist der sauberere Weg.
Können Sie die Investition drei oder fünf Jahre nach den Regeln halten, ohne das Geld zu brauchen? Wenn nicht, warten Sie.
Was verlangt Deutschland beim Wegzug? Wohnung, Wegzugsbesteuerung, erweiterte beschränkte Steuerpflicht. Erledigen Sie diese Hausaufgaben zuerst.
Und ist Neuseeland eine Ergänzung zu einer Steuerbasis, die Sie bereits haben, oder ein Ersatz? Die Antwort entscheidet fast alles andere.
Was wir konkret für Sie tun
Wir beginnen bei Ihrem Leben, nicht beim Visum. Sie sagen uns, wo Sie leben, wie Sie verdienen, wer mitkommt und was Neuseeland für Sie sein soll: eine Tür oder ein Haus. Den Einwanderungsweg klären wir mit einem zugelassenen neuseeländischen Einwanderungsberater, die steuerliche Lage mit neuseeländischen Steuerberatern und Ihren Wegzug mit Beratern in Deutschland. Sie erhalten einen Plan und einen Kalender, die Partner handeln in eigenem Namen.
Häufige Fragen
Wie viel muss ich für Active Investor Plus investieren?
Mindestens 5 Millionen neuseeländische Dollar in der Kategorie Growth, gehalten über 36 Monate, oder mindestens 10 Millionen in der Kategorie Balanced, gehalten über 60 Monate. Bis zu 20% können philanthropisch sein.
Wie viele Tage muss ich in Neuseeland verbringen?
21 Tage über die Investitionsphase in Growth. In Balanced 105 Tage, verringert um 14 Tage je zusätzlicher Million in Growth-Investitionen, bis auf mindestens 63 Tage.
Wie lange habe ich Zeit, die Mittel zu übertragen?
Sechs Monate ab der Grundsatzgenehmigung, in manchen Fällen weitere sechs Monate.
Macht mich das Visum in Neuseeland steuerlich ansässig?
Nicht von selbst. Ansässig werden Sie, wenn Sie in einem beliebigen Zwölfmonatszeitraum mehr als 183 Tage in Neuseeland verbringen oder dort eine ständige Wohnstätte haben.
Was ist ein Übergangsansässiger?
Jemand, der nach mindestens 10 Jahren ohne Ansässigkeit in Neuseeland steuerlich ansässig wird. Für einen Zeitraum, der 4 Jahre nach dem Ende des Monats endet, in dem Sie erstmals steuerresident werden (über 183 Tage oder eine ständige Wohnstätte), wird der größte Teil ausländischer Einkünfte in Neuseeland nicht besteuert, Einkünfte aus ausländischer Arbeit und aus Dienstleistungen aber nicht in gleicher Weise geschützt. Das Regime gibt es nur einmal.
Gibt es ein Doppelbesteuerungsabkommen zwischen Deutschland und Neuseeland?
Ja, seit 1978. Die deutschen Wegzugsregeln gelten dennoch, wenn Sie Deutschland verlassen.
Wann kann ich die neuseeländische Staatsangehörigkeit erwerben?
Die Einbürgerung hat eigene Präsenzregeln und einen eigenen Zeitplan, getrennt vom Investorenvisum. Klären Sie den Zeitpunkt mit einem zugelassenen Einwanderungsberater.
Nächste Schritte
Sie haben nun das ganze Bild: das Visum, die Steuerregeln und den Wegzug aus Deutschland. Der nächste Schritt ist, Ihre eigenen Fakten hindurchzuschicken. Dort wird aus einer Idee ein Plan.
Freiheit heißt, einen Ort zu haben, bevor man ihn braucht.
Schildern Sie uns Ihre Lage, und wir melden uns mit einer ersten Einschätzung, ob Growth oder Balanced passt, wie Sie eine ungewollte Steuerpflicht vermeiden und was Deutschland beim Wegzug verlangt. Wir entwerfen den Plan und koordinieren die zugelassenen Berater, die ihn umsetzen.
Ich will meine Struktur → Oder starten Sie mit dem Plan-B-Formular
Wir koordinieren; rechtliche, gesellschaftsrechtliche, steuerliche und Immigrationsleistungen erbringen unabhängige lizenzierte Partner unter ihrem Namen und ihrer Verantwortung. Dieser Leitfaden ist allgemeine Information, keine Steuer-, Rechts- oder Immigrationsberatung.
Quellen
- Immigration New Zealand, Active Investor Plus Visa: https://www.immigration.govt.nz/new-zealand-visas/visas/visa/active-investor-plus-visa
- Inland Revenue, steuerliche Ansässigkeit natürlicher Personen: https://www.ird.govt.nz/international-tax/individuals/tax-residency
- Inland Revenue, Übergangsansässige: https://www.ird.govt.nz/international-tax/individuals/transitional-residents
- Doppelbesteuerungsabkommen Deutschland und Neuseeland (1978), Bundesministerium der Finanzen: https://www.bundesfinanzministerium.de
- Außensteuergesetz §§ 2 und 6: https://www.gesetze-im-internet.de/astg/
- Abgabenordnung § 8: https://www.gesetze-im-internet.de/ao_1977/
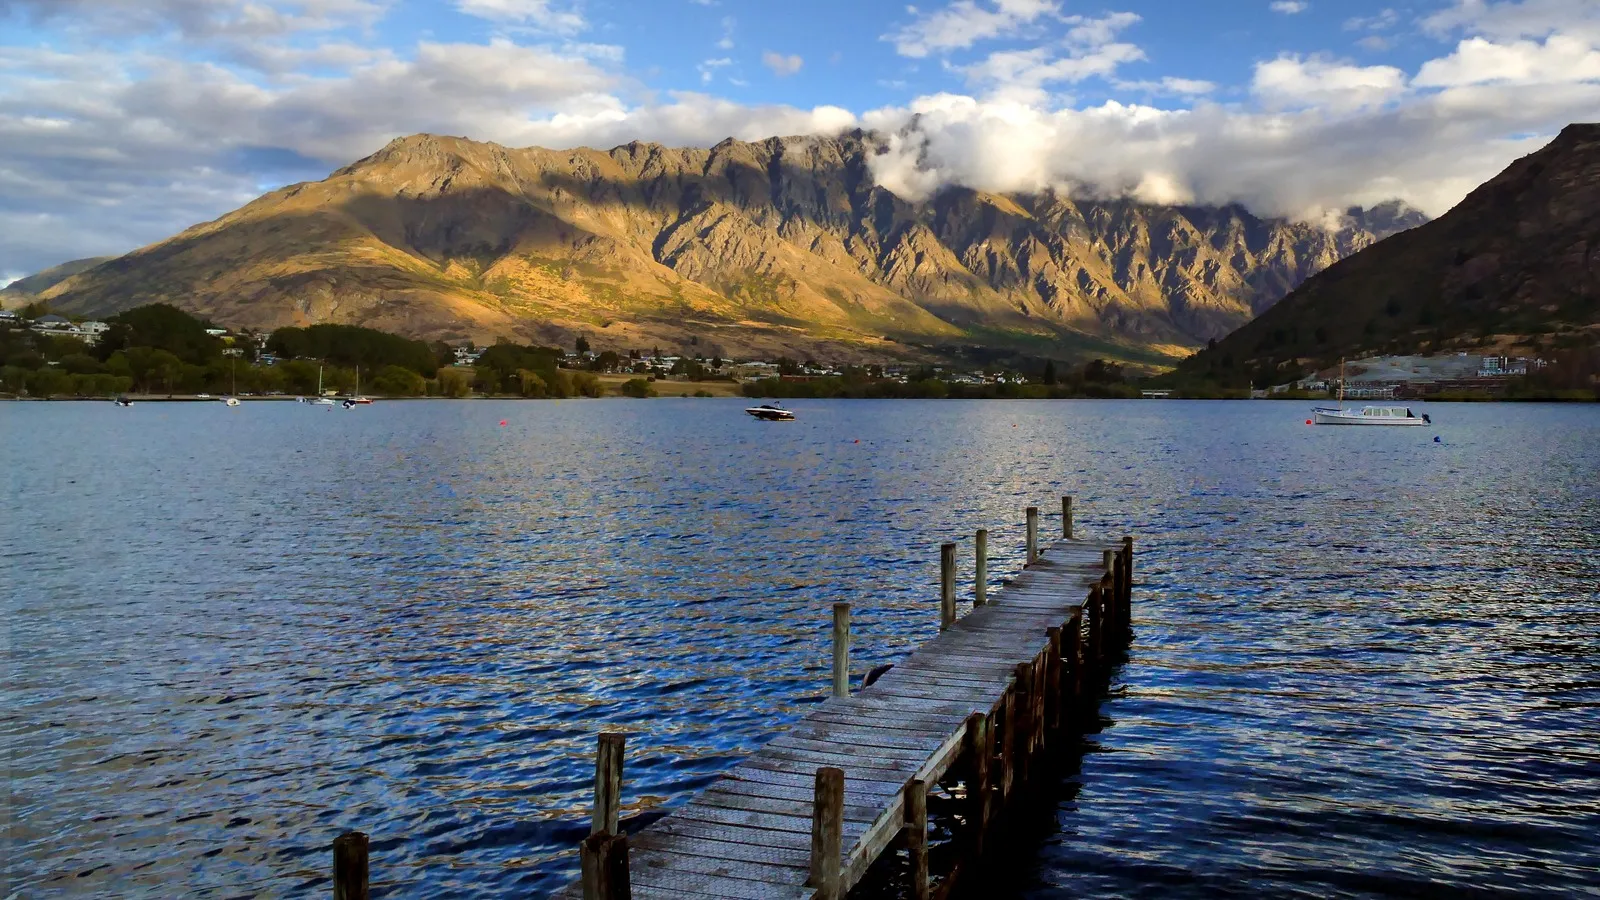
Titelbild: Die Remarkables über dem Lake Wakatipu bei Queenstown an einem sonnigen Tag.