In diesem Ratgeber
- Das Wichtigste in Kürze
- Warum erst die Stiftung
- Die Errichtung einer privatnützigen Stiftung
- Wie die Stiftung in Liechtenstein besteuert wird
- Dann die Bank
- § 15 AStG: was deutsche Leser wissen müssen
- Stiftung oder Trust: der Unterschied für deutsche Familien
- Was die Bank konkret fragt
- Die Stiftung im laufenden Betrieb
- Was es kostet
- Entscheidungskriterien
- Häufige Fehler
- Umsetzung: wie wir sie mit Ihnen aufbauen
- Drei Fälle
- So machen Sie es richtig
- Wie sie sich mit Zypern vergleicht und wann sie Zypern schlägt
- Häufige Fragen
- Nächste Schritte
- Quellen
Stand 21. Oktober 2026: auf Grundlage des liechtensteinischen Personen- und Gesellschaftsrechts (PGR), Art. 552 zum Stiftungsrecht, der Wegleitung des Amts für Justiz zur Hinterlegung der Gründungsanzeige, des Steuergesetzes (SteG), insbesondere Art. 61, 62 und 64, der Seiten der Steuerverwaltung zur Ertragssteuer juristischer Personen und zu Privatvermögensstrukturen (aktualisiert im Juni und September 2026), der Einlagensicherungs- und Anlegerentschädigungs-Stiftung (EAS) sowie des § 15 des deutschen Außensteuergesetzes. Maßgeblich sind die an diesem Tag geltenden Sätze und Regeln.
Dienstagabend in München oder Frankfurt. Auf dem Tisch liegt wieder ein Brief vom Finanzamt: wieder eine neue Regel, wieder ein „Beitrag“, wieder ein Stück Ihres Lebenswerks, das andere für sich beanspruchen. Sie sehen auf das, was Sie aufgebaut haben, und stellen sich die Frage, die sich jeder Unternehmer irgendwann stellt: Wem gehört meine Arbeit eigentlich?
Stellen Sie sich jetzt etwas anderes vor. Ein Konto in Schweizer Franken bei einer Bank in Vaduz. Eine Stiftung mit eigenem Vermögen, nach Regeln, die Sie geschrieben haben, die das Familienvermögen vor den Launen jeder Regierung schützt und auch dann noch steht, wenn Sie nicht mehr da sind. Klingt wie ein Märchen. Es ist ein echtes, denn es ist legal. Bis gestern war das ein Spielzeug für Familien mit Family Office und Anwälten in Zürich. Heute können Sie es auch haben, mit ENCC.
Alles, was Sie aufgebaut haben, das Unternehmen, das Depot, die Immobilie, die Ersparnisse eines Lebens, steht heute auf Ihrem Namen. Damit steht es auch in Reichweite von jedem, der einen Anspruch gegen Sie hat: eines Staates, der nächstes Jahr die Regeln ändert, eines Gläubigers, eines zerstrittenen Partners, eines Erbgangs, der ein Familienunternehmen zerlegt. Der Staat ist nicht Ihr Partner beim Vermögensschutz. Er ist Ihr größter Gläubiger, und der einzige, der sich seine Regeln selbst schreibt.
Familien, die in Generationen denken, haben darauf längst geantwortet: Sie haben Vermögen in eine Struktur mit eigenem Vermögen überführt, die nach selbst geschriebenen Regeln geführt wird, auch wenn der Stifter nicht mehr da ist. Die Liechtensteiner Stiftung ist eines der ausgereiftesten Instrumente dafür: eines der am weitesten entwickelten Stiftungsrechte der Welt, eine stabile konstitutionelle Monarchie mit eigenen Gerichten, der Schweizer Franken und Treuhänder mit jahrzehntelanger Erfahrung im Familienvermögen.
Das heutige Liechtenstein ist nicht mehr das der Konten, nach denen niemand fragte. Es tauscht Steuerinformationen automatisch aus und wendet als EWR-Mitglied die europäischen Geldwäscheregeln an. Genau deshalb ist es nützlich: Es verkauft Ihnen kein Versteck, sondern eine solide, rechtmäßige Struktur, die Sie überall verteidigen können. Dieser Leitfaden zeigt, was Ihnen eine Stiftung konkret bringt, wie Sie sie richtig errichten, wie sie in Liechtenstein besteuert wird, was die Bank leistet und worauf Sie mit Blick auf § 15 AStG achten müssen.
Stellen Sie sich vor: Dienstagmorgen, Kaffee auf einer Terrasse in Larnaka oder Lissabon, und Sie wissen, dass Ihr Unternehmen bereits seine eigenen Regeln hat, einen Stiftungsrat, der sie einhält, und ein Konto in Schweizer Franken. Ihre Kinder wissen, was sie wann bekommen. Niemand streitet beim Notar. Generationen lang war das ein Werkzeug sehr vermögender Familien mit Anwälten auf Abruf. Heute kann es auch ein ganz normaler Unternehmer haben, der für sein Vermögen gearbeitet hat. Wir koordinieren alles ab dem ersten Gespräch; zugelassene Spezialisten in Liechtenstein bauen es auf.
Das Wichtigste in Kürze
- Der Preis ist die Stiftung. Art. 552 PGR bietet einen der flexibelsten und bewährtesten Rahmen der Welt für Familienvermögen, Nachfolge und Governance. Sie schreiben die Regeln, die Stiftung lebt danach.
- Kein Handelsregistereintrag nötig. Eine privatnützige Stiftung muss nicht ins Handelsregister eingetragen werden; ihre wirtschaftlich Berechtigten werden dennoch an das liechtensteinische Register der wirtschaftlichen Eigentümer gemeldet und sind der Bank bekannt. Binnen 30 Tagen wird eine Gründungsanzeige beim Amt für Justiz hinterlegt, schriftlich bestätigt durch einen zugelassenen Liechtensteiner Rechtsanwalt, Treuhänder oder anderen Berufsträger. (Gemeinnützige Stiftungen sind eintragungspflichtig und stehen unter Aufsicht der STIFA.)
- Bekannte, moderate Steuerlast. Ordentlich 12,5 % Ertragssteuer auf den steuerpflichtigen Reinertrag, mit einer Mindestertragssteuer von CHF 1.800 pro Jahr, die angerechnet wird.
- Der PVS-Weg für passives Familienvermögen. Eine Stiftung ohne wirtschaftliche Tätigkeit, die Art. 64 SteG erfüllt, kann den Status einer Privatvermögensstruktur erhalten: keine Ertragssteuer in Liechtenstein, nur die Mindestertragssteuer von CHF 1.800, jährlich bestätigt.
- Eine Frankenbank dahinter. Gut kapitalisierte, internationale Banken, Einlagen bis CHF 100.000 pro Einleger und Bank über die EAS geschützt. Mit klarer Vermögensherkunft und klarem Zweck öffnet sich die Tür.
- In Deutschland ansässig? Wir planen § 15 AStG mit ein. Die Zurechnung an Stifter oder Begünstigte lässt sich über die EU/EWR-Ausnahme nur mit echter Trennung vermeiden, und die bauen wir vom ersten Entwurf an ein.
Warum erst die Stiftung
Zuerst der Gewinn: Vermögen, das nicht mehr auf Ihren Namen läuft und damit nicht mehr in jedermanns Reichweite liegt. Das gibt Ihnen die Stiftung, bevor sie Ihnen ein Bankkonto gibt.
Das ist der Mechanismus, den die meisten Unternehmer in Deutschland nie erklärt bekommen: Eine Liechtensteiner Stiftung ist eine juristische Person, der das Vermögen selbst gehört, von Ihnen einem Zweck und den Menschen gewidmet, die Sie bestimmen. Keine Gesellschafter, die Sie überstimmen. Anders als beim Common-Law-Trust ist die Stiftung selbst Eigentümerin und handelt durch den Stiftungsrat. Für deutsche Familien, die die Stiftung aus dem eigenen Recht kennen, ist das die natürlichste Form.
Und sie ist maßgeschneidert. Sie legen Zweck, Begünstigte oder Begünstigtenkreis, Ausschüttungsregeln, Besetzung des Stiftungsrats und die Rolle eines Protektors oder anderen Aufsichtsorgans fest. Bestimmte Rechte, etwa das Recht zur Änderung der Stiftungsdokumente, können Sie sich im gesetzlichen Rahmen vorbehalten. Jede Entscheidung bestimmt, wie stark die Stiftung schützt, wie andere Staaten sie besteuern und wie reibungslos sie läuft. Deshalb treffen wir sie sorgfältig, mit Ihnen und den Spezialisten.
Was eine Stiftung für Sie leistet
- Nachfolge nach Ihren Regeln. Das Stiftungsvermögen gehört im üblichen Sinn nicht zu Ihrem Nachlass, und wer wann begünstigt ist, steht vorher fest. Unternehmen oder Depot bleiben zusammen.
- Kontinuität. Ein Stiftungsrat, auf Wunsch mit Familienmitgliedern und unabhängigen Profis, führt weiter, wenn Sie es nicht mehr können.
- Schutz. Wirksam gewidmetes Vermögen ist nicht mehr Ihr persönliches Vermögen. Rechtzeitig, aus Überschuss und nicht gegen bestehende Gläubiger errichtet, hält diese Trennung.
- Geben mit Struktur. Gemeinnützige Stiftungen, eingetragen und von der STIFA beaufsichtigt, sind der etablierte Weg für systematisches Spenden.
Wie der Schutz solide bleibt
Die Stiftung arbeitet für Sie, wenn Sie sie eine echte Stiftung sein lassen. Behält der Stifter volle Kontrolle und behandelt ihr Geld wie seines, wird die Trennung rechtlich und steuerlich schwach. Deshalb bauen wir echte Unabhängigkeit von Anfang an ein. Und sie arbeitet im Hellen: Liechtenstein wendet Regeln zum wirtschaftlich Berechtigten an, Banken identifizieren Stifter und Begünstigte routinemäßig. Genau das macht die Struktur überall verteidigbar.
Bisher hatten nur die Reichen jemanden, der das für sie erledigte. Jetzt auch Sie: Beratung buchen.
Die Errichtung einer privatnützigen Stiftung
Der Trick: Eine privatnützige Stiftung entsteht durch eine Gründungsanzeige beim Amt für Justiz, nicht durch einen öffentlichen Handelsregistereintrag. Die Ordnung Ihrer Familie bleibt Sache Ihrer Familie. Wir bauen sie mit lizenzierten Treuhändern in Vaduz.
So bringen wir Ihre Stiftung auf den Weg. Sie unterzeichnen eine Stiftungsurkunde, schriftlich mit beglaubigten Unterschriften, meist mit Beistatuten für die Details. Das Gesetz verlangt ein Mindestkapital zur freien Verfügung der Stiftung. Geführt wird sie von einem Stiftungsrat mit mindestens zwei Mitgliedern oder einer juristischen Person; ein Mitglied ist typischerweise ein zugelassener Liechtensteiner Treuhänder oder Rechtsanwalt.
Mit wirksamer Errichtung erlangt die Stiftung Rechtspersönlichkeit. Als privatnützige Stiftung ohne kaufmännisches Gewerbe muss sie nicht ins Handelsregister, darf aber. Ohne Eintragung hinterlegt jedes Stiftungsratsmitglied binnen 30 Tagen eine Gründungsanzeige beim Amt für Justiz: unter anderem Name und Sitz, Repräsentant, Zweck, Errichtungsdatum, Stiftungsräte, die Bestätigung, dass Sie die Begünstigten bestimmt haben und das Mindestkapital zur freien Verfügung steht. Ein zugelassener Rechtsanwalt, Treuhänder oder Inhaber einer Bewilligung nach Art. 180a PGR bestätigt die Angaben schriftlich. Änderungen werden binnen 30 Tagen angezeigt.
Praktisch führt der Liechtensteiner Treuhänder, der in Ihrem Stiftungsrat sitzt, den Prozess: Prüfung Ihrer Person und der Vermögensherkunft, Entwürfe, dann Hinterlegung oder Eintragung. Die erste Phase dauert am längsten. Deshalb bereiten wir mit Ihnen die Herkunftsakte vor, bevor jemand danach fragt.
Genau das setzen wir für Sie auf, in der richtigen Reihenfolge. Starten wir Ihre Struktur.
Wie die Stiftung in Liechtenstein besteuert wird
Der Gewinn: Qualifiziert sie sich als Privatvermögensstruktur, besteuert Liechtenstein sie mit der festen Mindestertragssteuer, nicht auf jeden verdienten Franken. So funktioniert es, und das sind die Voraussetzungen.
Das ordentliche Regime
Liechtenstein besteuert juristische Personen, auch Stiftungen, mit 12,5 % Ertragssteuer auf den Reinertrag und einer jährlichen Mindestertragssteuer von CHF 1.800, die angerechnet wird (Art. 61 und Art. 62 SteG). Hierher gehört die Stiftung mit Geschäftsbetrieb oder gewöhnlichen steuerpflichtigen Erträgen.
Privatvermögensstrukturen: der Weg für Familienvermögen
Die meisten Familienstiftungen tun etwas Einfacheres: Sie halten und verwalten Anlagen. Genau dafür gibt es nach Art. 64 SteG den PVS-Status. Die Bedingungen: keine wirtschaftliche Tätigkeit, keine öffentliche Platzierung oder kein Handel der Anteile, dazu die weiteren gesetzlichen Voraussetzungen. Die Steuerverwaltung gewährt den Status auf Antrag. Mit ihm zahlt die Stiftung in Liechtenstein keine Ertragssteuer, nur die Mindestertragssteuer von CHF 1.800. Jährlich, binnen neun Monaten nach Ende des Steuerjahres, bestätigt sie die Einhaltung der Voraussetzungen und Buchführungspflichten. Wir sorgen dafür, dass diese Frist nie verpasst wird.
Die andere Hälfte planen wir mit. Der PVS-Status betrifft die Stiftung in Liechtenstein; Sie und Ihre Begünstigten werden dort besteuert, wo Sie leben. Ein in Zypern ansässiger Begünstigter mit Ausschüttung folgt zyprischem Recht, ein in Deutschland ansässiger Stifter mit Zurechnung deutschem. Steuerberatung in jedem Wohnsitzland gehört deshalb zum Aufbau.
Stellen Sie sich vor, in einem Jahr ist alles fertig. Machen Sie heute den ersten Schritt.
Dann die Bank
Ihr Frankenkonto in Vaduz: der Moment, in dem der Traum eine IBAN bekommt. Die Bank öffnet die Tür für eine Stiftung mit sauberer Akte, und diese Akte bauen wir mit Ihnen.
Dann die Bank. Liechtenstein hat wenige Banken, einige mit langer Private-Banking-Tradition. Als EWR-Staat wendet es die europäischen Bank- und Geldwäscheregeln an. Die Währung ist der Schweizer Franken, den viele Familien als Diversifikation zum Euro schätzen, und Einlagen sind bis CHF 100.000 pro Einleger und Bank über die Einlagensicherungs- und Anlegerentschädigungs-Stiftung EAS geschützt.
Diese Banken wollen eine saubere Akte: vollständige Prüfung von Stifter, Begünstigten und Vermögensherkunft, automatischen Informationsaustausch mit Ihrem Wohnsitzstaat und Mindestvolumina meist über Retail-Niveau. Kommen Sie mit Stiftungsdokumenten und Herkunftsakte, sind Sie genau der Kunde, den sie wollen.
Sie ziehen nach Zypern? Ein Liechtensteiner Konto ist auch ein Weg, einen Teil der Familienliquidität außerhalb des Wohnsitzstaates zu halten, in anderer Währung und anderer Rechtsordnung. Das ist Diversifikation, ein völlig legitimer Grund, neben Ihren normalen Meldepflichten als Zypern-Resident.
Die freien Menschen haben nicht auf Erlaubnis gewartet. Starten Sie mit dem Plan-B-Formular.
§ 15 AStG: was deutsche Leser wissen müssen
Sie leben noch in Deutschland? Perfekt, genau jetzt ist der Moment zu bauen. Hier ist die Regel, die zu Hause zählt, und wie wir sie vom ersten Tag an einplanen.
Wer in Deutschland ansässig ist oder bleibt, plant um § 15 AStG herum. Vermögen und Einkünfte einer Familienstiftung mit Geschäftsleitung und Sitz außerhalb Deutschlands werden dem unbeschränkt steuerpflichtigen Stifter zugerechnet, sonst den unbeschränkt steuerpflichtigen Begünstigten nach ihrem Anteil. Familienstiftungen sind Stiftungen, bei denen Stifter, Angehörige und deren Abkömmlinge zu mehr als der Hälfte bezugs- oder anfallsberechtigt sind.
Hier liegt der Hebel, den viele übersehen: Absatz 6 enthält eine Ausnahme für Stiftungen in EU- oder EWR-Staaten, zu denen Liechtenstein gehört. Sie greift, wenn nachgewiesen wird, dass das Stiftungsvermögen der Verfügungsmacht von Stifter und Begünstigten rechtlich und tatsächlich entzogen ist, und wenn zwischen Deutschland und dem Sitzstaat Auskünfte nach den Amtshilferegeln erteilt werden. Wer sich Widerruf und Ausschüttungsentscheidungen vorbehält, wird den Nachweis in aller Regel nicht führen; wer echte Unabhängigkeit gestaltet, schafft die Grundlage dafür.
Für einen in Deutschland Ansässigen ist die Stiftung ein Werkzeug für Nachfolge und Governance, mit eingeplanten deutschen Folgen, nicht ein Instrument, um Einkünfte der deutschen Besteuerung zu entziehen. Dazu gehört die Ausstattung der Stiftung, die erbschaft- und schenkungsteuerlich relevant ist, solange Stifter oder Erwerber in Deutschland steuerpflichtig sind. Nach vollständigem Umzug nach Zypern kann die Zurechnung beim Stifter entfallen, während in Deutschland verbliebene Begünstigte weiter betroffen sein können. Ein in Deutschland zugelassener Steuerberater prüft die Struktur vor der Errichtung. Mehr dazu in unseren Leitfäden zum Wegzug nach Zypern und zur Wegzugsbesteuerung zum Jahresende.
Bisher hatten nur die Reichen jemanden, der das für sie erledigte. Jetzt auch Sie: Beratung buchen.
Stiftung oder Trust: der Unterschied für deutsche Familien
Stiftung oder Trust: Beide schützen, und Sie wählen, was zu Ihrer Familie passt. Hier ist der Unterschied, der zählt.
Deutsche Familien kennen die Stiftung aus dem eigenen Recht, den Trust meist nicht. Das deutsche Zivilrecht hat keine direkte Entsprechung zum Common-Law-Trust, bei dem ein Treuhänder Vermögen im eigenen Namen, aber im Interesse anderer hält. Wer seinen Kindern erklären will, wem das Familienvermögen nach den Eltern gehört, hat es mit einer Stiftung leichter: eine juristische Person mit Namen, Sitz, Stiftungsrat und schriftlichem Zweck, und das Vermögen gehört ihr.
Das hat praktische Vorteile. Banken, Notare und Gerichte im deutschsprachigen Raum arbeiten routiniert mit Stiftungen. Auch die Finanzverwaltung hat mit § 15 AStG für ausländische Familienstiftungen einen klaren, wenn auch strengen Rahmen; bei Trusts stellen sich oft zusätzliche Einordnungsfragen. Der zyprische Trust wiederum bietet Zypern-Residenten Nähe und ein Gesetz, das ausdrücklich für Errichter mit Wohnsitz in Zypern offen ist.
Die passende Wahl hängt an Ihrer Familie, ihrem Vermögen, ihren Ländern. Deshalb beginnen wir mit einem ausführlichen Gespräch: Wer soll begünstigt sein, was soll nach Ihnen geschehen, wie viel Kontrolle geben Sie ab? Die Antworten wählen das Vehikel meist von selbst.
Genau das setzen wir für Sie auf, in der richtigen Reihenfolge. Starten wir Ihre Struktur.
Was die Bank konkret fragt
Die Fragen der Bank sind Ihre Eintrittskarte, und wir kennen jede davon im Voraus.
So gehen Sie vorbereitet in die Bank. Für ein Stiftungskonto verlangt eine Liechtensteiner Bank die Stiftungsdokumente und die Gründungsanzeige oder den Registerauszug, die Identität von Stiftungsräten, Stifter und Begünstigten, eine Zweckbeschreibung und vor allem eine Herkunftsakte: Unternehmensverkauf, Ausschüttungen der Vorjahre, eine Erbschaft. Die Unterlagen erzählen eine stimmige Geschichte von der Quelle des Geldes bis zum Stiftungskonto.
Mit dieser Akte geht die Kontoeröffnung deutlich schneller, und sie hilft bei jeder späteren Prüfung, auch beim deutschen Finanzamt beim Nachweis nach § 15 Abs. 6 AStG. Unser Leitfaden zum Bankkonto nach dem Auswandern zeigt, wie man sie aufbaut.
Stellen Sie sich vor, in einem Jahr ist alles fertig. Machen Sie heute den ersten Schritt.
Die Stiftung im laufenden Betrieb
Einmal errichtet, läuft sie: Ihre Regeln, angewendet von Profis, Jahr für Jahr.
Eine Stiftung ist eine lebendige Organisation, kein Dokument in der Schublade. Ihre Stärke kommt aus einem Stiftungsrat, der tagt, entscheidet und dokumentiert, und diese Routine richten wir mit Ihrem Treuhänder ein.
Beschlüsse. Der Stiftungsrat entscheidet über Anlagen im Rahmen der Anlagepolitik, über Ausschüttungen nach den Beistatuten und über die Verwaltung. Beschlüsse werden protokolliert, bei Ermessen mit Begründung. Ein Stiftungsrat, der wirklich entscheidet, ist das, was Gerichte und Finanzbehörden respektieren.
Buchführung und Bestätigungen. Die Stiftung führt Bücher oder ein Vermögensverzeichnis nach PGR. Mit PVS-Status bestätigt sie jährlich binnen neun Monaten nach Jahresende die Voraussetzungen. Diese Frist schützt den Status.
Änderungen. Ändert sich etwas an der Gründungsanzeige, etwa Stiftungsräte oder Repräsentant, wird binnen 30 Tagen eine Änderungsanzeige beim Amt für Justiz hinterlegt; ebenso bei einem Auflösungsgrund.
Meldungen am Wohnsitz. Jeder Stifter und Begünstigte meldet zu Hause. Kontoinformationen der Stiftung werden automatisch an die Wohnsitzstaaten der beherrschenden Personen übermittelt.
Die freien Menschen haben nicht auf Erlaubnis gewartet. Starten Sie mit dem Plan-B-Formular.
Was es kostet
Was früher ein Family Office kostete, kostet heute ein klares, geplantes Budget. Das zahlen Sie, das bekommen Sie.
Wir veröffentlichen keine Preislisten für fremde Leistungen, und Honorare schwanken stark. Was wir tun: Ihnen vor der Entscheidung eine schriftliche Schätzung für jede Kostenkategorie vorlegen.
- Errichtung: Entwürfe, Prüfung, Mindestkapital, Hinterlegung oder Eintragung.
- Laufende Governance: professionelle Stiftungsräte und Repräsentant.
- Buchführung und Steuern: Jahresrechnung oder Vermögensverzeichnis, PVS-Bestätigung oder Steuererklärung, Mindestertragssteuer CHF 1.800.
- Bank und Anlage: Konto-, Depot- und Verwaltungsgebühren, Mindestvolumen.
- Beratung am Wohnsitz: der Steuerberater in jedem Land, in dem Stifter und Begünstigte leben.
Die Stiftung glänzt bei substanziellem Familienvermögen mit langem Horizont. Sind Sie noch nicht so weit, beginnen Sie mit einem zyprischen Trust, einem sauberen Testament und guten Versicherungen, und wir bauen mit wachsendem Vermögen auf die Stiftung hin.
Bisher hatten nur die Reichen jemanden, der das für sie erledigte. Jetzt auch Sie: Beratung buchen.
Hören Sie auf, einen Staat zu finanzieren, der Sie als Ressource behandelt. Bauen Sie das Leben der freien Menschen.
Passt eine Stiftung zu Ihrer Familie?
Im Gespräch beginnen wir mit der Frage, was Sie schützen wollen und für wen, und koordinieren dann mit zugelassenen Spezialisten in Liechtenstein und in Ihrem Wohnsitzland, welche Struktur für Sie sinnvoll ist.
Ich will meine Struktur → Oder starten Sie mit dem Plan-B-Formular
Wir koordinieren; Rechts-, Trust- und Steuerarbeit leisten unabhängige, zugelassene Partner in eigenem Namen und auf eigene Verantwortung.
Entscheidungskriterien
Hier entscheiden Sie, nicht der Staat. Gehen Sie diese Punkte durch, und Sie wissen in zehn Minuten, welche Struktur zu Ihrem Leben passt.
- Zweck benennen. Nachfolge, Governance, Schutz: Das liefert die Stiftung am besten; bauen Sie darum herum, die Steuerseite folgt ihren eigenen Regeln.
- Größe passend wählen. Professioneller Stiftungsrat und Bankbeziehung machen die Stiftung ideal für substanzielles Vermögen; für kleinere Depots starten wir mit den leichteren Werkzeugen oben.
- Unabhängigkeit festlegen. Je stärker die Trennung, desto stärker der Schutz und desto besser die Chance auf die EU/EWR-Ausnahme nach § 15 Abs. 6 AStG.
- Begünstigte kartieren. Jedes Wohnsitzland entscheidet über die Besteuerung der Ausschüttungen; wir holen Rat in jedem ein.
- Bei klarem Himmel handeln. Errichten, wenn kein Anspruch besteht und keiner absehbar ist.
Genau das setzen wir für Sie auf, in der richtigen Reihenfolge. Starten wir Ihre Struktur.
Häufige Fehler
Jeder Fehler unten ist ein Geschenk: Ein anderer hat dafür bezahlt, damit Sie es nicht müssen. Vermeiden Sie sie, und Ihre Struktur steht ab dem ersten Tag.
- Liechtenstein wegen Diskretion wählen. Informationen werden automatisch ausgetauscht, Banken kennen die wirtschaftlich Berechtigten. Wählen Sie es für das, was es wirklich bietet: sein Recht.
- An voller Kontrolle festhalten. Das schwächt die Stiftung rechtlich und hält die Zurechnung nach § 15 AStG fast immer aufrecht.
- PVS für das ganze Steuerbild halten. Er betrifft die Stiftung in Liechtenstein; Stifter und Begünstigte werden am Wohnsitz besteuert.
- Mit dem Konto beginnen. Erst Struktur, Zweck und Dokumente, dann die Bank.
- Den Kostenplan überspringen. Stiftungsrat, Buchführung, Mindestvolumen und Mindeststeuer kommen jedes Jahr, also planen wir sie von Anfang an.
Stellen Sie sich vor, in einem Jahr ist alles fertig. Machen Sie heute den ersten Schritt.
Umsetzung: wie wir sie mit Ihnen aufbauen
Hier ist der Fahrplan, Schritt für Schritt. Kurz, geordnet, umgesetzt mit lizenzierten Partnern. So bauen es die freien Menschen.
- Zweck und Familie. Wer, wann, nach welchen Regeln.
- Steuerrat am Wohnsitz. Deutschland, Zypern oder wo immer Stifter und Begünstigte leben, vor jeder Unterschrift.
- Ein zugelassener Liechtensteiner Treuhänder. Prüfung, Entwürfe, Gründungsanzeige.
- Die Stiftungsdokumente. Zweck, Begünstigte, Stiftungsrat, Protektor, vorbehaltene Rechte.
- PVS-Status bei rein passiver Stiftung, dann die jährliche Bestätigung.
- Die Bankbeziehung, mit Dokumenten und Herkunftsakte.
- Regelmäßige Überprüfung, weil Familien und Gesetze sich ändern.
Die freien Menschen haben nicht auf Erlaubnis gewartet. Starten Sie mit dem Plan-B-Formular.
Drei Fälle
Stellen Sie sich in einer dieser drei Geschichten vor. Echte Muster, die richtige Reihenfolge und was es jedem gebracht hat.
Martin und Claudia, Limassol: ein Familienunternehmen weitergeben
Martin und Claudia sind vor drei Jahren aus Bayern nach Limassol gezogen. Sie halten Anteile an einem Familienunternehmen in Deutschland und wollen es für ihre drei Kinder zusammenhalten. Mit zugelassenen Beratern in Deutschland, Zypern und Liechtenstein prüfen sie eine Liechtensteiner Stiftung als Anteilseignerin, mit klaren Ausschüttungsregeln und einem unabhängigen Fachmann im Stiftungsrat. Ihr deutscher Steuerberater arbeitet die Folgen nach deutschem Recht durch, von der Ausstattung bis zu § 15 AStG für die zwei Kinder in Deutschland. Die längste Diskussion dreht sich um Regeln: Wer führt das Unternehmen nach ihnen? Martin und Claudia geben dem unabhängigen Stiftungsrat eine echte Stimme, weil die Regeln auch gelten sollen, wenn sie sie nicht mehr selbst erklären können.
Sabine, Nikosia: Franken, Schritt eins
Sabine möchte einen Teil der Familienliquidität in Schweizer Franken außerhalb ihres Wohnsitzstaates halten. Schritt eins ist einfach: ein Konto auf ihren Namen bei einer Liechtensteiner Bank, Mindestvolumen akzeptiert, Erträge in Zypern erklärt wie vorgeschrieben. Schritt zwei, wenn die Liquidität einmal ihren Kindern dienen soll, ist eine Stiftung oder ein zyprischer Trust, und die Bankbeziehung steht bereits.
Peter, München: auf dem Weg zur echten Unabhängigkeit
Peter, weiter in München ansässig, wollte eine Stiftung, aber mit Widerrufsrecht und Entscheidung über jede Ausschüttung. Sein Steuerberater zeigte ihm, dass ihm die Einkünfte nach § 15 AStG dann sehr wahrscheinlich zugerechnet würden und die Trennung schwach wäre. Also macht Peter es in der richtigen Reihenfolge: jetzt ein sorgfältig gestaltetes Testament, und die Stiftung mit echter Unabhängigkeit, sobald er dafür bereit ist.
Bisher hatten nur die Reichen jemanden, der das für sie erledigte. Jetzt auch Sie: Beratung buchen.
So machen Sie es richtig
Der Trick ist nicht, Regeln zu umgehen. Sondern sie in der richtigen Reihenfolge zu nutzen. So setzen wir es für Sie richtig auf.
- Früh und aus Überschuss aufbauen. Schutz hält, wenn die Stiftung vor jedem Streit errichtet wird, mit Mitteln, die Sie für laufende Verbindlichkeiten nicht brauchen. Läuft ein Verfahren, klären wir es zuerst und bauen dann.
- Echte Unabhängigkeit geben. Ein Stiftungsrat mit einem unabhängigen Profi mit echtem Stimmrecht trägt die Trennung, rechtlich und steuerlich.
- Richtig dimensionieren. Ist das Vermögen noch überschaubar oder steckt es im operativen Unternehmen, beginnen Sie mit Testament und Frankenkonto auf Ihren Namen; die Stiftung ist der nächste Schritt.
- Herkunftsakte vorbereiten. Sie verkürzt die längste Phase und öffnet die Tür zur Bank.
Genau das setzen wir für Sie auf, in der richtigen Reihenfolge. Starten wir Ihre Struktur.
Wie sie sich mit Zypern vergleicht und wann sie Zypern schlägt
Liechtenstein für das Vermögen, Zypern für Ihr Leben: Beides kann zusammenarbeiten. Hier ist, wann was gewinnt.
Wer in Zypern lebt oder dorthin zieht, vergleicht mit dem zyprischen internationalen Trust, und beide sind ernsthafte Werkzeuge. Der zyprische Trust ist ein Common-Law-Trust nach zyprischem Recht, mit zyprischem Treuhänder, einem 2012 grundlegend modernisierten Gesetz und dem Komfort der Nähe: gleiche Rechtsordnung, Zeitzone und Gerichte wie Sie. Die Liechtensteiner Stiftung ist eine juristische Person im Zivilrecht, außerhalb der EU, aber im EWR, mit langer Tradition und Schweizer Franken.
Liechtenstein gewinnt, wenn die Familie aus dem Zivilrecht kommt und eine juristische Person bevorzugt, wenn Vermögen zur Diversifikation außerhalb des Wohnsitzstaates liegen soll, wenn Begünstigte in mehreren Ländern leben oder wenn Sie Liechtensteins lange Erfahrung mit generationenübergreifenden Stiftungen schätzen. Der zyprische Trust gewinnt, wenn Sie in Zypern leben und eine einfachere lokale Struktur wollen, wenn die Kosten im Vordergrund stehen oder das Vermögen überwiegend in Zypern liegt. Viele Familien starten mit dem einen und ergänzen später das andere. Siehe den zyprischen internationalen Trust im Umzugsjahr und den Begleitleitfaden zum Vermögensschutz in Zypern.
Stellen Sie sich vor, in einem Jahr ist alles fertig. Machen Sie heute den ersten Schritt.
Häufige Fragen
Muss eine Liechtensteiner Stiftung eingetragen werden?
Eine privatnützige Stiftung muss nicht ins Handelsregister, kann aber. Ohne Eintragung wird binnen 30 Tagen eine Gründungsanzeige beim Amt für Justiz hinterlegt, bestätigt durch einen zugelassenen Liechtensteiner Berufsträger. Gemeinnützige Stiftungen sind eintragungspflichtig und stehen unter Aufsicht der STIFA.
Wie wird eine Liechtensteiner Stiftung besteuert?
Ordentlich mit 12,5 % Ertragssteuer auf den Reinertrag und CHF 1.800 Mindestertragssteuer. Eine rein passive Stiftung mit PVS-Status nach Art. 64 SteG zahlt in Liechtenstein nur die Mindestertragssteuer von CHF 1.800.
Deckt der PVS-Status auch die Besteuerung der Familie ab?
Er betrifft die Stiftung in Liechtenstein. Stifter und Begünstigte werden am Wohnsitz besteuert, deshalb planen wir mit Beratern in jedem Land.
Sind Einlagen in Liechtenstein geschützt?
Ja, bis CHF 100.000 pro Einleger und Bank über die EAS.
Kann ein in Deutschland Ansässiger eine Liechtensteiner Stiftung nutzen?
Ja, für Nachfolge und Governance, geplant um § 15 AStG herum, der die Einkünfte grundsätzlich dem ansässigen Stifter oder den Begünstigten zurechnet. Die EU/EWR-Ausnahme verlangt echte rechtliche und tatsächliche Trennung von deren Verfügungsmacht und Auskunftsaustausch.
Liechtensteiner Stiftung oder zyprischer Trust?
Das hängt von Ihrer Familie ab. Liechtenstein passt zu Familien, die eine juristische Person bevorzugen, außerhalb des Wohnsitzstaates diversifizieren wollen oder Begünstigte in mehreren Ländern haben. Der zyprische Trust passt zu Zypern-Residenten, die eine einfachere lokale Struktur wollen. Wir helfen bei der Wahl oder der Kombination.
Nächste Schritte
Sie haben gesehen, wie es funktioniert. Jetzt sind Sie dran.
Für den zyprischen Weg lesen Sie den zyprischen internationalen Trust im Umzugsjahr, für die Grundsätze Vermögensschutz und Privatsphäre. Alle Leitfäden finden Sie im deutschen Blog.
Hören Sie auf, einen Staat zu finanzieren, der Sie als Ressource behandelt. Bauen Sie das Leben der freien Menschen.
Ihr Vermögen verdient Regeln, die Sie schreiben, nicht der Staat.
Sagen Sie uns, was Sie schützen wollen: das Familienunternehmen, das Depot, die Nachfolge, einen Plan B in Franken. Wir prüfen mit Ihnen die Optionen und bringen Sie mit zugelassenen Spezialisten zusammen, die die passende Struktur rechtmäßig und maßgeschneidert aufbauen.
Ich will meine Struktur → Oder starten Sie mit dem Plan-B-Formular
Wir koordinieren; Rechts-, Trust- und Steuerarbeit leisten unabhängige, zugelassene Partner in eigenem Namen und auf eigene Verantwortung.
Quellen
- Steuerverwaltung Liechtenstein, Ertragssteuer juristischer Personen (aktualisiert 10. Juni 2026): https://www.llv.li/de/landesverwaltung/steuerverwaltung/steuern-juristische-personen/ertragssteuer
- Steuerverwaltung Liechtenstein, PVS Privatvermögensstruktur, Art. 64 SteG (aktualisiert September 2026): https://www.llv.li/de/landesverwaltung/steuerverwaltung/steuern-juristische-personen/pvs
- Steuerverwaltung, Newsletter 01/2024 zu PVS-Bestätigungen: https://www.llv.li/serviceportal2/amtsstellen/steuerverwaltung/newsletter/stv_newsletter_2024_01.pdf
- Amt für Justiz, Stiftung: Hinterlegung im Handelsregister: https://www.llv.li/de/unternehmen/gruendung-fuehrung/handelsregister-hr-/hinterlegung-im-handelsregister/stiftung
- Amt für Justiz, Wegleitung zur Neueintragung einer Stiftung bzw. Hinterlegung einer Gründungsanzeige: https://www.llv.li/serviceportal2/amtsstellen/amt-fuer-justiz/handelsregister/wegleitungen/008_wegleitung_zur_neueintragung_einer_stiftung_bzw._hinterlegung_einer_gruendungsanzeige.pdf
- EAS, Einlagensicherungs- und Anlegerentschädigungs-Stiftung: https://www.eas-liechtenstein.li/
- Außensteuergesetz, § 15: https://www.gesetze-im-internet.de/astg/__15.html
Geprüft am 21. Oktober 2026.
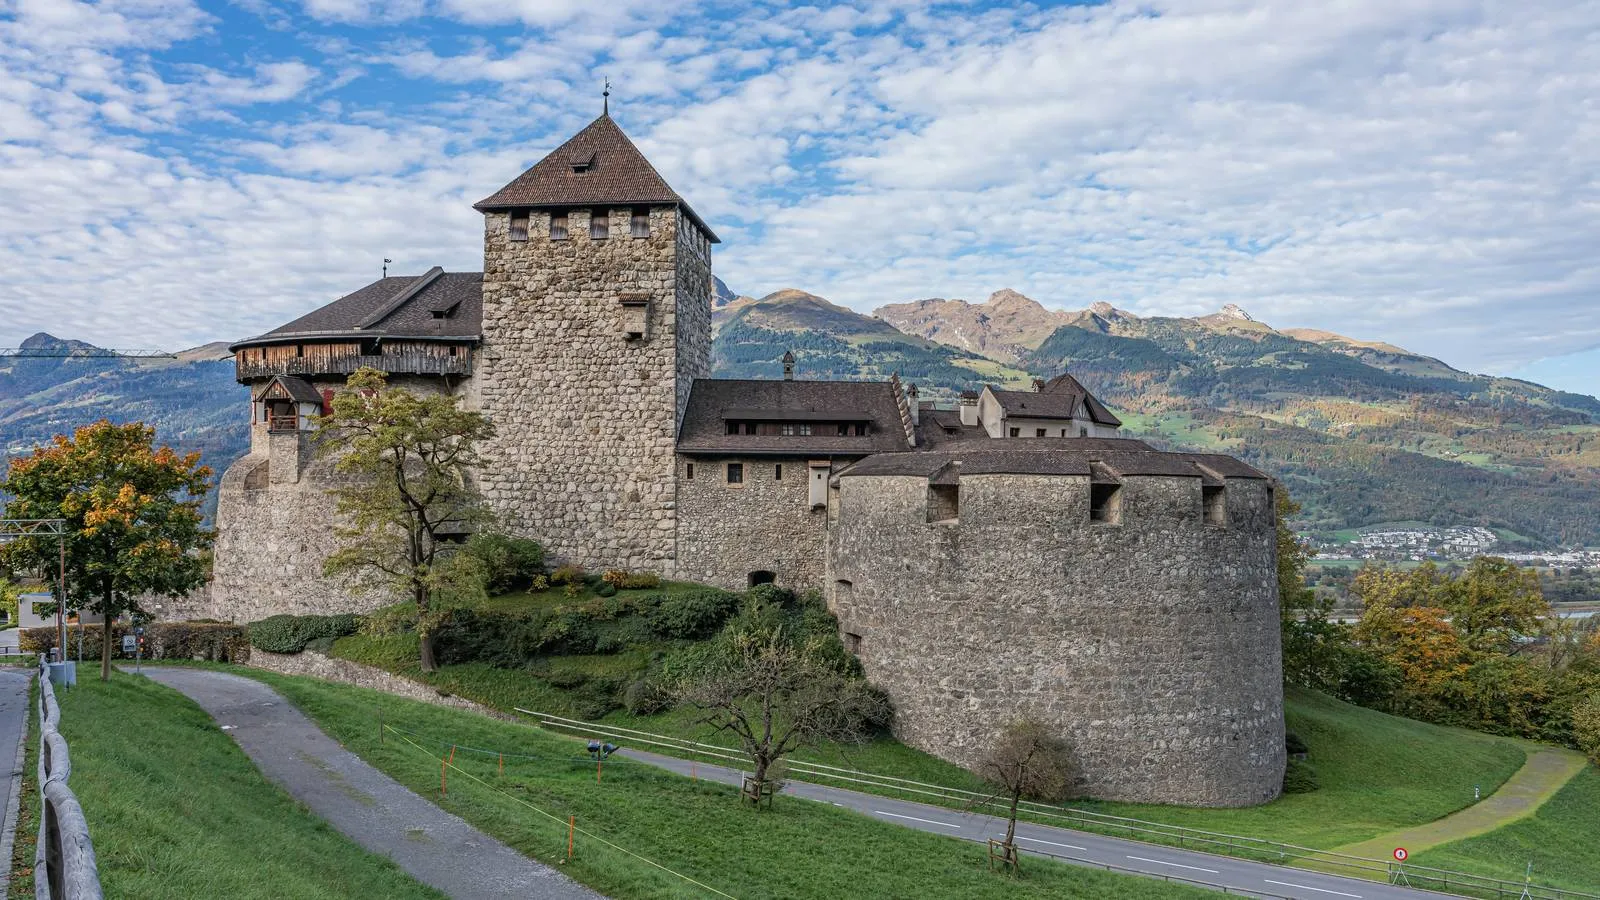
Titelbild: Schloss Vaduz, Liechtenstein. Foto: A.Savin, Wikimedia Commons, Free Art License, zugeschnitten.