EU-Firma ohne Umzug: Estland, Bulgarien und Ungarn im Vergleich, warum e-Residency kein Wohnsitz ist und was die Ausschüttung kostet
Estland, Bulgarien oder Ungarn ohne Umzug? e-Residency ist kein Wohnsitz, die OÜ ist bei Ausschüttung am teuersten, Bulgariens FATF-Status und § 10 AO.
In diesem Ratgeber
- Die Regel, die für alle drei gilt
- Estland: e-Residency ist kein Wohnsitz
- Bulgarien: 10 % und eine Liste, die Sie kennen sollten
- Ungarn: 9 % und ein gedeckelter Sozialbeitrag
- Entscheidungskriterien: welches Land für welchen Gründer
- Die Rechnung für Gründer, die tatsächlich umziehen
- Die drei im Überblick
- Acht Fragen, bevor Sie unterschreiben
- Der Vergleich mit Zypern, und wann Zypern nicht die Antwort ist
- Vier Fälle
- Häufige Fehler mit EU-Gesellschaften
- Wenn Sie umziehen: die ersten Schritte in jedem der drei Länder
- Belegmappe: wo wird Ihre Gesellschaft geleitet?
- Wenn das Finanzamt die Gesellschaft als deutsch einstuft
- Zeitplan: Geschäftsleitung sauber verlegen
- Häufige Fragen
- Wie das in Ihren Gesamtplan passt
- Quellen
Stand 30. Oktober 2026 (FATF-Status Bulgariens am 30. Oktober 2026 aktualisiert; alle übrigen Punkte geprüft am 21. Oktober 2026): auf Grundlage der für 2026 veröffentlichten Steuersätze der estnischen Steuer- und Zollbehörde und ihrer Hinweise zur Dividendenbesteuerung, der offiziellen Seiten des e-Residency-Programms, des bulgarischen Körperschaftsteuer- und Einkommensteuerrechts, der Hinweise der ungarischen Steuerverwaltung NAV für 2026, der FATF-Erklärung zu Staaten unter verstärkter Beobachtung vom 30. Oktober 2026 sowie § 10 AO, § 1 KStG, § 32d EStG und §§ 7 und 8 AStG in der auf gesetze-im-internet.de veröffentlichten Fassung. Wir aktualisieren diesen Leitfaden, wenn sich Gesetz, FATF-Listen oder Verwaltungspraxis ändern. Dieser Beitrag ersetzt keine Beratung durch eine Steuerberaterin oder einen Steuerberater.
Nach der „Zypern-Firma ohne Umzug“ hören wir am häufigsten ihre europäische Variante: „Ich gründe in Estland, Bulgarien oder Ungarn und führe die Firma von Deutschland aus.“ Jedes Land wird mit einer einzigen Schlagzeilen-Zahl beworben. Estland: Körperschaftsteuer erst bei Ausschüttung, 22/78. Bulgarien: 10 %. Ungarn: 9 %. Gute Zahlen. Schauen wir, wer sie tatsächlich bekommt.
Die Zahlen stimmen. Aber keine beantwortet die entscheidende Frage, dieselbe wie im heutigen Begleitbeitrag zu Zypern: Wo wird die Gesellschaft geleitet, und wo wohnen Sie? Wir gehen die drei Länder einzeln durch. Wir zeigen, was Ihnen von jedem bleibt, wenn das Geld bei Ihnen ankommt. Und warum die Gesellschaft Ihnen folgt, nicht umgekehrt.
Steuerwettbewerb zwischen Staaten ist gesund. Alle drei Länder haben eine gute Entscheidung getroffen, die Respekt verdient. Diese Entscheidung zu nutzen ist legitim und Ihr gutes Recht. Sie vom Schreibtisch in Deutschland aus nur zu behaupten, ist es nicht. Und es funktioniert auch nicht.
Die Regel, die für alle drei gilt
Regel eins: Die Gesellschaft zahlt dort, wo sie geleitet wird. Eine Gesellschaft mit Geschäftsleitung in Deutschland ist hier nach § 1 KStG unbeschränkt körperschaftsteuerpflichtig, gleich wo sie gegründet wurde. Geschäftsleitung ist nach § 10 AO der Mittelpunkt der geschäftlichen Oberleitung. Sie sind alleiniger Geschäftsführer und Entscheider und wohnen in Köln? Dann liegt die Geschäftsleitung in Köln, und die estnische, bulgarische oder ungarische Gesellschaft zahlt deutsche Körperschaftsteuer mit Solidaritätszuschlag und in der Regel auch Gewerbesteuer. Der Gründungsstaat sieht sie womöglich ebenfalls als ansässig an; dann entscheidet das jeweilige Doppelbesteuerungsabkommen, meist nach dem Ort der tatsächlichen Geschäftsleitung.
Regel zwei: Die Dividende zahlt dort, wo Sie wohnen. In Deutschland im Privatvermögen grundsätzlich mit Abgeltungsteuer und Solidaritätszuschlag, zusammen 26,375 %, auf Antrag unter den Voraussetzungen des § 32d Abs. 2 Nr. 3 EStG im Teileinkünfteverfahren. Wer ein anderes Ergebnis will, verlegt sein Leben, nicht seinen Registereintrag.
Estland: e-Residency ist kein Wohnsitz
Was e-Residency ist
Das estnische e-Residency-Programm gibt Ihnen eine staatlich ausgestellte digitale Identität. Sie unterschreiben elektronisch, gründen und verwalten eine estnische Gesellschaft online. Hervorragende öffentliche Infrastruktur, und Estland verdient dafür Anerkennung.
Aber ein Wohnsitz ist es nicht. Kein Aufenthaltsrecht, keine Aufenthaltserlaubnis, keine steuerliche Ansässigkeit. Das Programm sagt das selbst. Ein e-Resident, der in Deutschland lebt, ist ein in Deutschland unbeschränkt Steuerpflichtiger mit einer estnischen Gesellschaft. Mehr nicht.
Wie die estnische Gesellschaft besteuert wird
Estland besteuert die Gesellschaft, wenn sie ausschüttet, nicht wenn sie verdient. Thesaurierte Gewinne bleiben ohne Körperschaftsteuer. Bei Ausschüttung zahlt die Gesellschaft Steuer auf den ausgeschütteten Betrag. Für 2026 nennt die estnische Steuer- und Zollbehörde 22/78 auf die Nettoausschüttung, also 22 % des Bruttobetrags. Der ermäßigte Satz für regelmäßige Dividenden ist seit 2025 abgeschafft; seitdem behält Estland auf Dividenden an natürliche Personen keine zusätzliche Steuer ein, bis auf eine Übergangsregel für ältere Gewinne.
Ein Detail, das viele Artikel übersehen. Eine Erhöhung auf 24 % ab 2026, also 24/76 bei Ausschüttung, wurde im Juni 2025 zusammen mit der Aufhebung der geplanten Sicherheitssteuer beschlossen. Das estnische Parlament hat sie am 3. Dezember 2025 gestrichen, bevor sie in Kraft trat. Die amtliche Satztabelle für 2026, zuletzt im März 2026 aktualisiert, nennt 22/78.
Was die Ausschüttung kostet
In Zahlen. 100.000 Euro Gewinn, vollständig ausgeschüttet: Estland erhält 22.000 Euro, bei Ihnen kommen 78.000 Euro an. In Deutschland fallen darauf 26,375 % an, rund 20.600 Euro. Es bleiben etwa 57.400 Euro. Deshalb ist die estnische Gesellschaft bei Ausschüttung die teuerste der drei. Ihr echter Gewinn ist der Aufschub, solange alles reinvestiert wird. Wer von seinem Gewinn lebt, zahlt hier am meisten.
Und wenn Sie sie von Deutschland aus führen
Das alles setzt voraus, dass Estland die Gesellschaft besteuern darf. Sie führen die OÜ aus Deutschland? Dann ist sie hier unbeschränkt körperschaft- und gewerbesteuerpflichtig, jedes Jahr, ob ausgeschüttet wird oder nicht. Der Aufschub ist praktisch weg, und für vergangene Jahre drohen Nachzahlungen mit Zinsen.
Bulgarien: 10 % und eine Liste, die Sie kennen sollten
Wie besteuert wird
Bulgarien besteuert Unternehmensgewinne mit einheitlich 10 %, einem der niedrigsten Sätze in der EU, und behält auf Dividenden an natürliche Personen 5 % ein. Seit 1. Januar 2026 zahlt Bulgarien mit dem Euro. Eine klare Entscheidung für alle, die tatsächlich dort arbeiten.
Der FATF-Status
Im Oktober 2023 hat die FATF Bulgarien unter verstärkte Beobachtung gestellt, auf die sogenannte graue Liste. Mit ihrer Erklärung vom 30. Oktober 2026, nach der Plenarsitzung im Oktober in Paris, hat die FATF Bulgarien von dieser Liste gestrichen, weil Bulgarien die Zusagen seines Aktionsplans erfüllt hat. Bulgarien arbeitet weiter mit MONEYVAL, dem Geldwäsche-Gremium des Europarats, um die Verbesserungen zu sichern.
Was heißt das für Sie? Bulgarien steht nicht mehr auf der grauen Liste. Banken und Zahlungsdienstleister passen ihre internen Risikomodelle mit Verzögerung an, daher kann es noch eine Weile zusätzliche Rückfragen geben, doch dieser Kostenpunkt nimmt ab.
Der FATF-Status betrifft die Reibung im Zahlungsverkehr, nicht die Steuerfrage. Eine aus Deutschland geführte bulgarische Gesellschaft bleibt eine in Deutschland steuerpflichtige Gesellschaft, auch nach der Streichung.
Kosten und Geschäftsleitung
100.000 Euro Gewinn, vollständig ausgeschüttet: 10 % Körperschaftsteuer, 10.000 Euro; 5 % Quellensteuer auf 90.000 Euro Dividende, 4.500 Euro. In Deutschland wird die Dividende dann besteuert, in der Regel unter Anrechnung der bulgarischen Quellensteuer. Wird die bulgarische Gesellschaft aber aus Deutschland geführt, ist sie eine in Deutschland steuerpflichtige Gesellschaft. Die 10 % sind der bulgarische Satz. Führen Sie die Gesellschaft aus Stuttgart, kann Deutschland sie zusätzlich als in Deutschland geleitete Gesellschaft besteuern.
Ungarn: 9 % und ein gedeckelter Sozialbeitrag
Wie besteuert wird
Ungarn hat mit 9 % den niedrigsten Körperschaftsteuersatz der EU. Dividenden an in Ungarn ansässige natürliche Personen tragen 15 % Einkommensteuer und eine Sozialbeitragssteuer von 13 %, die nur bis zur jährlichen Obergrenze anfällt; für 2026 setzt die NAV diese bei 7.747.200 Forint an, dem 24-Fachen des Mindestlohns. Dividenden an nicht ansässige natürliche Personen tragen die ungarische Quellensteuer, begrenzt durch das jeweilige Abkommen.
Der Haken für in Deutschland Ansässige
Neben der Geschäftsleitung greift hier die Hinzurechnungsbesteuerung. Nach §§ 7 und 8 AStG kann ein in Deutschland unbeschränkt Steuerpflichtiger, der eine ausländische Gesellschaft beherrscht, mit deren passiven Einkünften in Deutschland besteuert werden, wenn sie niedrig besteuert sind. Niedrig ist seit 2024 eine Belastung unter 15 % (§ 8 Abs. 5 AStG). Ungarn liegt mit 9 % klar darunter, Bulgarien mit 10 % ebenso. Für aktive Einkünfte aus einem echten Geschäftsbetrieb vor Ort gelten Ausnahmen. Für Einkünfte, die Sie in Wahrheit von Deutschland aus erwirtschaften, eher nicht. Der niedrige Satz kann Sie zu Hause teuer zu stehen kommen.
Entscheidungskriterien: welches Land für welchen Gründer
Die drei Länder sind nicht austauschbar. Jedes passt zu einer anderen Art von Unternehmen und Leben. Und jedes scheitert anders, wenn der Gründer in Deutschland bleibt.
Estland gewinnt für den Reinvestierer, der tatsächlich dort lebt. Das Ausschüttungsmodell belohnt eine Gesellschaft, die ihren Gewinn arbeiten lässt: das Softwareunternehmen, das einstellt, das Handelsunternehmen, das Lager finanziert, den Gründer, der über Jahre keine Ausschüttungen braucht. Es passt zu Menschen, die mit digitaler Verwaltung gut zurechtkommen und ihr Berufsleben in Tallinn oder Tartu aufbauen. Es passt nicht zum Berater, der jedes Jahr den größten Teil des Gewinns braucht: Die Ausschüttung trägt 22 % des Bruttobetrags.
Bulgarien passt zu einem Unternehmen mit echter bulgarischer Basis. Ein niedriger einheitlicher Körperschaftsteuersatz und 5 % Quellensteuer auf Dividenden sind attraktiv für eine Gesellschaft mit Büro, Personal und Kunden in Sofia oder Plowdiw, geführt von Menschen, die dort leben. Seit der Streichung von der grauen Liste am 30. Oktober 2026 dürfte die Reibung mit Banken mit der Zeit abnehmen. Einem Gründer, der die Gesellschaft aus Deutschland führt, hilft es nicht.
Ungarn gewinnt für eine operative Gesellschaft mit echter Tätigkeit vor Ort. Der Satz von 9 %, der niedrigste in der EU, passt zu Produktion, Entwicklungszentren und Dienstleistungsbetrieben mit ungarischem Personal und ungarischer Geschäftsführung. Für eine dort ansässige Person kommen auf Dividenden 15 % Einkommensteuer und ein jährlich gedeckelter Sozialbeitrag hinzu. Rechnen Sie beide Ebenen.
Alle drei scheitern am selben Test, wenn Sie in Deutschland bleiben. Sie sind der einzige Entscheider und wohnen hier? Dann liegt die Geschäftsleitung nach § 10 AO hier. Dieses Kriterium schlägt alle anderen.
So setzen wir es auf: Schreiben Sie das Land auf, in dem Sie leben werden, das Land, in dem Ihr Team arbeitet, und den Anteil des Gewinns, den Sie jährlich brauchen. Zeigen die drei Antworten auf denselben Ort, ist das meist Ihre Antwort. Zeigen sie auf drei verschiedene Orte, brauchen Sie einen Plan, keine Gesellschaft.
Die Rechnung für Gründer, die tatsächlich umziehen
Bisher sind Sie in Deutschland geblieben. Jetzt dieselben 100.000 Euro Gewinn für einen Gründer, der tatsächlich im jeweiligen Land lebt und die Gesellschaft von dort führt, bei vollständiger Ausschüttung 2026. Vereinfachte Darstellungen vor Sozialversicherung auf Gehälter, Buchhaltung und örtlichen Abgaben.
- Estland. Ausschüttungssteuer 22 % des Bruttobetrags: 22.000 Euro. Die Dividende von 78.000 Euro erreicht eine in Estland ansässige Person ohne weitere Quellensteuer. Ihnen bleiben rund 78.000 Euro. Thesaurieren Sie die Hälfte, wird im Jahr nur die ausgeschüttete Hälfte belastet.
- Bulgarien. Körperschaftsteuer 10 %: 10.000 Euro. Dividendensteuer 5 % auf 90.000 Euro: 4.500 Euro. Ihnen bleiben rund 85.500 Euro.
- Ungarn. Körperschaftsteuer 9 %: 9.000 Euro. Einkommensteuer 15 % auf 91.000 Euro Dividende: 13.650 Euro, Ihnen bleiben rund 77.350 Euro vor dem Sozialbeitrag von 13 %. Dieser fällt nur bis zur Jahresobergrenze von 7.747.200 Forint für 2026 an, und wie viel davon noch offen ist, hängt von Ihren übrigen Einkünften im Jahr ab.
- Zypern zum Vergleich. Körperschaftsteuer 15 %: 15.000 Euro. Als Non-Dom-Ansässiger keine SDC auf 85.000 Euro Dividende, plus GESY von 2,65 % innerhalb der Obergrenze, rund 2.250 Euro. Ihnen bleiben rund 82.750 Euro.
Offen gesagt: Rein rechnerisch behält ein Gründer, der tatsächlich in Bulgarien lebt und die Gesellschaft von dort führt, von einem voll ausgeschütteten Gewinn mehr als ein Non-Dom-Gründer in Zypern. Wir sagen das, weil es stimmt. Und weil die Wahl auf dem Leben beruhen sollte, das Sie führen wollen, nicht auf einer Tabelle. Für echte Umzügler liegen die vier Länder enger beieinander, als die Körperschaftsteuersätze vermuten lassen, weil die Dividendenebene die Reihenfolge verändert. Wo Sie leben wollen, die Sprache der Schule Ihrer Kinder, Banken, Gesundheitsversorgung, Flüge nach Hause und das persönliche Regime für Zuziehende wiegen meist schwerer als einige tausend Euro.
Wer aus Deutschland wegzieht, rechnet die deutsche Seite mit: § 6 AStG erfasst stille Reserven in Beteiligungen ab 1 %, wenn Sie in 7 der letzten 12 Jahre unbeschränkt steuerpflichtig waren, mit Ratenzahlung über sieben Jahre auf Antrag. Für deutsche Staatsangehörige kann bei Zuzug in ein Niedrigsteuerland zudem § 2 AStG für die Folgejahre greifen. So setzen wir es auf: beides vor dem Umzug prüfen, gleich welches der vier Länder Sie wählen.
Die drei im Überblick
- Estland. Körperschaftsteuer: fällig erst bei Ausschüttung, 22/78 (22 % brutto) 2026; thesaurierte Gewinne werden bei späterer Ausschüttung besteuert. Quellensteuer auf Dividenden an Privatpersonen: seit 2025 keine, außer in Übergangsfällen. Gewinnt für: Gründer, die reinvestieren und die Gesellschaft tatsächlich aus Estland führen. Schwachpunkt: am teuersten bei Ausschüttung; e-Residency ist kein Wohnsitz.
- Bulgarien. Körperschaftsteuer: 10 %. Quellensteuer auf Dividenden: 5 %. Geeignet für: Unternehmen mit echtem Betrieb in Bulgarien. Schwachpunkt: seit 30. Oktober 2026 nicht mehr auf der grauen FATF-Liste, Banken ziehen aber verzögert nach; Hinzurechnungsrisiko unter 15 %.
- Ungarn. Körperschaftsteuer: 9 %. Dividenden: 15 % plus gedeckelter Sozialbeitrag für Ansässige, abkommensbegrenzte Quellensteuer für Nichtansässige. Gewinnt für: Unternehmen mit echtem Betrieb in Ungarn. Schwachpunkt: Hinzurechnungsbesteuerung bei passiven Einkünften.
Für alle, die in Deutschland bleiben, haben die drei denselben Schwachpunkt: Die Gesellschaft wird dort geleitet, wo Sie sind. Ziehen Sie wirklich um, und der Schwachpunkt verschwindet in der Regel.
Acht Fragen, bevor Sie unterschreiben
Ihnen wird eine Gesellschaft in Estland, Bulgarien oder Ungarn angeboten? Verlangen Sie schriftliche Antworten auf diese Fragen. Ein seriöser Anbieter hat sie parat. Wir legen sie im ersten Gespräch auf den Tisch.
- Wo liegt die Geschäftsleitung, konkret? Wer zeichnet die Verträge, in welcher Stadt? Lautet die Antwort „Sie, von zu Hause“, ist die Gesellschaft nach § 10 AO und § 1 KStG in Deutschland steuerpflichtig.
- Was zahle ich insgesamt auf 100.000 Euro Gewinn, einschließlich Dividende? Nicht nur Körperschaftsteuer: was nach Abgeltungsteuer und Solidaritätszuschlag bei Ihnen ankommt, plus Gewerbesteuer, falls die Gesellschaft hier geleitet wird.
- Was mache ich mit meiner GmbH? Behalten, liquidieren, ruhen lassen? Wie übertrage ich Kunden ohne eine Spur, die dem Plan widerspricht?
- Wer dokumentiert die Verrechnungspreise? Machen GmbH und Auslandsgesellschaft Geschäfte miteinander, wer erstellt die Dokumentation, und auf welcher Grundlage?
- Wie wirkt die Hinzurechnungsbesteuerung? Welche Einkünfte sind passiv, wie hoch ist die effektive Belastung, liegt sie unter 15 %?
- Was kostet es jedes Jahr? Abschluss, Erklärungen, Sitz, Konto, jedes Jahr, nicht nur bei der Gründung.
- Welche Bank oder welcher Zahlungsdienstleister nimmt die Gesellschaft auf, und nach welchen Kriterien? Vor allem bei Bulgarien, bis die Banken die Streichung von der grauen Liste nachvollzogen haben.
- Wer haftet, wenn die Struktur nicht hält? Rechts- und Steuerleistungen erbringen zugelassene Berufsträger im eigenen Namen und in eigener Verantwortung, nicht ein Paketverkäufer.
Eine Antwort bleibt vage? Halten Sie an und verlangen Sie die vollständige Rechnung. Bleiben mehrere vage, haben Sie Ihre Antwort schon.
Der Vergleich mit Zypern, und wann Zypern nicht die Antwort ist
Wir arbeiten mit Zypern. Lesen Sie diesen Abschnitt in diesem Wissen.
Für Zypern gilt dieselbe Regel der Geschäftsleitung. Eine aus Deutschland geführte zyprische Limited ist nicht besser als eine estnische; unser Begleitbeitrag zur Zypern-Firma ohne Umzug rechnet es vor. Der Gewinn entsteht mit dem Umzug. Zypern verbindet 15 % Körperschaftsteuer, also nicht unter der Schwelle des § 8 Abs. 5 AStG, mit einem persönlichen Regime für nicht domizilierte Ansässige: keine SDC auf Dividenden und Zinsen, GESY gedeckelt bei 4.770 Euro im Jahr. Bei 100.000 Euro Gewinn behält ein Non-Dom-Gründer, der in Zypern lebt und die Gesellschaft von dort führt, rund 82.750 Euro. Die deutschen Wegzugsfragen nach § 6 und § 2 AStG bleiben bestehen; wir klären sie vorab.
Keines der drei Länder hat ein Sonderregime für zuziehende Gründer wie das zyprische Non-Dom. Ihre Sätze gelten für alle dort Ansässigen, und in Bulgarien sind auch Dividenden niedrig belastet, nicht nur die Gesellschaft. Das hilft aber nur, wenn Sie und die Gesellschaft tatsächlich dort sind. Die eigentliche Frage lautet daher nicht „welche Gesellschaft?“, sondern „wo werden Sie leben?“. Lautet die Antwort Estland, Bulgarien oder Ungarn, können deren Gesellschaften hervorragend sein. Lautet sie Deutschland, ändert keine ausländische Gesellschaft viel. Lautet sie Zypern, passt die zyprische Gesellschaft meist am saubersten.
Zu Bulgarien eine klare Antwort. Ja, wer tatsächlich in Bulgarien lebt und die Gesellschaft von dort führt, behält etwas mehr: im Beispiel oben rund 85.500 Euro gegenüber rund 82.750 Euro in Zypern, also rund 2.750 Euro Unterschied bei 100.000 Euro Gewinn. Das gilt aber nur, wenn Sie tatsächlich dorthin umziehen, und der Unterschied ist klein. Was Zypern bietet und weder Bulgarien noch die beiden anderen Länder haben, ist Flexibilität: die 60-Tage-Regel. In Estland, Bulgarien und Ungarn brauchen Sie für die steuerliche Ansässigkeit über die Tageszählung rund ein halbes Jahr, 183 Tage. In Zypern können Sie mit 60 Tagen steuerlich ansässig sein, wenn Sie im selben Steuerjahr alle vier Bedingungen erfüllen: Sie halten sich mindestens 60 Tage in Zypern auf; Sie halten sich in keinem anderen einzelnen Staat mehr als 183 Tage auf; Sie betreiben in Zypern ein Geschäft, sind dort beschäftigt oder bekleiden ein Amt bei einer in Zypern steuerlich ansässigen Gesellschaft, und diese Verbindung endet nicht im Laufe des Jahres; und Sie unterhalten in Zypern eine ständige Wohnung, die Ihnen gehört oder die Sie mieten. Bis Ende 2025 galt eine fünfte Bedingung, nämlich in keinem anderen Staat steuerlich ansässig zu sein; das Gesetz 244(I)/2025 hat sie ab 1. Januar 2026 gestrichen. Das ist die eigentliche Stärke Zyperns: Sie können einen großen Teil des Jahres anderswo verbringen und trotzdem in Zypern steuerlich ansässig sein. Deutschland wendet dabei weiter sein eigenes Recht an, und beanspruchen Sie beide Staaten, entscheidet die Tie-Breaker-Regel des Doppelbesteuerungsabkommens.
Wann ist Zypern nicht die Antwort? Wenn Sie in einem der drei Länder leben wollen, wenn Ihr Unternehmen tatsächlich dort aufgebaut ist, wenn Ihr Team und Ihre Kunden dort sitzen, oder wenn der estnische Aufschub zu einer langen Reinvestitionsphase besser passt als ein zyprischer Dividendenplan. Dann ist die Gesellschaft dieses Landes die richtige Wahl, und wir sagen Ihnen das.
Vier Fälle
Florian, Köln: eine OÜ aus Deutschland
Florian betreibt seit drei Jahren eine e-Resident-OÜ und rechnet mit deutschen Kunden ab. Er entscheidet alles in Köln. Seine Steuerberaterin weist darauf hin, dass die Geschäftsleitung nach § 10 AO in Deutschland liegt, mit Körperschaft- und Gewerbesteuer für die Vergangenheit. Florian bereinigt die Lage, überführt das Geschäft in eine GmbH und vergleicht später einen echten Umzug. Die Lehre: e-Residency ist ein hervorragendes Werkzeug, keine Steueradresse.
Katrin, Dresden: eine bulgarische Gesellschaft „zu 10 %“
Katrin wurde eine bulgarische Gesellschaft für ihr Agenturgeschäft angeboten. Die Rechnung zeigt: aus Dresden geführt, wäre sie in Deutschland steuerpflichtig; passive Einkünfte unter 15 % Belastung wären ohnehin hinzurechnungsgefährdet, und ihr Zahlungsdienstleister würde fragen, warum eine bulgarische Gesellschaft keine echte Basis in Bulgarien hat. Sie bleibt bei ihrer GmbH, bis sie über ihren Wohnort entscheidet.
Thomas, Regensburg: ein echter Betrieb in Ungarn
Thomas eröffnet in Győr ein Entwicklungsbüro mit sechs Ingenieuren und einem örtlichen Geschäftsführer, der es täglich leitet. Der Gewinn der ungarischen Gesellschaft ist ungarischer Gewinn zu 9 %, aus aktiver Tätigkeit vor Ort. Seine Dividenden werden weiter in Deutschland besteuert, aber der operative Gewinn entsteht und wird tatsächlich in Ungarn geleitet. Die Lehre: So wird der niedrige Satz richtig genutzt, mit echten Menschen und echter Leitung vor Ort.
Sabine, Hamburg: Thesaurierung, die nicht passte
Sabine führt ein Designstudio und fand den Steueraufschub bis zur Ausschüttung in Estland reizvoll. Sie braucht jährlich rund 80 % des Gewinns zum Leben. Selbst in Tallinn würde der größte Teil ausgeschüttet und mit 22 % des Bruttobetrags belastet; der Aufschub hilft nur bei einem Fünftel. Bleibt sie in Hamburg, wird die OÜ ohnehin hier geleitet und besteuert. Sie vergleicht einen echten Umzug mit ihrer bestehenden GmbH und bleibt bei der GmbH, bis ihre Wohnortpläne feststehen. Die Lehre: Der Aufschub lohnt nur, wenn das Geld in der Gesellschaft bleibt.
Häufige Fehler mit EU-Gesellschaften
- Digitalen Zugang mit Wohnsitz verwechseln. e-Residency macht die estnische Verwaltung von überall bequem. Sie verlegt weder Sie noch Ihre Gesellschaft.
- Nur Körperschaftsteuersätze vergleichen. 9 % oder 10 % sagen wenig, wenn der Gewinn ausgeschüttet und in Deutschland erneut besteuert wird. Vergleichen Sie, was auf Ihrem Konto landet.
- Die Hinzurechnungsbesteuerung übersehen. Mit 9 % und 10 % liegen Ungarn und Bulgarien unter der Niedrigsteuergrenze von 15 % nach § 8 Abs. 5 AStG. Passive Einkünfte einer beherrschten Gesellschaft landen dann direkt in Ihrer eigenen Erklärung.
- Alle Entscheidungen am heimischen Schreibtisch treffen. Verträge, Freigaben und E-Mails zeigen, wo die Gesellschaft geleitet wird. Eine Registeradresse nicht.
- Die Bankseite unterschätzen. Banken und Zahlungsdienstleister prüfen, wo die Gesellschaft geleitet wird, wo der Inhaber wohnt und bei Bulgarien die jüngste Vergangenheit auf der grauen Liste, bis ihre Risikomodelle die Streichung vom 30. Oktober 2026 abbilden. Eine Gesellschaft ohne echte Verbindung zum Registerstaat bekommt Fragen.
- Aufschub für Ersparnis halten. Der estnische Aufschub schiebt die Steuer in die Zukunft. Bei Ausschüttung wird sie gezahlt. Wertvoll für Reinvestierer, kaum relevant für alle, die den Gewinn jährlich brauchen.
- Die FATF-Streichung für eine Steueränderung halten. Die FATF hat Bulgarien am 30. Oktober 2026 von der grauen Liste gestrichen; die Bankreibung kann mit der Zeit abnehmen. Das ändert nichts am Ort der Geschäftsleitung und nichts an der Besteuerung Ihrer Dividende.
Wenn Sie umziehen: die ersten Schritte in jedem der drei Länder
- Wohnsitz anmelden. Als EU-Bürger bei den örtlichen Behörden registrieren, Wohnung mieten oder kaufen, Ankunftsdatum belegen.
- Deutschland sauber verlassen. Abmeldung nach dem Bundesmeldegesetz, Wohnung aufgeben, Erklärung für das Wegzugsjahr, § 6 AStG vor dem Stichtag bewerten lassen.
- Die Geschäftsleitung verlegen. Sitzungen dort, wo Sie jetzt leben, Verträge dort zeichnen, Bücher und Unterlagen dort führen. Verlegt eine bestehende Gesellschaft ihre Leitung: Datum und Beschlüsse dokumentieren.
- Lohn und Beiträge einrichten. Örtliche Sozial- und Krankenversicherung, ein Gehalt, das zu Ihrer Rolle passt.
- Ausschüttungen zeitlich planen. Ausschüttungen nach dem Umzug folgen der neuen Ansässigkeit, solche davor nicht. Der Zeitpunkt entscheidet viel.
Es sind dieselben Schritte, die wir für Zypern aufsetzen. Das Land ändert sich. Die Logik nicht.
Belegmappe: wo wird Ihre Gesellschaft geleitet?
Über die Geschäftsleitung entscheiden Tatsachen, nicht die Gründungsurkunde. Diese Unterlagen fordert das Finanzamt zuerst an. Die rechte Spalte zeigt, was sie belegen sollten, wenn die Gesellschaft wirklich im Gründungsstaat geleitet wird.
| Unterlage | Was sie zeigen sollte |
|---|---|
| Protokolle der Geschäftsführung | Sitzungen im Gründungsstaat, mit Anwesenheit der Geschäftsführer |
| Wohnsitz der Geschäftsführer | Mindestens der entscheidende Geschäftsführer lebt dort |
| Unterschriften unter wichtigen Verträgen | Dort geleistet, nicht am Küchentisch in München |
| Bankvollmachten und Zahlungsfreigaben | Von Personen in diesem Land erteilt |
| Büro und Personal | Ein echter Arbeitsort, nicht nur eine Anschrift |
| E-Mails und Reisedaten | Passen zu allem anderen; Betriebsprüfer lesen sie |
Wenn das Finanzamt die Gesellschaft als deutsch einstuft
Liegt der Ort der Geschäftsleitung (§ 10 AO) in Deutschland, ist die ausländische Gesellschaft in Deutschland unbeschränkt körperschaftsteuerpflichtig (§ 1 KStG). In der Regel kommt Gewerbesteuer hinzu. Für die Zeit davor drohen Nachzahlungen mit Zinsen. Die Gesellschaft kann zugleich im Gründungsstaat ansässig bleiben; dann entscheidet das Doppelbesteuerungsabkommen, meist nach dem Ort der tatsächlichen Geschäftsleitung.
Ziehen Sie die Geschäftsleitung später aus Deutschland ab, kann § 12 Abs. 1 KStG die Wirtschaftsgüter so behandeln, als wären sie zum gemeinen Wert veräußert. Bei Ihnen persönlich kann ein Wegzug zusätzlich § 6 AStG auslösen.
Zeitplan: Geschäftsleitung sauber verlegen
| Wann | Schritt |
|---|---|
| Monat 1 bis 2 | Entscheiden, ob Sie umziehen oder einen Geschäftsführer vor Ort bestellen, der wirklich entscheidet. Deutsche Beratung zu § 12 KStG und § 6 AStG einholen. |
| Monat 3 | Büro oder Wohnung im neuen Land mieten. Bankvollmachten umstellen. |
| Monat 4 | Erste Sitzung dort, protokolliert. Verträge ab diesem Tag dort unterschreiben. |
| Jahresende | Prüfen, ob Protokolle, Unterschriften und Reisen ein Bild ergeben. |
Das ist eine ENCC-Arbeitsfolge, kein amtlicher Zeitplan.
Häufige Fragen
Macht mich e-Residency in Estland steuerlich ansässig?
Nein. Es ist eine digitale Identität, ein hervorragendes Werkzeug, aber ohne Aufenthaltsrecht und ohne steuerliche Ansässigkeit.
Beträgt die estnische Ausschüttungssteuer 2026 22 oder 24 %?
22 %. Die amtliche Satztabelle für 2026 nennt 22/78, also 22 % brutto. Die Erhöhung auf 24 % wurde 2025 beschlossen, vom estnischen Parlament aber am 3. Dezember 2025 gestrichen, bevor sie in Kraft trat.
Steht Bulgarien noch auf der grauen FATF-Liste?
Nein. Mit ihrer Erklärung vom 30. Oktober 2026 hat die FATF Bulgarien von der Liste der Staaten unter verstärkter Beobachtung gestrichen, weil Bulgarien die Zusagen seines Aktionsplans erfüllt hat.
Kann ich eine EU-Gesellschaft aus Deutschland führen und den dortigen Satz zahlen?
In der Regel nicht. Mit Geschäftsleitung in Deutschland ist die Gesellschaft hier unbeschränkt körperschaft- und gewerbesteuerpflichtig. Den örtlichen Satz verdienen Sie, indem Sie dort leben.
Ist eine Zypern-Limited besser?
Nicht, wenn Sie in Deutschland bleiben. Ziehen Sie nach Zypern und führen die Gesellschaft von dort, ist das Ergebnis wegen des persönlichen Regimes für nicht Domizilierte meist sauberer: keine SDC auf Dividenden, plus GESY innerhalb der Obergrenze.
Hilft ein Geschäftsführer vor Ort?
Nur wenn er wirklich entscheidet. Ein Geschäftsführer, der unterschreibt, was Sie aus Deutschland schicken, lässt die Geschäftsleitung bei Ihnen.
Was passiert, wenn das Finanzamt die Gesellschaft als deutsch einstuft?
Sie wird in Deutschland körperschaftsteuerpflichtig, meist auch gewerbesteuerpflichtig, oft rückwirkend mit Zinsen. Das Abkommen kann dann zwischen beiden Staaten entscheiden.
Welche Unterlagen belegen den Ort der Geschäftsleitung?
Protokolle, Wohnsitz der Geschäftsführer, Ort der Vertragsunterschriften, Zahlungsfreigaben und ein Büro mit echter Arbeit.
Wie das in Ihren Gesamtplan passt
Jede Struktur in diesem Leitfaden beginnt mit Ihrem Wohnsitz. Unser Leitfaden zum Umzug nach Zypern ordnet die Schritte, internationale Firmenstrukturen behandelt Holdings und Gruppen, und Wegzug nach Zypern: Steuern die deutsche Seite. Alle Beiträge finden Sie im deutschen Blog.
Sie wollen den Vergleich mit Ihren Zahlen, einschließlich der deutschen Seite, die wir gemeinsam mit Ihrer Steuerberatung betrachten? Dann können Sie uns schreiben. Wir koordinieren die Prüfung; Rechts- und Steuerleistungen führen unabhängige, zugelassene Partner im eigenen Namen und in eigener Verantwortung aus.
Quellen
- Estnische Steuer- und Zollbehörde, Steuersätze 2024 bis 2026 (zuletzt aktualisiert am 26. März 2026): https://www.emta.ee/en/business-client/taxes-and-payment/income-and-social-taxes/tax-rates
- Estnische Steuer- und Zollbehörde, Besteuerung von Dividenden: https://www.emta.ee/en/business-client/taxes-and-payment/income-and-social-taxes/taxation-dividends
- Republik Estland, e-Residency: https://www.e-resident.gov.ee
- Bulgarische Nationale Steueragentur, Körperschaftsteuer und Dividendensteuer: https://nra.bg/wps/portal/nra/en
- FATF, Jurisdictions under Increased Monitoring, 30. Oktober 2026: https://www.fatf-gafi.org/en/publications/High-risk-and-other-monitored-jurisdictions/increased-monitoring-october-2026.html
- Ungarische Steuer- und Zollverwaltung (NAV), Informationsheft Nr. 49 zur Sozialbeitragssteuer, veröffentlicht am 16. Januar 2026, Abschnitt zur Obergrenze (ungarisch): https://nav.gov.hu/pfile/file?path=%2Fugyfeliranytu%2Fnezzen-utana%2Finf_fuz%2F2026%2F49.-A-szocialis-hozzajarulasi-ado-2026.-01.-16
- Zyprische Steuerbehörde (Tax Department), Tax Residency/Domicility (183-Tage-Regel und 60-Tage-Regel), abgerufen am 3. November 2026: https://www.gov.cy/mof-tax/en/documents/tax-residency-domicility/
- Zyprisches Gesetz 244(I)/2025 zur Änderung des Einkommensteuergesetzes, in Kraft seit 1. Januar 2026: https://cylaw.org/nomoi/arith/2025_1_244.pdf
- Tageszählung für die steuerliche Ansässigkeit: Estnische Steuer- und Zollbehörde, Determining residency (Einkommensteuergesetz § 6 Abs. 1), https://emta.ee/en/private-client/foreigner-non-resident/tax-residency/determining-residency; Bulgarisches Finanzministerium, Einkommensteuer natürlicher Personen (Art. 4 ZDDFL), https://www.minfin.bg/bg/827; Ungarisches Einkommensteuergesetz (Gesetz CXVII von 1995), § 3 Nr. 2, https://net.jogtar.hu/jogszabaly?docid=99500117.tv (abgerufen am 3. November 2026).
- Abgabenordnung § 10: https://www.gesetze-im-internet.de/ao_1977/__10.html
- Körperschaftsteuergesetz § 1: https://www.gesetze-im-internet.de/kstg_1977/__1.html
- Einkommensteuergesetz § 32d: https://www.gesetze-im-internet.de/estg/__32d.html
- Außensteuergesetz §§ 7 und 8: https://www.gesetze-im-internet.de/astg/
- § 10 AO (Geschäftsleitung): https://www.gesetze-im-internet.de/ao_1977/__10.html
- § 1 KStG (unbeschränkte Körperschaftsteuerpflicht): https://www.gesetze-im-internet.de/kstg_1977/__1.html
- § 12 KStG (Entstrickung): https://www.gesetze-im-internet.de/kstg_1977/__12.html
Estnische Körperschaftsteuer, britische Ansässigkeit von Gesellschaften (HMRC INTM120000), § 1 und § 12 KStG sowie die Artikel des rumänischen Steuergesetzbuchs erneut geprüft am 3. November 2026; FATF-Status Bulgariens erneut geprüft am 30. Oktober 2026; alle übrigen Punkte geprüft am 21. Oktober 2026. Unsere Rangfolge: zuerst der veröffentlichte Gesetzestext, dann Hinweise der Finanzverwaltung, dann andere amtliche Stellen wie die FATF, dann Fachkommentare. Wo sie abweichen, gilt das Gesetz, und wir sagen das.
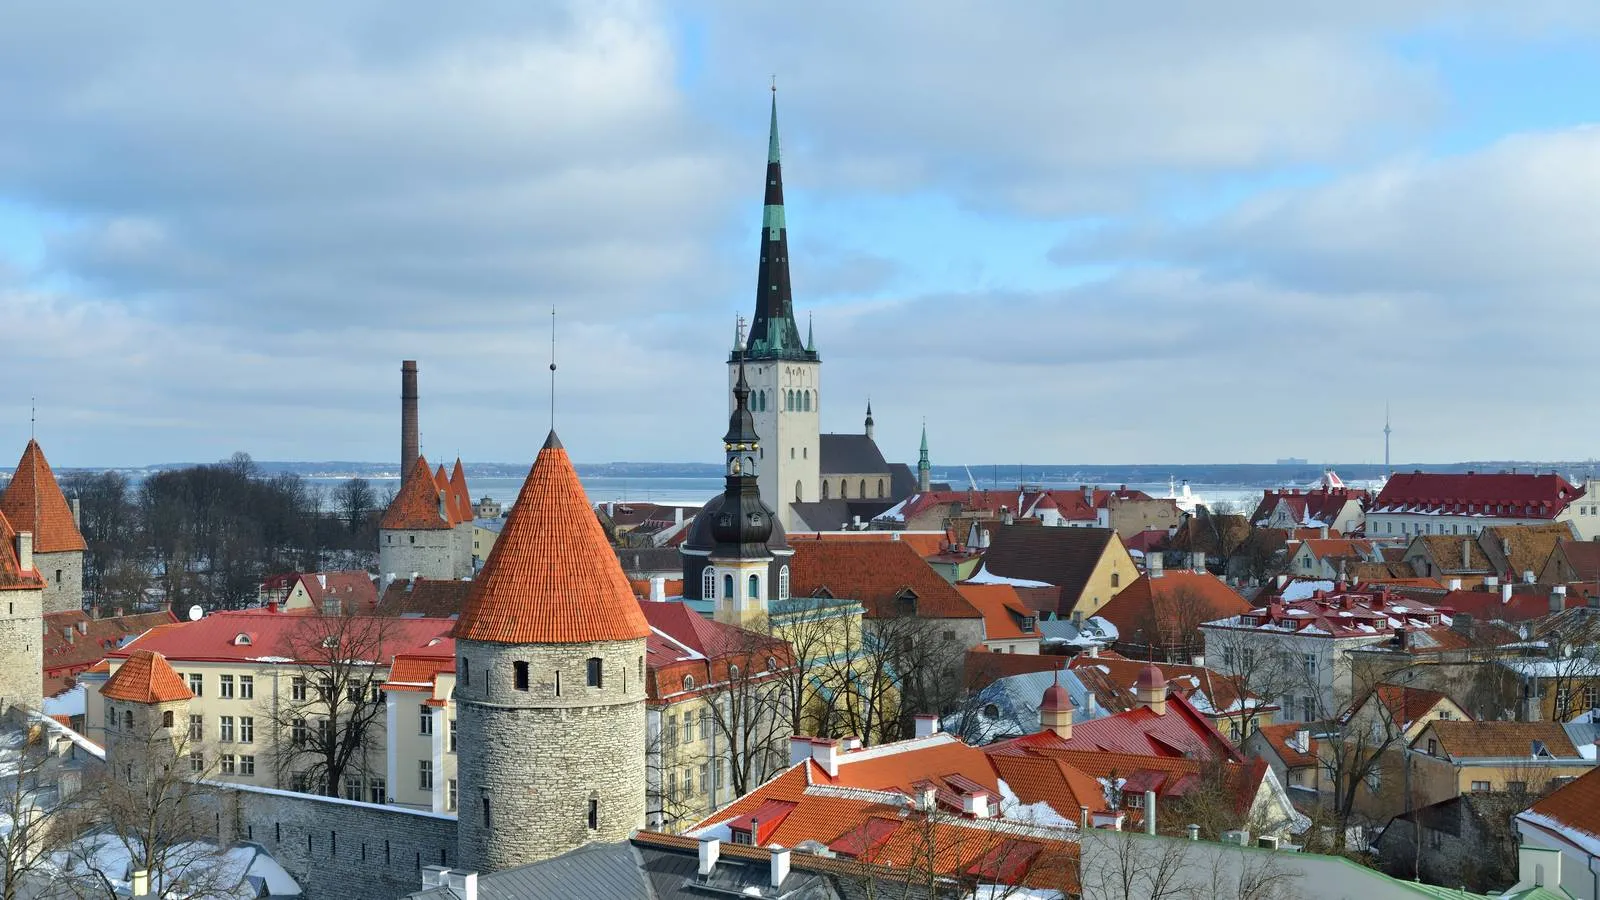
Titelbild: Altstadt von Tallinn im Winter. Foto: Ivar Leidus, Wikimedia Commons, CC BY-SA 3.0 EE, zugeschnitten.