În acest ghid
- Regula care se aplică tuturor celor trei
- Estonia: e-Residency nu înseamnă rezidență
- Bulgaria: 10% și o listă pe care trebuie să o cunoști
- Ungaria: 9% și o contribuție socială plafonată
- Criterii de decizie: ce țară pentru ce fel de antreprenor
- Calculul pentru cei care chiar se mută
- Cele trei, una lângă alta
- Opt întrebări pe care să le pui înainte să semnezi
- Cum se compară cu Ciprul și când Ciprul nu e răspunsul
- Patru cazuri
- Greșelile frecvente cu firmele din UE
- Dacă te muți: primii pași în oricare dintre cele trei
- Dosarul de dovezi: unde e condusă firma ta?
- Dacă ANAF consideră firma rezidentă în România
- Calendar: cum muți conducerea corect
- Întrebări frecvente
- Cum se leagă de restul planului tău
- Surse
Situația la 30 octombrie 2026 (statutul FATF al Bulgariei actualizat pe 30 octombrie 2026; restul punctelor verificate la 21 octombrie 2026): pe baza cotelor de impozitare publicate pentru 2026 de Administrația Fiscală și Vamală a Estoniei și a ghidului ei privind impozitarea dividendelor, a paginilor oficiale ale programului e-Residency, a legislației bulgare privind impozitul pe profit și impozitul pe venit, a ghidurilor administrației fiscale maghiare (NAV) pentru 2026, a declarației FATF privind jurisdicțiile aflate sub monitorizare sporită din 30 octombrie 2026, a Codului fiscal român și a Legii 141/2025. Actualizăm ghidul când se schimbă legea, listele FATF sau practica oficială.
După „firma în Cipru fără mutare”, a doua idee pe care o auzim cel mai des de la antreprenorii români e verișoara ei europeană: „Îmi deschid o firmă în Estonia, Bulgaria sau Ungaria și o conduc de acasă.” Fiecare țară e prezentată cu o singură cifră-reper. Estonia: impozit pe profit doar la distribuire, 22/78. Bulgaria: 10%. Ungaria: 9%. Numere bune. Hai să vedem cine le câștigă de fapt.
Numerele sunt reale. Dar niciunul nu răspunde la întrebarea care contează, aceeași la care am răspuns pentru Cipru: unde e condusă firma și unde locuiești tu? Luăm cele trei țări pe rând. Îți arătăm cât păstrezi din fiecare când banii ajung la tine. Și de ce firma te urmează pe tine, nu invers.
Ideea e simplă. Concurența dintre state pentru firme e sănătoasă. Fiecare dintre aceste trei țări a făcut o alegere bună, care merită respectată. Să folosești alegerea lor e legitim și e dreptul tău. Să pretinzi că o folosești, de la un birou din altă țară, nu este. Și nici nu funcționează.
Regula care se aplică tuturor celor trei
Regula unu: firma plătește acolo unde e condusă efectiv. Ești singurul administrator, singurul care decide, și locuiești în Cluj? Atunci firma e condusă din Cluj. Codul fiscal român tratează ca persoană juridică română și persoana juridică străină cu sediul conducerii efective în România. Țara de înființare o poate considera și ea rezidentă. Atunci decide convenția dintre cele două state, care se uită de obicei la locul conducerii efective.
Regula doi: dividendul plătește acolo unde locuiești tu. O firmă străină nu îți schimbă impozitul pe dividende din România: 16% pentru dividendele încasate din 1 ianuarie 2026, plus CASS de 10% în limita plafonului legal. Cine vrea alt rezultat își mută viața, nu ștampila.
Estonia: e-Residency nu înseamnă rezidență
Ce este e-Residency
Programul estonian e-Residency îți dă o identitate digitală emisă de stat. Semnezi electronic, înființezi și administrezi online o firmă estoniană. E o infrastructură publică excelentă, și Estonia merită creditul pentru ea.
Dar nu e rezidență. Nu îți dă dreptul să locuiești în Estonia, nici permis de ședere, nici rezidență fiscală. Programul o spune singur. Un e-rezident care locuiește în România e un rezident român cu o firmă estoniană. Atât.
Cum se impozitează firma estoniană
Estonia impozitează firma când distribuie, nu când câștigă. Cât timp profitul stă în firmă, nu plătești impozit pe profit. Când distribui, firma plătește impozit pe distribuire. Pentru 2026, Administrația Fiscală și Vamală a Estoniei indică 22/78 din dividendul net, adică 22% din suma brută. Cota redusă pentru dividendele regulate a dispărut din 2025, iar de atunci Estonia nu mai reține impozit suplimentar pe dividendele plătite persoanelor fizice, cu excepția unei reguli tranzitorii pentru profiturile mai vechi.
Un detaliu pe care multe articole îl ratează. O creștere la 24% din 2026, adică 24/76 la distribuire, a fost adoptată în iunie 2025, odată cu abrogarea taxei de securitate planificate. Parlamentul estonian a anulat-o pe 3 decembrie 2025, înainte să intre în vigoare. Tabelul oficial pentru 2026, actualizat în martie 2026, arată 22/78.
Cât te costă la distribuire
Pe cifre. 100.000 de euro profit, distribuit integral. Estonia reține 22.000 de euro. La tine ajung 78.000. România impozitează apoi dividendul cu 16%, adică 12.480 de euro, plus CASS în limita plafonului. Îți rămân cel mult aproximativ 65.500 de euro, înainte de CASS.
De aceea spunem că firma estoniană e cea mai scumpă dintre cele trei la distribuire. Câștigul ei real este amânarea: cât timp profitul rămâne în firmă, nu se datorează impozit. Pentru cine reinvestește totul ani la rând, asta contează mult. Pentru cine trăiește din profit, e varianta cea mai scumpă.
Și dacă o conduci de acasă
Tot ce e mai sus presupune că Estonia are dreptul să impoziteze firma. O conduci din România? Atunci firma e tratată ca persoană juridică română și plătește impozit pe profit în România în fiecare an, distribuit sau nu. Amânarea, practic, dispare.
Bulgaria: 10% și o listă pe care trebuie să o cunoști
Cum se impozitează
Bulgaria taxează profitul cu o cotă unică de 10%, una dintre cele mai mici din UE, și reține 5% pe dividendele plătite persoanelor fizice. De la 1 ianuarie 2026, Bulgaria folosește euro. O alegere clară pentru cine chiar lucrează acolo.
Statutul FATF
În octombrie 2023, FATF a pus Bulgaria sub monitorizare sporită, pe lista numită „gri”. Prin declarația din 30 octombrie 2026, după plenara din octombrie de la Paris, FATF a scos Bulgaria de pe această listă, constatând că și-a îndeplinit angajamentele din planul de acțiune. Bulgaria continuă să lucreze cu MONEYVAL, organismul anti-spălare al Consiliului Europei, ca să mențină progresele.
Ce înseamnă asta pentru tine? Bulgaria nu mai e pe lista gri. Băncile și procesatorii de plăți își actualizează evaluările interne de risc cu întârziere, așa că unele întrebări suplimentare pot continua o vreme, dar costul acesta se estompează. Scoaterea de pe listă nu schimbă întrebarea fiscală: locul de unde e condusă firma decide în continuare unde se impozitează.
Cât te costă la distribuire și dacă o conduci de acasă
100.000 de euro profit, distribuit integral: 10% impozit pe profit, 10.000 de euro; 5% reținere pe dividendul de 90.000, adică 4.500 de euro. România impozitează apoi dividendul, de obicei cu credit pentru impozitul bulgar. Dar dacă firma bulgară e condusă din România, devine firmă românească, cu impozit pe profit românesc. Cei 10% sunt cota Bulgariei. Conduci firma din Pitești și România o poate impozita și ca firmă condusă din România.
Ungaria: 9% și o contribuție socială plafonată
Cum se impozitează
Ungaria are cea mai mică cotă de impozit pe profit din UE: 9%. Dividendele plătite persoanelor fizice rezidente în Ungaria poartă 15% impozit pe venit și o contribuție socială de 13%, aplicată doar până la plafonul anual, stabilit de NAV pentru 2026 la 7.747.200 de forinți, adică de 24 de ori salariul minim. Dividendele plătite persoanelor fizice nerezidente au reținere la sursă în Ungaria, redusă prin convenția aplicabilă.
Capcana pentru nerezidenți
Cota mică e făcută pentru firme care chiar lucrează în Ungaria. O firmă maghiară condusă din România de un singur fondator are aceeași problemă a conducerii ca celelalte. Și pentru că 9% e sub pragul de 15% folosit acum de multe țări europene în regulile privind societățile străine controlate, anumite profituri, mai ales cele pasive, pot fi atribuite direct asociatului rezident. Cota mică te poate costa acasă.
Criterii de decizie: ce țară pentru ce fel de antreprenor
Cele trei țări nu sunt interschimbabile. Fiecare se potrivește altui tip de afacere și altui tip de viață. Și fiecare cade altfel când antreprenorul rămâne acasă.
Estonia câștigă pentru cine reinvestește și chiar locuiește acolo. Impozitul la distribuire răsplătește firma care își ține profitul la lucru: firma de software care angajează, firma comercială care își finanțează stocul, fondatorul care nu are nevoie de dividende ani la rând. Merge pentru oamenii care se simt bine cu o administrație digitală și își construiesc viața profesională la Tallinn sau Tartu. Nu merge pentru consultantul care are nevoie anual de cea mai mare parte a profitului: distribuirea se impozitează cu 22% din suma brută.
Bulgaria se potrivește unei afaceri cu bază reală în Bulgaria. Cota unică mică a impozitului pe profit și reținerea de 5% pe dividende sunt atractive pentru o firmă cu birou, angajați și clienți la Sofia sau Plovdiv, condusă de oameni care locuiesc acolo. De când FATF a scos Bulgaria de pe lista gri, pe 30 octombrie 2026, fricțiunile bancare ar trebui să scadă în timp, dar Bulgaria tot nu ajută un antreprenor care conduce firma din altă țară.
Ungaria câștigă pentru o firmă operațională cu activitate reală acolo. Cota de 9%, cea mai mică din UE, se potrivește producției, centrelor de dezvoltare și serviciilor cu angajați și conducere în Ungaria. Pentru o persoană fizică rezidentă, dividendul adaugă 15% impozit pe venit și o contribuție socială plafonată anual. Calculează ambele niveluri.
Toate trei cad la același test pentru cine rămâne acasă. Ești singurul care decide și locuiești în România? Atunci firma e condusă din România. Acesta e primul criteriu și le bate pe celelalte trei.
Așa o punem pe picioare: scrie țara în care vei locui, țara în care va lucra echipa ta și partea din profit de care ai nevoie în fiecare an. Dacă cele trei răspunsuri arată spre același loc, acela e de obicei răspunsul. Dacă arată spre trei locuri diferite, ai nevoie de un plan, nu de o firmă.
Calculul pentru cei care chiar se mută
Până aici ai rămas în România. Acum, aceiași 100.000 de euro profit pentru un antreprenor care chiar locuiește în țara respectivă și conduce firma de acolo, cu tot profitul distribuit în 2026. Exemple simplificate, înainte de contribuțiile pe salariu, contabilitate și taxe locale.
- Estonia. Impozit pe distribuire de 22% din brut: 22.000 de euro. Dividendul de 78.000 de euro ajunge la o persoană fizică rezidentă în Estonia fără altă reținere. Păstrezi circa 78.000 de euro. Ții jumătate din profit în firmă? Atunci doar jumătatea distribuită se impozitează în anul acela.
- Bulgaria. Impozit pe profit de 10%: 10.000 de euro. Impozit pe dividende de 5% din 90.000: 4.500 de euro. Păstrezi circa 85.500 de euro.
- Ungaria. Impozit pe profit de 9%: 9.000 de euro. Impozit pe venit de 15% pe dividendul de 91.000: 13.650 de euro, deci păstrezi circa 77.350 de euro înainte de contribuția socială de 13%. Aceasta se aplică doar până la plafonul anual de 7.747.200 de forinți în 2026, iar cât mai rămâne din plafon depinde de celelalte venituri din an.
- Ciprul, pentru comparație. Impozit pe profit de 15%: 15.000 de euro. Ca rezident Non-Dom, fără SDC pe dividendul de 85.000, plus GESY de 2,65% în limita plafonului, circa 2.250 de euro. Păstrezi circa 82.750 de euro.
Spus direct: strict la calcul, un antreprenor care chiar locuiește în Bulgaria și conduce firma de acolo păstrează mai mult dintr-un profit distribuit integral decât un fondator Non-Dom în Cipru. O spunem pentru că e adevărat. Și pentru că alegerea trebuie să stea pe viața pe care ți-o dorești, nu pe un tabel. Pentru cei care chiar se mută, cele patru țări sunt mai apropiate decât sugerează cotele de profit, pentru că nivelul dividendelor schimbă ordinea. Iar cifrele sunt doar o parte: unde vrei să trăiești, limba în care învață copiii, băncile, sănătatea, zborurile spre casă și regimul personal pentru cei care vin din afară cântăresc de obicei mai mult decât câteva mii de euro.
Cele trei, una lângă alta
- Estonia. Impozit pe profit: datorat abia la distribuire, 22/78 (22% din brut) în 2026; profitul păstrat în firmă se impozitează când este distribuit. Reținere pe dividendele către persoane fizice: niciuna din 2025, cu excepția cazurilor tranzitorii. Câștigă pentru: fondatori care reinvestesc și chiar conduc firma din Estonia. Punct slab: cea mai scumpă la distribuire; e-Residency nu e rezidență.
- Bulgaria. Impozit pe profit: 10%. Reținere pe dividende: 5%. Potrivită pentru: afaceri cu activitate reală în Bulgaria. Punct slab: scoasă de pe lista gri FATF pe 30 octombrie 2026, dar băncile se pot adapta mai încet.
- Ungaria. Impozit pe profit: 9%. Dividende: 15% plus contribuție socială plafonată pentru rezidenți, reținere limitată prin convenție pentru nerezidenți. Câștigă pentru: afaceri cu activitate reală în Ungaria. Punct slab: cota mică poate declanșa regulile privind societățile străine controlate.
Toate trei au același punct slab pentru cine rămâne acasă: firma e condusă de unde ești tu. Mută-te cu adevărat, și punctul slab de obicei dispare.
Opt întrebări pe care să le pui înainte să semnezi
Ți se propune o firmă în Estonia, Bulgaria sau Ungaria? Cere răspunsuri scrise la aceste întrebări. Un furnizor serios le are pregătite. Noi le punem pe masă de la prima discuție.
- Unde va fi, concret, sediul conducerii efective? Cine semnează contractele și din ce oraș? Dacă răspunsul e „tu, de acasă”, firma va fi tratată ca persoană juridică română.
- Cât plătesc în total pe 100.000 de euro profit, cu dividendul inclus? Nu doar impozitul pe profit: ce ajunge în contul tău după impozitul pe dividende și CASS.
- Ce fac cu SRL-ul actual? Îl păstrez, îl închid, îl las inactiv? Cum mut clienții fără o urmă care contrazice planul?
- Cine face documentarea prețurilor de transfer? Dacă SRL-ul și firma străină fac tranzacții între ele, cine întocmește documentația și pe ce bază?
- Cât costă pe an? Contabilitate, situații financiare, declarații, sediu, cont bancar, în fiecare an, nu doar la înființare.
- Ce bancă sau ce procesator de plăți va accepta firma și pe ce criterii? Mai ales pentru Bulgaria, până când băncile își actualizează evaluările după scoaterea ei de pe lista gri.
- Ce se întâmplă dacă ANAF consideră firma condusă din România? Un consultant serios îți spune direct: impozit pe profit în România pentru anii respectivi, cu dobânzi și penalități.
- Cine răspunde dacă structura cade? Serviciile juridice și fiscale le prestează profesioniști autorizați, în nume propriu și pe propria răspundere, nu un vânzător de pachete.
Un răspuns vag la oricare dintre ele? Oprește-te și cere calculul complet. Doar un zâmbet și o broșură la mai multe? Ai primit deja răspunsul.
Cum se compară cu Ciprul și când Ciprul nu e răspunsul
Noi lucrăm cu Ciprul. Citește partea asta știind asta.
Ciprul are aceeași regulă a conducerii ca toată lumea. O firmă cipriotă condusă din România nu e cu nimic mai bună decât una estoniană; ghidul nostru despre firma în Cipru fără mutare arată cifrele. Câștigul apare când te muți. Ciprul combină impozitul pe profit de 15% cu un regim personal pentru cei care nu au domiciliul acolo: fără SDC pe dividende și dobânzi, cu contribuția GESY plafonată la 4.770 de euro pe an. La 100.000 de euro profit, un fondator Non-Dom care locuiește în Cipru și conduce firma de acolo păstrează circa 82.750 de euro.
Niciuna dintre cele trei țări nu are un regim special pentru fondatorii care vin din afară, cum e Non-Dom în Cipru. Cotele lor se aplică oricui e rezident acolo, iar în Bulgaria cotele mici ating și dividendul, nu doar firma. Dar te ajută doar dacă tu și firma sunteți cu adevărat acolo. Așa că întrebarea reală nu e „ce firmă?”, ci „unde vei locui?”. Dacă răspunsul e Estonia, Bulgaria sau Ungaria, firmele lor pot fi excelente. Dacă răspunsul e România, nicio firmă străină nu schimbă mare lucru. Dacă răspunsul e Ciprul, firma cipriotă e de obicei potrivirea cea mai curată.
Despre Bulgaria, un răspuns direct. Da, un antreprenor care chiar locuiește în Bulgaria și conduce firma de acolo păstrează puțin mai mult: în exemplul de mai sus circa 85.500 de euro, față de circa 82.750 de euro în Cipru, adică o diferență de circa 2.750 de euro la 100.000 de euro profit. Dar asta doar dacă te muți efectiv acolo, iar diferența e mică. Ce îți dă Ciprul și nu îți dau nici Bulgaria, nici celelalte două țări este flexibilitatea: regula de 60 de zile. În Estonia, Bulgaria și Ungaria, ca să devii rezident fiscal prin numărarea zilelor, trebuie să stai acolo circa jumătate de an, 183 de zile. În Cipru poți fi rezident fiscal cu 60 de zile, dacă îndeplinești toate cele patru condiții în același an fiscal: stai cel puțin 60 de zile în Cipru; nu stai mai mult de 183 de zile în niciun alt stat; desfășori o activitate în Cipru, ești angajat în Cipru sau deții o funcție într-o firmă rezidentă fiscal în Cipru, iar legătura asta nu încetează în cursul anului; și ai în Cipru o locuință permanentă, în proprietate sau închiriată. Până la sfârșitul lui 2025 exista și a cincea condiție, să nu fii rezident fiscal în niciun alt stat; Legea 244(I)/2025 a eliminat-o de la 1 ianuarie 2026. Acesta e punctul forte al Ciprului: poți petrece o mare parte din an în altă parte și să rămâi totuși rezident fiscal în Cipru. România își aplică în continuare propriile reguli de rezidență, iar dacă ambele state te revendică, decide regula de departajare din convenția România-Cipru.
Când nu e Ciprul răspunsul? Când vrei să trăiești într-una dintre cele trei țări. Când afacerea ta e construită cu adevărat acolo. Sau când amânarea dintr-o firmă estoniană se potrivește unei perioade lungi de reinvestire mai bine decât un plan de dividende în Cipru. Atunci ți-o spunem.
Patru cazuri
Mircea, Iași: OÜ estonian condus din România
Mircea are de trei ani un OÜ prin e-Residency și facturează clienți din Europa. Decide totul din Iași. Consultantul îl avertizează că ANAF poate trata OÜ-ul ca persoană juridică română cu sediul conducerii efective în România, cu impozit pe profit și accesorii pentru anii trecuți. Mircea își regularizează situația, mută activitatea într-un SRL și compară apoi o mutare reală. Lecția: e-Residency e o unealtă excelentă, nu o adresă fiscală.
Laura, București: firmă bulgară pentru o afacere din România
Laurei i s-a propus o firmă bulgară „la 10%” pentru afacerea ei de software din București. Calculul arată că firma, condusă din București, ar fi tratată ca persoană juridică română, iar procesatorul de plăți ar întreba de ce o firmă bulgară nu are nicio bază reală în Bulgaria. Rămâne cu SRL-ul până decide unde vrea să locuiască.
Sorin, Timișoara: o activitate reală în Ungaria
Sorin deschide la Szeged un birou de dezvoltare cu șase ingineri și un director local care îl conduce zi de zi. Profitul firmei maghiare e profit maghiar, cu 9%. Dividendele lui se impozitează în continuare în România, dar profitul operațional e câștigat și condus efectiv în Ungaria. Lecția: asta e folosirea corectă a cotei mici, cu oameni și conducere reală acolo.
Andreea, Brașov: amânarea care nu i se potrivea
Andreea are un studio de design și a fost atrasă de amânarea impozitului în Estonia până la distribuire. Are nevoie anual de circa 80% din profit ca să trăiască. Chiar mutată la Tallinn, cea mai mare parte a profitului s-ar distribui și s-ar impozita cu 22% din brut, așa că amânarea ar ajuta doar la o cincime din el. Rămânând la Brașov, OÜ-ul ar fi condus din România și impozitat aici oricum. Compară o mutare reală cu SRL-ul actual și îl păstrează până își clarifică unde vrea să locuiască. Lecția: amânarea câștigă doar pentru cine lasă banii în firmă.
Greșelile frecvente cu firmele din UE
- Să confunzi accesul digital cu rezidența. e-Residency face administrația estoniană ușor de folosit de oriunde. Nu te mută nici pe tine, nici firma.
- Să compari doar cotele pe profit. Un 9% sau 10% spune puțin dacă profitul se distribuie și se impozitează din nou unde locuiești. Compară ce ajunge efectiv în contul tău.
- Să ignori regulile românești privind societățile străine controlate. Veniturile pasive slab impozitate ale unei firme străine pe care o controlezi pot fi impozitate direct în România.
- Să iei toate deciziile de pe laptopul de acasă. Contractele, aprobările și e-mailurile arată unde e condusă firma. O adresă înregistrată în altă țară, nu.
- Să subestimezi băncile. Băncile și procesatorii de plăți se uită unde e condusă firma, unde locuiește proprietarul și, pentru Bulgaria, la istoricul recent de pe lista gri, până când modelele lor de risc reflectă scoaterea decisă de FATF pe 30 octombrie 2026. O firmă fără legătură reală cu țara de înregistrare va primi întrebări.
- Să crezi că amânarea e economie. Amânarea estoniană mută impozitul în viitor. Când distribui, plătești. Valoros pentru cine reinvestește, aproape irelevant pentru cine are nevoie anual de profit.
- Să crezi că decizia FATF schimbă impozitul. FATF a scos Bulgaria de pe lista gri pe 30 octombrie 2026, iar fricțiunile bancare se pot reduce în timp. Nu se schimbă însă nici locul conducerii firmei, nici impozitul pe dividendul tău.
Dacă te muți: primii pași în oricare dintre cele trei
Vei locui cu adevărat în Estonia, Bulgaria sau Ungaria? Atunci ordinea pașilor e aceeași ca la orice mutare reală în UE. Așa o punem pe picioare:
- Îți înregistrezi rezidența. Te înregistrezi ca cetățean UE rezident la autoritățile locale, închiriezi sau cumperi o locuință și păstrezi dovada datei sosirii.
- Pleci curat din România. Depui formularul 017 la ANAF, renunți la locuința care te-ar ține rezident și închizi sau pui în ordine SRL-ul.
- Muți conducerea. Ședințele se țin unde locuiești acum, contractele se semnează acolo, registrele și documentele stau acolo. O firmă existentă își mută conducerea? Documentezi data și deciziile.
- Pornești salariul și contribuțiile. Te înregistrezi la sistemul local de asigurări sociale și de sănătate și îți alegi un salariu coerent cu rolul tău.
- Planifici distribuirile în anul potrivit. Dividendele de după mutare se impozitează după noua rezidență; cele de dinainte, nu. Momentul contează enorm, la fel și regulile românești pentru anul plecării.
Sunt exact aceiași pași pe care îi folosim pentru Cipru, în aceeași ordine și cu aceleași documente. Țara se schimbă. Logica nu.
Dosarul de dovezi: unde e condusă firma ta?
Locul conducerii se decide pe fapte, nu pe certificatul de înregistrare. Acestea sunt actele pe care ANAF le cere primele și ce ar trebui să arate dacă firma e condusă cu adevărat în țara de înregistrare.
| Dovada | Ce ar trebui să arate |
|---|---|
| Procesele-verbale ale administratorilor | Ședințe ținute în țara de înregistrare, cu administratorii prezenți |
| Domiciliul administratorilor | Cel puțin administratorul care decide locuiește acolo |
| Semnăturile pe contractele importante | Puse acolo, nu din bucătăria din Cluj |
| Mandatele bancare și aprobarea plăților | Date de persoane din acea țară |
| Birou și personal | Un loc real de muncă, nu doar o adresă |
| E-mailuri și călătorii | Se potrivesc cu restul; inspectorii le citesc |
Dacă ANAF consideră firma rezidentă în România
Codul fiscal definește ca rezident și „orice persoană juridică străină având locul de exercitare a conducerii efective în România” (art. 7 pct. 37). Art. 8^1 explică ce înseamnă locul conducerii efective, iar art. 35 spune ce urmează: firma se înregistrează la ANAF în 30 de zile de la notificare, își păstrează procesele-verbale și plătește impozit pe profit în România, cu cota de 16%.
Firma poate rămâne în același timp rezidentă în țara de înregistrare. Atunci decide convenția dintre cele două state. Pentru anii deja trecuți, te poți aștepta la impozit suplimentar, dobânzi și penalități.
Calendar: cum muți conducerea corect
| Când | Pasul |
|---|---|
| Lunile 1 și 2 | Decizi dacă te muți sau numești un administrator local care chiar decide. Ceri părerea unui consultant român. |
| Luna 3 | Închiriezi birou sau locuință în noua țară. Muți mandatele bancare. |
| Luna 4 | Prima ședință acolo, cu proces-verbal. De atunci, contractele se semnează acolo. |
| Sfârșitul anului | Verifici dacă procesele-verbale, semnăturile și călătoriile spun aceeași poveste. |
E o succesiune de lucru ENCC, nu un calendar oficial.
Întrebări frecvente
e-Residency mă face rezident fiscal în Estonia?
Nu. E o identitate digitală, excelentă ca unealtă. Nu îți dă drept de ședere și nici rezidență fiscală.
Impozitul estonian pe distribuire e 22% sau 24% în 2026?
22%. Tabelul oficial al administrației fiscale estoniene pentru 2026 indică 22/78, adică 22% din suma brută. Creșterea la 24% a fost legiferată în 2025, dar parlamentul estonian a anulat-o pe 3 decembrie 2025, înainte să intre în vigoare.
Mai e Bulgaria pe lista gri FATF?
Nu. Prin declarația din 30 octombrie 2026, FATF a scos Bulgaria de pe lista jurisdicțiilor aflate sub monitorizare sporită, după ce a constatat că și-a îndeplinit angajamentele din planul de acțiune.
Pot conduce o firmă din UE de acasă și plăti cota locală?
De obicei, nu. O conduci din România? Atunci e persoană juridică română și plătește impozit în România. Cota locală o câștigi trăind acolo.
Care dintre cele trei e cea mai ieftină când scot banii?
Depinde de situația ta. Estonia e în general cea mai scumpă la distribuire, pentru că 22% se plătesc când profitul iese din firmă. Bulgaria și Ungaria au cote mai mici pe profit, dar dividendul se impozitează apoi în România.
E o firmă în Cipru mai bună decât acestea?
Nu, dacă rămâi în România. Te muți în Cipru și conduci firma de acolo? Atunci Ciprul îți dă de obicei rezultatul mai curat, datorită regimului personal pentru rezidenții fără domiciliu în Cipru: fără SDC pe dividende, plus GESY în limita plafonului.
Mă ajută un administrator local?
Doar dacă el decide cu adevărat. Un administrator care semnează ce îi trimiți din România lasă conducerea la tine.
Ce se întâmplă dacă ANAF consideră firma rezidentă în România?
Firma se înregistrează la ANAF și plătește impozit pe profit de 16% în România, adesea și pentru anii trecuți, cu dobânzi. Convenția poate decide apoi între cele două state.
Ce acte dovedesc unde e condusă firma?
Procesele-verbale, domiciliul administratorilor, locul semnării contractelor, cine aprobă plățile și un birou cu muncă reală.
Cum se leagă de restul planului tău
Orice structură din ghid pornește de la rezidența ta. Ghidul despre mutarea în Cipru pune pașii în ordine, iar ghidul despre structurile internaționale de firme acoperă holdingurile și grupurile. Pentru ieșire, vezi plecarea spre Cipru și ieșirea fiscală. Toate ghidurile noastre sunt pe blogul în limba română.
Vrei comparația pe cifrele tale, cu partea românească inclusă? Scrie-ne. Noi coordonăm analiza; serviciile juridice și fiscale sunt executate de parteneri independenți autorizați, în nume propriu și pe propria răspundere.
Surse
- Administrația Fiscală și Vamală a Estoniei, cotele de impozitare 2024 până la 2026 (actualizat la 26 martie 2026): https://www.emta.ee/en/business-client/taxes-and-payment/income-and-social-taxes/tax-rates
- Administrația Fiscală și Vamală a Estoniei, impozitarea dividendelor: https://www.emta.ee/en/business-client/taxes-and-payment/income-and-social-taxes/taxation-dividends
- Republica Estonia, programul e-Residency: https://www.e-resident.gov.ee
- Agenția Națională de Venituri a Bulgariei, impozitul pe profit și impozitul pe dividende: https://nra.bg/wps/portal/nra/en
- FATF, Jurisdicții sub monitorizare sporită, 30 octombrie 2026: https://www.fatf-gafi.org/en/publications/High-risk-and-other-monitored-jurisdictions/increased-monitoring-october-2026.html
- Administrația fiscală și vamală a Ungariei (NAV), broșura informativă nr. 49 privind contribuția socială, publicată la 16 ianuarie 2026, secțiunea despre plafon (în maghiară): https://nav.gov.hu/pfile/file?path=%2Fugyfeliranytu%2Fnezzen-utana%2Finf_fuz%2F2026%2F49.-A-szocialis-hozzajarulasi-ado-2026.-01.-16
- Departamentul de Taxe din Cipru (Tax Department), Tax Residency/Domicility (regula de 183 de zile și regula de 60 de zile), consultat la 3 noiembrie 2026: https://www.gov.cy/mof-tax/en/documents/tax-residency-domicility/
- Legea cipriotă 244(I)/2025 de modificare a Legii impozitului pe venit, în vigoare de la 1 ianuarie 2026: https://cylaw.org/nomoi/arith/2025_1_244.pdf
- Testele de rezidență după numărul de zile: Administrația Fiscală și Vamală a Estoniei, Determining residency (Legea impozitului pe venit § 6 alin. 1), https://emta.ee/en/private-client/foreigner-non-resident/tax-residency/determining-residency; Ministerul Finanțelor din Bulgaria, Impozitele pe veniturile persoanelor fizice (art. 4 ZDDFL), https://www.minfin.bg/bg/827; Legea ungară a impozitului pe venitul persoanelor fizice (Legea CXVII din 1995), § 3 pct. 2, https://net.jogtar.hu/jogszabaly?docid=99500117.tv (accesat la 3 noiembrie 2026).
- Codul fiscal român, Legea 227/2015, articolul 7 și articolul 40^5: https://static.anaf.ro/static/10/Anaf/legislatie/Cod_fiscal_norme_2023.htm
- Legea 141/2025 (cota de 16% a impozitului pe dividende de la 1 ianuarie 2026): https://legislatie.just.ro/Public/DetaliiDocumentAfis/300022
- Codul fiscal, art. 7 pct. 37, art. 8^1 și art. 35 (text ANAF): https://static.anaf.ro/static/10/Anaf/legislatie/Cod_fiscal_norme_2023.htm
Impozitul pe profit din Estonia, rezidența firmelor în UK (HMRC INTM120000), § 1 și § 12 KStG și articolele din Codul fiscal român reverificate la 3 noiembrie 2026; statutul FATF al Bulgariei reverificat la 30 octombrie 2026; restul punctelor verificate la 21 octombrie 2026. Ordinea pe care ne bazăm: întâi legea așa cum e publicată, apoi ghidurile autorităților fiscale, apoi alte organisme oficiale precum FATF, apoi comentariile profesionale. Unde diferă, legea câștigă și spunem asta.
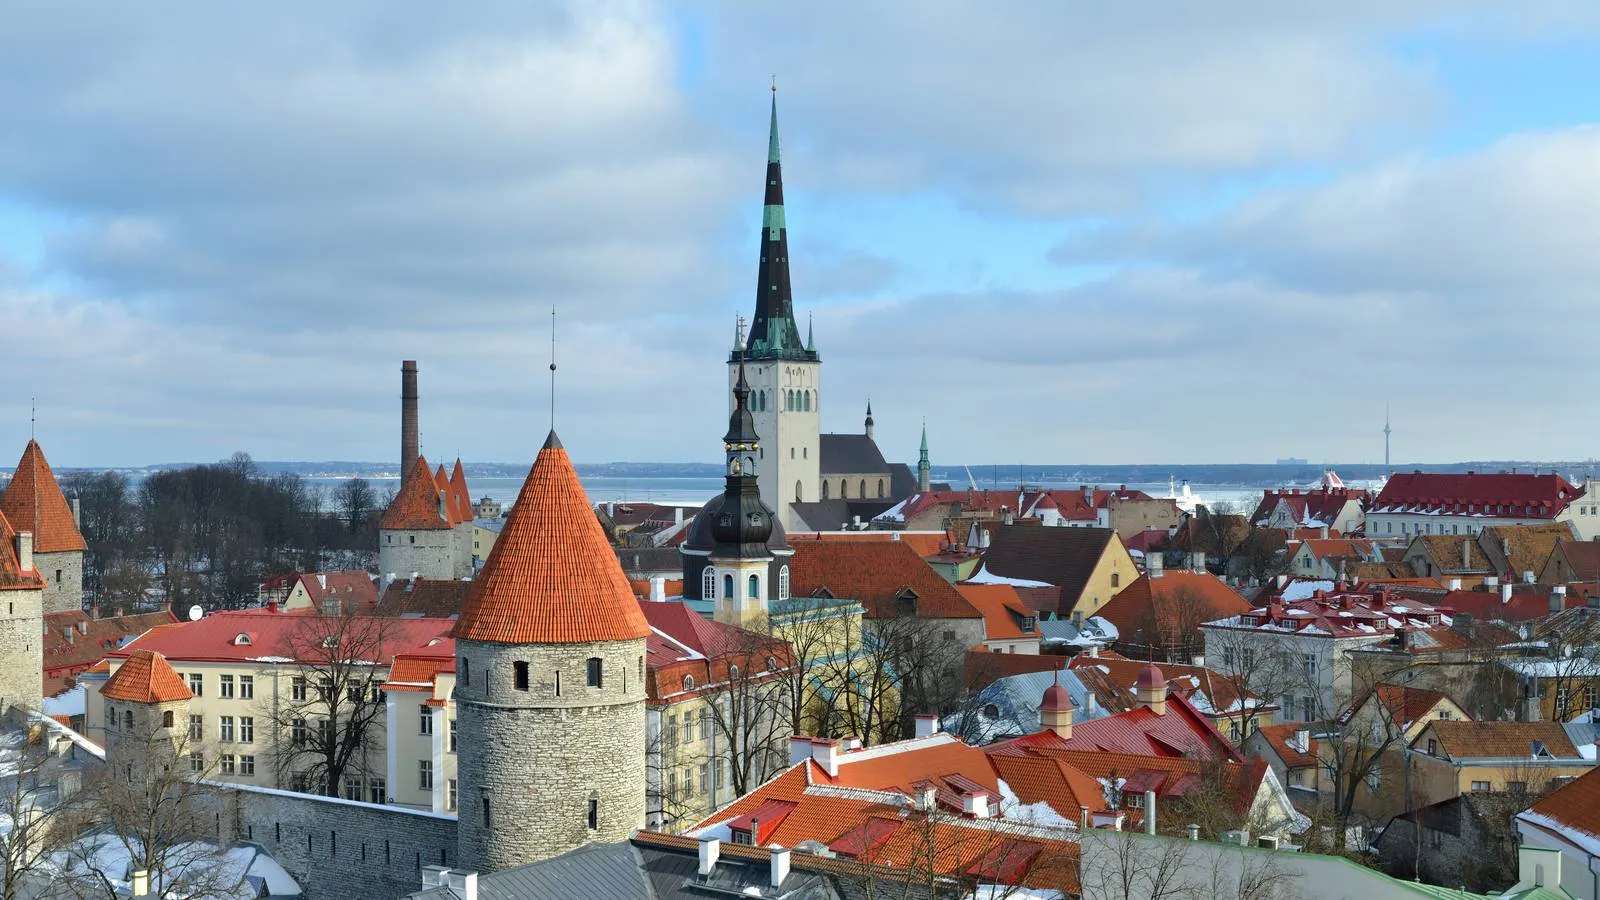
Foto copertă: orașul vechi din Tallinn, iarna. Fotografie de Ivar Leidus, Wikimedia Commons, CC BY-SA 3.0 EE, decupată.