In diesem Ratgeber
- Das Wichtigste in Kürze
- Warum diese beiden Städte und warum jetzt
- Gründung in Hongkong
- Gründung in Singapur
- Wie Gewinne besteuert werden: zwei Philosophien
- Wenn Sie in Deutschland leben: was das Finanzamt prüft
- Banken: was die Banken in Hongkong und Singapur wirklich wollen
- Die Abkommen: wie jede Stadt mit Deutschland, Rumänien und Zypern verbunden ist
- Wenn Sie in Rumänien leben: was ANAF prüft
- Hongkong, Singapur oder Zypern: wie wir wählen
- Wie wir vorgehen: die Reihenfolge
- Die häufigsten Fehler
- Drei Beispiele
- Der Kreis, zu dem Sie gehören
- Häufige Fragen
- Die nächsten Schritte
- Quellen
Stand 29. Oktober 2026: auf Grundlage der Companies Ordinance von Hongkong (Cap. 622), der Inland Revenue Ordinance (Cap. 112) einschließlich des Regimes für ausländische Einkünfte, der Business Registration Ordinance (Cap. 310), des Companies Act 1967 und des Income Tax Act 1947 von Singapur einschließlich Section 10L, der veröffentlichten Leitlinien des Companies Registry und des Inland Revenue Department in Hongkong, von ACRA und IRAS, der Abgabenordnung, des Körperschaftsteuergesetzes, des Außensteuergesetzes, des rumänischen Steuergesetzbuchs und des Artikels 21c der Richtlinie 2013/36/EU. Amtliche Gebühren sind mit Stand Oktober 2026 angegeben. Wir aktualisieren diesen Leitfaden, sobald sich Gesetz oder amtliche Praxis ändern.
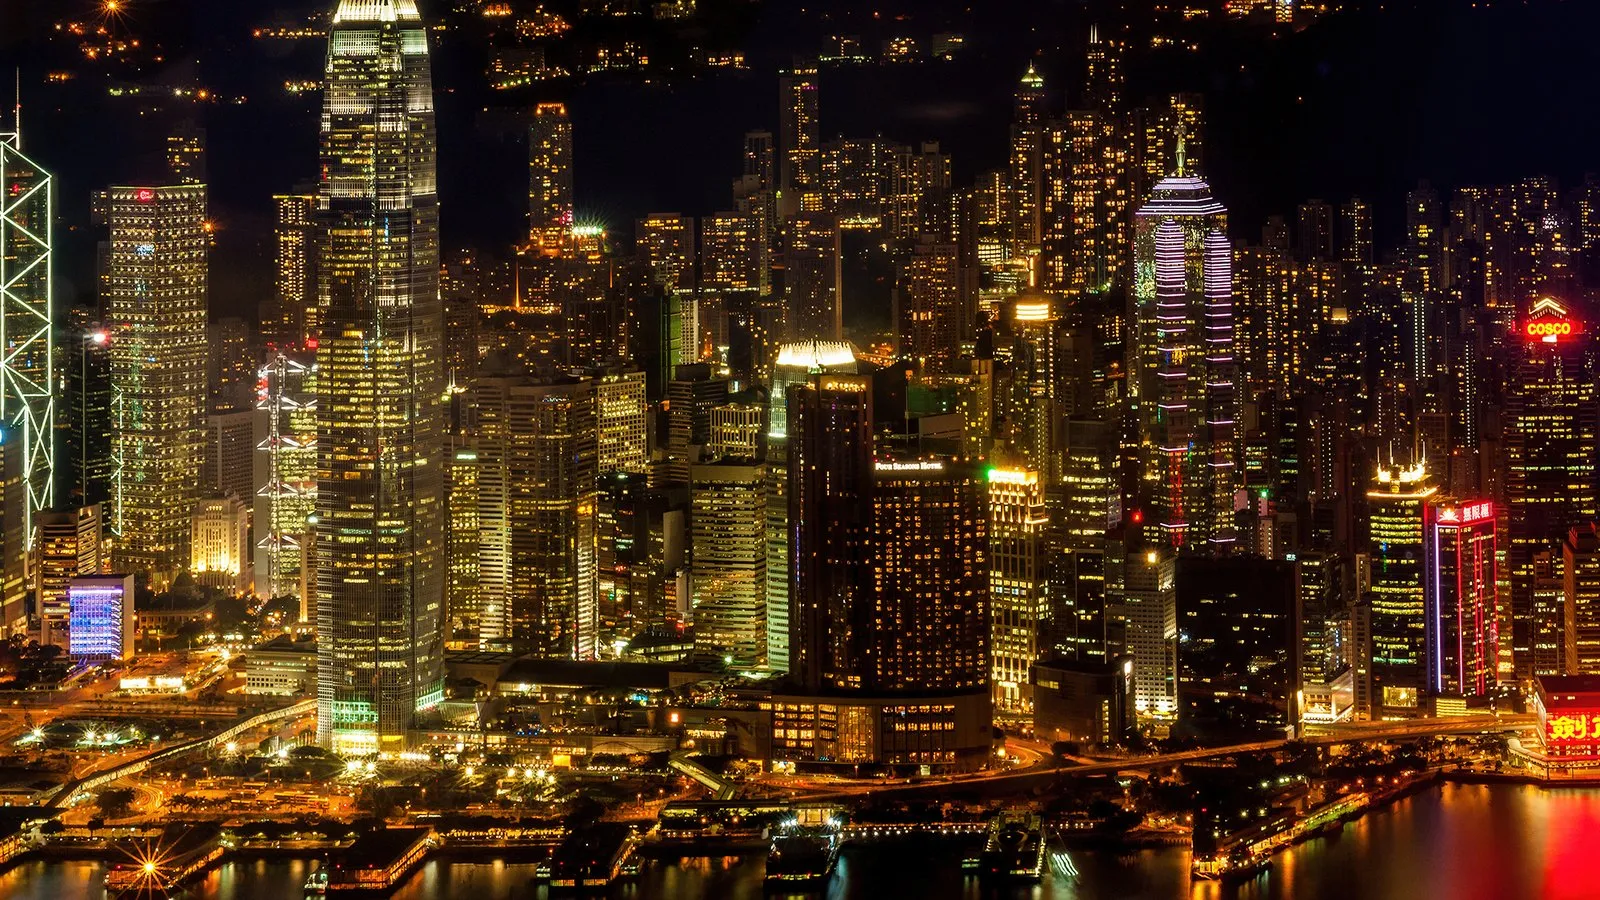
Es ist zehn Uhr abends am Victoria Harbour, und die Türme von Central leuchten noch, Stockwerk um Stockwerk, wie ein Hauptbuch, das niemand schließt. Ein paar Flugstunden südlich glänzt die Marina Bay genauso. Zwei Städte, die vor einer Generation Handelsposten waren, halten heute mehr privates Kapital, mehr Schifffahrt, mehr Regionalzentralen und mehr stilles Vertrauen als die meisten europäischen Hauptstädte. Beide haben es auf dieselbe Weise geschafft: Sie verlangen weniger von den Menschen, die etwas aufbauen.
Fünfzig Jahre lang war eine Gesellschaft in Hongkong oder Singapur etwas für die Reichen. Ein Hamburger Handelshaus, ein Genfer Family Office, eine Reederdynastie. Sie hatten die Anwälte, die wussten, welche Stadt zu welchem Geschäft passt, die Bankiers, die Türen öffneten, und die Steuerberater, die dafür sorgten, dass die Struktur auch zu Hause hielt. Alle anderen lasen davon in Magazinen.
Das hat sich geändert. Ein Importeur aus Hamburg, ein Softwareberater aus München, ein Gründerteam in Limassol können heute eine Gesellschaft in einer der beiden Städte haben, sie richtig führen, ein Konto dafür eröffnen und sie zu Hause steuerlich in Ordnung halten. Bisher konnten das nur die Reichen. Jetzt können Sie es auch, mit ENCC. Dieser Leitfaden vergleicht beide Städte in dem, was 2026 wirklich zählt: Gründung, Besetzung der Leitung, Besteuerung der Gewinne, die Haltung der Banken, die Abkommen mit Deutschland, Rumänien und Zypern und die Regeln, mit denen das Finanzamt durch eine ausländische Gesellschaft hindurchschaut. Danach zeigen wir, wie wir zwischen beiden wählen, und wann die ehrliche Antwort keine von beiden ist, sondern Zypern.
Das Wichtigste in Kürze
- Zwei Philosophien. Hongkong besteuert nur Gewinne mit Quelle in Hongkong, mit 8,25 % auf die ersten 2 Millionen HKD und 16,5 % darüber. Singapur besteuert Einkünfte aus Singapur und dorthin überwiesene ausländische Einkünfte mit 17 %, abgemildert durch großzügige Teilbefreiungen für kleine Gesellschaften.
- Direktoren. Hongkong verlangt mindestens einen Direktor als natürliche Person, ohne Wohnsitzerfordernis, dazu einen in Hongkong ansässigen Company Secretary. Singapur verlangt mindestens einen Direktor mit gewöhnlichem Aufenthalt in Singapur.
- Die Gründung ist günstig. Die amtlichen Gebühren liegen mit Stand Oktober 2026 bei einigen tausend Hongkong-Dollar in Hongkong und einigen hundert Singapur-Dollar in Singapur. Die echten Kosten entstehen bei laufender Compliance, Prüfung und den lokalen Funktionen.
- Banken wollen Substanz. Die Banken in beiden Städten prüfen streng. Eine Gesellschaft mit echtem Geschäft, echten Partnern und einer klaren Geschichte bekommt Konten. Eine Briefkastenfirma nicht.
- Deutschland schaut genau hin. Der Ort der Geschäftsleitung nach § 10 AO, die Hinzurechnungsbesteuerung nach §§ 7 bis 8 AStG und die neuen EU-Regeln für Banken außerhalb der Union entscheiden, ob die Struktur für einen Steuerpflichtigen in Deutschland trägt.
- Die Abkommen unterscheiden sich. Deutschland hat ein Doppelbesteuerungsabkommen mit Singapur, aber kein umfassendes mit Hongkong. Rumänien hat mit beiden eines. Zypern hat eines mit Singapur und hat im Juni 2026 eines mit Hongkong unterzeichnet.
- Für EU-Ansässige ist Zypern oft die bessere Basis. Für europäische Kunden und für Menschen, die in der EU leben, ist eine europäische Gesellschaft mit echter Leitung häufig das stärkere Werkzeug, und Asien kommt später dazu.
Warum diese beiden Städte und warum jetzt
Ein großer Teil des weltweiten Wachstums, der Lieferketten und des neuen Vermögens sitzt in Asien. Eine Präsenz dort ist kein exotischer Luxus mehr. Sie ist Strategie.
Hongkong ist das Tor zum chinesischen Festland. Das Rechtssystem wurzelt im Common Law, die Währung ist an den US-Dollar gebunden, es gibt keine Devisenkontrollen, und Hafen und Flughafen liegen an der Mündung des Perlflussdeltas, der dichtesten Industrieregion der Welt. Wer Waren aus China bezieht, an chinesische Käufer verkauft oder in Asien in Dollar handelt, findet in Hongkong seine Sprache.
Singapur ist das Tor nach Südostasien, einer Region mit mehr als 650 Millionen Menschen. Auch hier gilt Common Law, dazu kommen eine der angesehensten Aufsichtsbehörden der Welt, eine tiefe Vermögensverwaltungsbranche und ein dichtes Netz an Steuerabkommen. Wer Kunden in den ASEAN-Staaten hat, institutionelle Glaubwürdigkeit in der Region braucht oder einen Familienumzug nach Asien plant, landet natürlicherweise bei Singapur.
Beide Städte haben ein Temperament, das man in Deutschland selten erlebt: Der Staat setzt klare Regeln, nimmt einen bescheidenen Anteil und tritt dann zur Seite. Keine von beiden verlangt, dass Sie Ihren Erfolg rechtfertigen. Schon das erklärt, warum das Kapital weiter dorthin fließt.
Die Frage ist nicht, welche Stadt besser ist. Die Frage ist, welche Stadt zu Ihrem Geschäft, Ihren Kunden und Ihrem Wohnort passt. Erzählen Sie uns von Ihrem.
Gründung in Hongkong
Hongkong erlaubt die Gründung in wenigen Tagen, die Führung durch nicht ansässige Direktoren und Geschäfte in jeder Währung. Wir bauen die Gesellschaft so, dass sie jede spätere Prüfung besteht.
Eintragung. Eine private Gesellschaft mit beschränkter Haftung auf Aktien wird beim Companies Registry eingetragen. Mit Stand Oktober 2026 beträgt die amtliche Gebühr 1.545 HKD für die elektronische und 1.720 HKD für die Papieranmeldung. Die Gesellschaft wird zugleich für die Business Registration angemeldet.
Business Registration Certificate. Jedes Geschäft in Hongkong braucht dieses Zertifikat vom Inland Revenue Department. Seit 1. April 2026 kostet das Einjahreszertifikat 2.200 HKD plus eine Abgabe von 150 HKD, also 2.350 HKD insgesamt, das Dreijahreszertifikat 6.170 HKD einschließlich Abgaben. Es wird erneuert und muss am Geschäftssitz ausgehängt werden.
Direktoren und Secretary. Eine private Gesellschaft in Hongkong braucht mindestens einen Direktor als natürliche Person. Staatsangehörigkeit oder Wohnsitz spielen keine Rolle, Sie können also alleiniger Direktor sein, auch wenn Sie in Köln wohnen. Die Gesellschaft muss außerdem einen Company Secretary bestellen, der als natürliche Person seinen gewöhnlichen Aufenthalt in Hongkong hat oder als Gesellschaft dort Sitz oder Niederlassung unterhält. Ein Alleindirektor darf nicht zugleich alleiniger Secretary sein. In der Praxis übernimmt diese Funktion ein lizenzierter Dienstleister für Gesellschaften.
Sitz und Register. Die Gesellschaft braucht eine eingetragene Anschrift in Hongkong. Sie führt ein Register der Personen mit maßgeblicher Kontrolle, also der Menschen, die sie letztlich besitzen oder kontrollieren, und hält es für die Behörden bereit. Gesellschafterregister, Protokolle und Buchhaltung werden in Hongkong geführt oder dort verfügbar gehalten.
Laufende Pflichten. Jedes Jahr reicht die Gesellschaft innerhalb von 42 Tagen nach dem Gründungsjahrestag einen Jahresbericht beim Companies Registry ein, mit einer Gebühr von 105 HKD bei fristgerechter Einreichung, Stand Oktober 2026. Gesellschaften in Hongkong müssen ihren Abschluss grundsätzlich jedes Jahr, vom ersten Jahr an, durch einen in Hongkong zugelassenen Wirtschaftsprüfer prüfen lassen. Das Inland Revenue Department versendet die Gewinnsteuererklärung, in der Regel mit einer Frist von einem Monat ab Ausstellung, verlängerbar über steuerliche Vertreter. Unterlagen werden sieben Jahre aufbewahrt.
Die Gründung in Hongkong geht schnell. Die Disziplin liegt im Jahreszyklus: Prüfung, Erklärung, Erneuerung. Wir legen den Kalender am ersten Tag fest. Zum europäischen Gegenmodell lesen Sie unseren Leitfaden zur EU-Firma ohne Umzug.
Gründung in Singapur
Singapur ist ebenso schnell, verlangt aber jemanden vor Ort. Wir bauen diese lokale Schicht so auf, dass die Gesellschaft auf eigenen Füßen steht.
Eintragung. Eine private Gesellschaft mit beschränkter Haftung auf Aktien wird bei der Accounting and Corporate Regulatory Authority, ACRA, über das Portal BizFile eingetragen. Mit Stand Oktober 2026 betragen die amtlichen Gebühren 15 SGD für die Namensreservierung und 300 SGD für die Eintragung. Ausländer können nicht selbst einreichen; die Anmeldung übernimmt ein zugelassener Filing Agent, den unsere lizenzierten Partner stellen.
Der ansässige Direktor. Section 145 des Companies Act verlangt, dass jede Gesellschaft mindestens einen Direktor mit gewöhnlichem Aufenthalt in Singapur hat. Direktoren müssen volljährige, voll geschäftsfähige natürliche Personen sein. Ziehen Sie mit einer passenden Arbeitserlaubnis nach Singapur, können Sie diese Funktion selbst übernehmen. Bleiben Sie in Europa, wird ein qualifizierter ansässiger Direktor über einen lizenzierten Dienstleister mit klarem schriftlichem Mandat bestellt. Das ist eine echte Organfunktion mit echten Pflichten, und wir behandeln sie so.
Secretary und Sitz. Die Gesellschaft muss innerhalb von sechs Monaten nach der Eintragung einen Company Secretary bestellen und eine eingetragene Geschäftsanschrift in Singapur unterhalten, die an jedem Werktag mindestens drei Stunden öffentlich zugänglich ist.
Kontrollierende Personen. Gesellschaften in Singapur führen ein Register der kontrollierenden Personen und übermitteln es an ACRA.
Prüfung. Singapur befreit kleine Gesellschaften von der Abschlussprüfung. Eine private Gesellschaft gilt als klein, wenn sie in jedem der beiden letzten Geschäftsjahre mindestens zwei von drei Kriterien erfüllt: Umsatz bis 10 Millionen SGD, Bilanzsumme bis 10 Millionen SGD und höchstens 50 Beschäftigte. Gehört sie zu einer Gruppe, muss die ganze Gruppe die Kriterien erfüllen. Viele junge Gesellschaften sparen sich so in den ersten Jahren die Prüfungskosten und führen dennoch vollständige Bücher.
Laufende Pflichten. Jahresmeldung an ACRA, Hauptversammlung oder schriftliche Beschlüsse, Gewinnsteuererklärung an IRAS und eine Schätzung des steuerpflichtigen Einkommens innerhalb von drei Monaten nach Geschäftsjahresende, mit den vorgesehenen Ausnahmen.
Singapur verlangt einen lokalen Anker. Genau dieser Anker sorgt dafür, dass Banken und Partner die Gesellschaft ernst nehmen. Fragen Sie uns, wie wir ihn für Sie aufbauen.
Wie Gewinne besteuert werden: zwei Philosophien
Niedrige Sätze sind nur die halbe Geschichte. Die andere Hälfte ist, welche Gewinne überhaupt ins Netz fallen. Genau dort unterscheiden sich die beiden Städte am stärksten.
Hongkong: das Quellenprinzip. Hongkong erhebt Gewinnsteuer nur auf Gewinne, die aus einer in Hongkong ausgeübten Tätigkeit in Hongkong entstehen. Gewinne mit Quelle außerhalb Hongkongs fallen grundsätzlich nicht unter die Hongkonger Steuer, selbst wenn das Geld nach Hongkong fließt. Wo ein Gewinn seine Quelle hat, ist eine Tatfrage: wo Verträge verhandelt und geschlossen, wo Leistungen erbracht werden, wo die gewinnbringenden Vorgänge stattfinden. Eine Hongkonger Gesellschaft, deren Direktor und Mitarbeiter alles aus Europa erledigen, kann aus Hongkonger Sicht Gewinne ohne Quelle in Hongkong haben, aber dann verlagert sich die Frage, wo die Gesellschaft tatsächlich geleitet wird, nach Europa. Behalten Sie diese Spannung im Kopf; wir kommen darauf zurück.
Die Sätze in Hongkong. Im zweistufigen System zahlt eine Gesellschaft 8,25 % auf die ersten 2 Millionen HKD steuerpflichtigen Gewinns und 16,5 % auf den Rest. Von mehreren verbundenen Gesellschaften darf nur eine die untere Stufe nutzen. Hongkong besteuert Veräußerungsgewinne als solche nicht, außerhalb der unten beschriebenen Regeln für Auslandseinkünfte multinationaler Gruppen, und erhebt keine Quellensteuer auf Dividenden. Gewinne aus Handelstätigkeit werden als Gewinn besteuert.
Das Regime für ausländische Einkünfte in Hongkong. Seit 2023 besteuert Hongkong bestimmte passive Auslandseinkünfte, die Gesellschaften multinationaler Gruppen in Hongkong vereinnahmen: Zinsen, Dividenden, Veräußerungsgewinne und Einkünfte aus geistigem Eigentum. Die Einkünfte bleiben befreit, wenn die Gesellschaft die passende Ausnahme erfüllt: wirtschaftliche Substanz in Hongkong (angemessene Mitarbeiter und Betriebsausgaben dort, Auslagerung innerhalb Hongkongs zulässig), den Nexus-Ansatz für IP-Einkünfte oder die Beteiligungsbefreiung für Dividenden und Veräußerungsgewinne, die mindestens 5 % Beteiligung über 12 Monate verlangt und Missbrauchsregeln unterliegt. Das Regime gilt für Mitglieder einer multinationalen Gruppe; eine eigenständige Gesellschaft im Besitz einer natürlichen Person fällt nicht darunter. Eine Gesellschaft mit Mutter- oder Schwestergesellschaft in Europa gehört aber in der Regel zu einer solchen Gruppe. Wir prüfen die Fakten, bevor etwas gebucht wird.
Singapur: Ansässigkeit mit Überweisungsprinzip. Eine in Singapur steuerlich ansässige Gesellschaft zahlt Steuer auf Einkünfte aus Singapur und auf ausländische Einkünfte, die nach Singapur überwiesen werden. Ausländische Dividenden, Gewinne ausländischer Betriebsstätten und ausländische Dienstleistungseinkünfte, die nach Singapur fließen, können nach Section 13(8) des Income Tax Act befreit sein, wenn sie im Ausland besteuert wurden, der dortige Regelsteuersatz im Jahr des Zuflusses mindestens 15 % betrug und die Steuerbehörde überzeugt ist, dass die Befreiung der in Singapur ansässigen Gesellschaft zugutekommt. Steuerlich ansässig in Singapur ist eine Gesellschaft, wenn Kontrolle und Leitung, in der Regel die Entscheidungen des Board, dort ausgeübt werden.
Die Sätze in Singapur. Die Gewinnsteuer beträgt 17 %. Jede Gesellschaft erhält die Teilbefreiung: 75 % der ersten 10.000 SGD und 50 % der nächsten 190.000 SGD steuerpflichtigen Einkommens bleiben unbesteuert. Neue Gesellschaften können stattdessen in ihren ersten drei Veranlagungsjahren die Start-up-Befreiung nutzen: 75 % der ersten 100.000 SGD und 50 % der nächsten 100.000 SGD, unter Bedingungen wie höchstens 20 Gesellschaftern, von denen mindestens einer eine natürliche Person mit mindestens 10 % ist. Investment-Holdings und Projektentwickler sind von der Start-up-Befreiung ausgeschlossen. Für das Veranlagungsjahr 2026 gibt es zusätzlich einen Steuerrabatt von 50 %; zusammen mit einem Zuschuss von 2.000 SGD für aktive Gesellschaften, die eine Bedingung zu lokalen Beschäftigten erfüllen, ist der Gesamtvorteil auf 40.000 SGD begrenzt. Singapur besteuert Veräußerungsgewinne als solche nicht, außerhalb der unten beschriebenen Regel für Gewinne aus der Veräußerung ausländischer Wirtschaftsgüter, und im einstufigen System werden Dividenden einer Singapurer Gesellschaft bei den Gesellschaftern dort nicht erneut besteuert. Gewinne aus Handelstätigkeit werden als Einkommen besteuert.
Section 10L in Singapur. Seit 1. Januar 2024 werden Gewinne aus der Veräußerung ausländischer Vermögenswerte, die Gesellschaften einer relevanten Gruppe nach Singapur überweisen, besteuert, wenn der Veräußerer keine angemessene wirtschaftliche Substanz in Singapur hat. Das ist Singapurs Antwort auf denselben internationalen Druck, der auch das Hongkonger Regime geprägt hat.
Lesen Sie die Zahlen zusammen. Für eine kleine, profitable Gesellschaft drücken die Befreiungen in Singapur den effektiven Satz in den ersten Jahren deutlich unter den Regelsatz. Der zweistufige Satz in Hongkong ist bei moderaten Gewinnen niedriger, und das Quellenprinzip kann ausländische Gewinne ganz aus dem Netz lassen. Beide Städte verlangen inzwischen echte Substanz, bevor sie passive Auslandseinkünfte unberührt lassen. Und gerade diese niedrigen effektiven Sätze sind es, die in Deutschland eine Prüfung auslösen, wie Sie gleich sehen.
Der echte Vergleich lautet nicht 8,25 % gegen 17 %. Er lautet: Wie sieht Ihr Geschäft auf dem Papier und in der Wirklichkeit aus? Lassen Sie uns Ihres durchrechnen.
Zwei große Städte. Eine Struktur, die zu Ihrem Geschäft, Ihren Kunden und Ihrem Zuhause passt.
Lassen Sie uns sie ab der ersten Unterschrift richtig aufbauen.
Schildern Sie uns, was Sie tun, wo Ihre Kunden sind und wo Sie leben. Wir vergleichen Hongkong, Singapur und Zypern für Ihren Fall, entwerfen die Struktur und koordinieren die lizenzierten Partner, die sie gründen, verwalten, bei der Bank einführen und in Ordnung halten.
Ich will meine Struktur → Oder starten Sie mit dem Plan-B-Formular
Wir koordinieren; rechtliche, bankbezogene und steuerliche Leistungen erbringen unabhängige, lizenzierte Partner im eigenen Namen und auf eigene Verantwortung. Dieser Leitfaden ist eine allgemeine Information und keine Steuer- oder Rechtsberatung.
Wenn Sie in Deutschland leben: was das Finanzamt prüft
Deutschland schaut durch ausländische Gesellschaften genauer hindurch als fast jedes andere Land. Wir planen dafür vom ersten Tag an.
Ort der Geschäftsleitung. Nach § 10 AO ist Geschäftsleitung der Mittelpunkt der geschäftlichen Oberleitung. Liegt er in Deutschland, ist die Gesellschaft nach § 1 KStG in Deutschland unbeschränkt körperschaftsteuerpflichtig, und es kommt Gewerbesteuer hinzu, gleichgültig, wo sie eingetragen ist. Wenn Sie in Deutschland wohnen und die Hongkonger oder Singapurer Gesellschaft Tag für Tag vom Schreibtisch in Düsseldorf aus führen, wird das Finanzamt genau diese Frage stellen. Mit Hongkong gibt es kein umfassendes Abkommen, das einen Konflikt auflöst. Mit Singapur gibt es eines, doch auch dessen Regeln für doppelt ansässige Gesellschaften schützen nur, wenn die Leitung tatsächlich dort stattfindet. Unser Leitfaden zum Ort der Geschäftsleitung erklärt die Prüfung am Beispiel Zyperns; die Logik ist dieselbe.
Hinzurechnungsbesteuerung. Nach §§ 7 und 8 AStG werden passive Einkünfte einer ausländischen Gesellschaft, die von in Deutschland Steuerpflichtigen beherrscht wird, deren Einkünften hinzugerechnet, wenn sie einer Ertragsteuerbelastung von weniger als 15 % unterliegen. Sowohl der zweistufige Satz in Hongkong als auch die Befreiungen in Singapur können die effektive Belastung unter diese Grenze drücken, besonders bei kleinen Gesellschaften. Entscheidend ist dann, ob die Einkünfte aktiv oder passiv sind. Der Katalog aktiver Tätigkeiten in § 8 Abs. 1 AStG ist eng gefasst, und viele Gestaltungen kippen in den passiven Bereich, etwa wenn sich die Gesellschaft für ihre Leistung des deutschen Gesellschafters bedient, die Leistung an ihn erbringt oder Handelsware über ihn bezogen oder an ihn geliefert wird. Der Substanznachweis nach § 8 Abs. 2 AStG, der Gesellschaften in der EU oder im EWR offensteht, gilt für Hongkong und Singapur nicht. Bei einer Asien-Gesellschaft hängt die Struktur also an echter aktiver Tätigkeit vor Ort oder an einer ausreichenden Steuerbelastung dort.
Dividenden. Bleiben Sie in Deutschland ansässig und schüttet die Gesellschaft an Sie aus, versteuern Sie die Dividende in Deutschland nach den allgemeinen Regeln, bei Privatvermögen grundsätzlich mit der Abgeltungsteuer. Asiatische Quellensteuer fällt bei beiden Städten nicht an.
Wegzug. Halten Sie Anteile an einer Kapitalgesellschaft und ziehen Sie aus Deutschland weg, kann unter den Voraussetzungen des § 6 AStG die Wegzugsbesteuerung greifen. Wer nach Singapur oder Hongkong zieht, zieht in einen Drittstaat; Zeitpunkt, Bewertung und Zahlungsweise planen wir deshalb vorher mit Ihrem Steuerberater. Unser Leitfaden zur Wegzugsbesteuerung zum Jahresende zeigt, warum die Reihenfolge zählt.
Umsatzsteuer. Eine Gesellschaft in Hongkong oder Singapur, die digitale Leistungen an Privatkunden in der EU verkauft, schuldet die Umsatzsteuer des jeweiligen Mitgliedstaats, für deutsche Kunden 19 %, und nutzt dafür das Nicht-EU-Verfahren des One-Stop-Shops. Unser Leitfaden zu Umsatzsteuer und OSS bei digitalen Dienstleistungen über Zypern zeigt, wie das System funktioniert.
Deutschland prüft. Eine gut entworfene Struktur wird geprüft und hält stand. Fragen Sie uns, wie wir Ihre vorbereiten.
Banken: was die Banken in Hongkong und Singapur wirklich wollen
Eine Gesellschaft ohne Konto ist nur ein Name in einem Register. Wir bereiten die Unterlagen so vor, dass die Bank ein Geschäft sieht und kein Fragezeichen.
Die Banken in beiden Städten unterstehen anspruchsvollen Aufsehern: der Hong Kong Monetary Authority und der Monetary Authority of Singapore. Beide wenden die internationalen Standards zur Geldwäschebekämpfung an, und beide erwarten, dass Banken wissen, wem die Gesellschaft gehört, woher das Geld kommt und was das Geschäft tatsächlich tut. Seit Mitte der 2010er Jahre ist die Kontoeröffnung für Gesellschaften in ausländischem Besitz in beiden Städten langsamer und selektiver geworden, und sie unterscheidet sich stark von Bank zu Bank.
Was Banken suchen, ist nach unserer Erfahrung beständig. Ein klares Geschäftsmodell, idealerweise mit Partnern in der Region. Ein glaubwürdiger Grund, warum die Gesellschaft in dieser Stadt sitzt und nicht anderswo. Identitäts- und Adressnachweise der Direktoren und Eigentümer, oft mit einem persönlichen oder Video-Gespräch. Nachweise zur Herkunft der Mittel und des Vermögens. Verträge, Rechnungen oder Bestellungen, die zur Geschichte passen. Eine lokale Anschrift und zunehmend lokale Substanz.
In beiden Städten gibt es auch digitale Banken und lizenzierte Zahlungsinstitute, die für manche Profile schneller sind, aber eigene Grenzen haben. Mehrwährungskonten sind in beiden Städten Standard, und keine kennt Devisenkontrollen.
Eine weitere Regel für EU-Ansässige. Ab 11. Januar 2027 brauchen Banken außerhalb der EU nach Artikel 21c der Eigenkapitalrichtlinie grundsätzlich eine zugelassene Zweigstelle in der EU, um EU-Ansässigen Kernbankdienstleistungen (Einlagen, Kredite, Bürgschaften und Verpflichtungen) zu erbringen. Verträge, die vor dem 11. Juli 2026 geschlossen wurden, bleiben geschützt, sofern sie nicht wesentlich geändert werden, und Leistungen, die der Kunde aus eigener Initiative anfragt, bleiben möglich. Wie das auf eine Hongkonger oder Singapurer Gesellschaft wirkt, die aus der EU gehalten oder geführt wird, ist eine Frage der Fakten. Unser Leitfaden zu CRD VI und Drittstaatenbanken ab 2027 erklärt die Einzelheiten.
Banken eröffnen Konten für echte Geschäfte mit echten Geschichten. Unsere Aufgabe ist, dass Ihre Geschichte vollständig und wahr erzählt wird. Lesen Sie unseren Leitfaden zum Bankkonto nach dem Auswandern oder fragen Sie uns direkt.
Die Abkommen: wie jede Stadt mit Deutschland, Rumänien und Zypern verbunden ist
Doppelbesteuerungsabkommen entscheiden, ob Einkünfte einmal oder zweimal besteuert werden. Sie sind die Brücken zwischen Ihrer Gesellschaft und Ihrem Zuhause.
Hongkong. Hongkongs Netz umfassender Doppelbesteuerungsabkommen ist kleiner als das Singapurs. Deutschland hat kein umfassendes Abkommen mit Hongkong. Rumänien und Hongkong haben ein Abkommen, das seit 1. Januar 2017 angewendet wird. Zypern und Hongkong haben am 12. Juni 2026 ein umfassendes Abkommen unterzeichnet, das vor seinem Inkrafttreten noch die Verfahren auf beiden Seiten durchlaufen muss.
Singapur. Singapur hat eines der breitesten Abkommensnetze Asiens. Für Deutschland gilt das DBA Deutschland-Singapur, unterzeichnet 2004. Rumänien und Singapur haben ein Abkommen, das seit 2002 in Kraft ist und durch das multilaterale Instrument geändert wurde. Zypern und Singapur haben ein Abkommen, das seit 2001 in Kraft ist und ebenfalls durch das multilaterale Instrument geändert wurde.
Was ein Abkommen für Sie tut. Es verteilt die Besteuerungsrechte, senkt Quellensteuern, wo es welche gibt, und enthält eine Regel für Gesellschaften, die in beiden Staaten ansässig erscheinen. Moderne, durch das multilaterale Instrument geänderte Abkommen enthalten zudem einen Hauptzwecktest: Vergünstigungen können versagt werden, wenn ihre Erlangung einer der Hauptzwecke einer Gestaltung war. Ein Abkommen schützt eine echte Struktur. Es rettet keine künstliche.
Die EU-Liste. Keine der beiden Städte steht auf der EU-Liste nicht kooperativer Länder und Gebiete für Steuerzwecke. Hongkong wurde im Februar 2024 von der Beobachtungsliste gestrichen.
Abkommen sind Brücken, und Brücken tragen nur, wenn beide Enden fest sind. Fragen Sie uns, welche Brücken Ihr Fall braucht.
Wenn Sie in Rumänien leben: was ANAF prüft
Die rumänischen Regeln sind schlanker als die deutschen, doch die zentrale Frage ist dieselbe: Von wo wird die Gesellschaft wirklich geleitet?
Ort der tatsächlichen Leitung. Nach dem rumänischen Steuergesetzbuch ist eine ausländische juristische Person mit dem Ort ihrer tatsächlichen Leitung in Rumänien dort steuerlich ansässig. Eine Hongkonger Gesellschaft, die aus Bukarest geführt wird, kann in Rumänien wie eine rumänische besteuert werden, mit 16 % Gewinnsteuer.
Hinzurechnungsregel. Die rumänische Regel für beherrschte ausländische Gesellschaften in Artikel 405 des Steuergesetzbuchs gilt für rumänische Körperschaftsteuerpflichtige, die eine ausländische Gesellschaft beherrschen. Eine natürliche Person, die die Gesellschaft direkt hält, fällt nicht darunter, eine rumänische SRL als Gesellschafterin schon.
Dividenden. Bleiben Sie in Rumänien ansässig, besteuert Rumänien Dividenden seit 2026 mit 16 %, mit Anrechnung ausländischer Steuer, wo Abkommen oder Gesetz sie erlauben, und es können Krankenversicherungsbeiträge anfallen.
Rumänien stellt eine faire Frage. Wir sorgen dafür, dass die wahre Antwort die auf dem Papier ist. Schildern Sie uns Ihre Lage.
Hongkong, Singapur oder Zypern: wie wir wählen
Jede Struktur beginnt mit drei Fakten: wo Sie leben, wo Ihre Kunden sind und wo die Arbeit geschieht. Die passende Stadt ergibt sich daraus.
Hongkong passt, wenn Sie mit physischen Waren mit China oder in Asien handeln, in Dollar fakturieren, Lieferanten oder Kunden in der Region haben und echte Tätigkeit dorthin legen können: Secretary und Büro, regionale Mitarbeiter oder einen lokalen Partner, Entscheidungen in Hongkong. Es passt auch für Gründer, die nach Asien ziehen und einen niedrigen Satz auf regionale Gewinne wollen.
Singapur passt, wenn Ihre Kunden in Südostasien sitzen, institutionelle Glaubwürdigkeit zählt, Sie ein Abkommensnetz brauchen, das bis nach Europa reicht, oder Ihre Familie nach Asien zieht. Es eignet sich auch für regionale Holdingstrukturen, sofern die Substanz echt ist.
Zypern passt, wenn Sie in der EU ansässig sind oder zypriotischer Steuerresident werden wollen, Ihre Kunden in Europa sitzen und Sie eine europäische Gesellschaft mit europäischer Bank, europäischen Abkommen und der Umsatzsteuervereinfachung der EU wollen. Für Sie als Deutschen hat Zypern einen weiteren Vorteil: Als EU-Gesellschaft steht ihr der Substanznachweis nach § 8 Abs. 2 AStG offen. Seit 2026 zahlen zypriotische Gesellschaften 15 % Körperschaftsteuer, und ein Non-Dom-Resident in Zypern erhält Dividenden mit 0 % SDC, bei 2,65 % GESY (gedeckelt). Unser Leitfaden zum Umzug nach Zypern zeigt die Schritte.
Kombinationen. Wachsende Unternehmen kombinieren oft: etwa eine Holding in Zypern mit einer operativen Tochter in Asien, die echte Mitarbeiter in der Region hat. Dann müssen Abkommen, Hinzurechnungsregeln und Substanz gemeinsam geplant werden. Unser Leitfaden zur Zypern-Holding zeigt die europäische Seite einer solchen Struktur.
Die beste Struktur ist die, die zu Ihrem Leben passt. Wir bauen sie um Sie herum, nicht um eine Broschüre. Starten Sie den Vergleich für Ihren Fall.
Wie wir vorgehen: die Reihenfolge
Hier ist der Weg, Schritt für Schritt. Jeder Schritt hat einen Grund, und die Reihenfolge ist der Schutz.
- Die Landkarte. Sie beschreiben Geschäft, Kunden, Lieferanten, Team und Wohnort. Wir entscheiden, ob Hongkong, Singapur, Zypern oder eine Kombination passt, und warum.
- Die Prüfung im Heimatland. Wir prüfen Ort der Geschäftsleitung, Hinzurechnungsbesteuerung, Dividenden und gegebenenfalls Wegzug, gemeinsam mit Ihrem Steuerberater in Deutschland.
- Der Substanzplan. Wir legen fest, wer wo entscheidet und wer in der Region für die Gesellschaft arbeitet. Dieser Plan leitet alle weiteren Schritte.
- Die Gründung. Unsere lizenzierten Partner tragen die Gesellschaft ein, bestellen Direktoren und Secretary und richten Sitz und Register ein.
- Die Bankunterlagen. Wir stellen ein vollständiges Paket zusammen: Geschäftsplan, Verträge oder Bestellungen, Mittelherkunft und die Geschichte, warum die Gesellschaft dort sitzt.
- Steuerliche Registrierungen. Business Registration und Gewinnsteuer in Hongkong; Gewinnsteuer und gegebenenfalls GST in Singapur. Umsatzsteuerregistrierungen in Europa, wo nötig.
- Buchhaltung und Prüfung. Bücher ab dem ersten Monat, Prüfung oder Befreiung jährlich geprüft, Erklärungen fristgerecht.
- Die jährliche Überprüfung. Jedes Jahr prüfen wir effektive Steuerbelastung, Substanz, Abkommen und Gesetz und passen an.
Acht Schritte, eine Richtung: eine Asien-Gesellschaft, die auch dann steht, wenn Europa genau hinschaut. Beginnen Sie mit Schritt eins.
Die häufigsten Fehler
Jeder dieser Fehler kostet Geld oder Zeit. Jeder lässt sich durch eine frühe Entscheidung vermeiden.
- Die Stadt nach dem Steuersatz wählen. Der Satz zählt weniger als die Frage, ob die Gewinne überhaupt ins Netz fallen und wie Ihr Heimatland reagiert.
- Die Gesellschaft aus Europa führen. Eine Hongkonger oder Singapurer Gesellschaft, die aus Deutschland geführt wird, öffnet die Frage nach § 10 AO.
- Die Hinzurechnungsbesteuerung vergessen. Niedrige Belastung plus passive Einkünfte plus deutscher Gesellschafter ist eine Kombination, die das Finanzamt sehr gut kennt.
- Gründen, bevor die Bankgeschichte steht. Die Bank entscheidet anhand der Unterlagen. Bereiten Sie sie vor der Gründung vor, nicht danach.
- Lokale Funktionen als Formalie behandeln. Ein ansässiger Direktor in Singapur und ein Secretary in Hongkong tragen gesetzliche Pflichten. Sie müssen richtig beauftragt und informiert werden.
- Die Prüfung ignorieren. Hongkonger Gesellschaften brauchen grundsätzlich jedes Jahr eine Abschlussprüfung. Wer sie verpasst, bekommt Strafen und Probleme mit der Bank.
- An EU-Verbraucher ohne Umsatzsteuerplan verkaufen. Digitale Verkäufe an Privatkunden in der EU lösen europäische Umsatzsteuerpflichten aus, gleich wo die Gesellschaft sitzt.
Fehler zu verhindern ist billiger, als sie zu reparieren. Deshalb zählt die Reihenfolge. Fragen Sie uns, bevor Sie unterschreiben.
Drei Beispiele
Dies sind Veranschaulichungen, wie die Regeln wirken, keine echten Mandanten.
Markus, Importeur aus Hamburg. Markus bezieht Haushaltswaren aus Fabriken in Guangdong und verkauft sie über Marktplätze in ganz Europa. Er denkt an eine Hongkonger Gesellschaft für den Einkauf. Die Analyse zeigt: Seine europäischen Verkäufe, sein Lager und seine Entscheidungen liegen alle in Deutschland. Eine aus Hamburg geführte Hongkonger Gesellschaft wäre nach § 10 AO in Deutschland ansässig, und eine Handelsgesellschaft, die über ihren deutschen Gesellschafter einkauft, liefe zusätzlich in die Hinzurechnungsbesteuerung. Markus lässt Hongkong zunächst beiseite und baut sein Europageschäft ordentlich auf. Eine Einkaufsgesellschaft in Asien kommt erst, wenn dort ein eigener Einkäufer mit Büro sitzt und die Einkaufsentscheidungen vor Ort fallen.
Sabine, Beraterin aus München, die nach Singapur zieht. Sabine berät südostasiatische Hersteller beim Eintritt in den europäischen Markt und hat bereits zwei Kunden in der Region gewonnen. Sie zieht mit einer Arbeitserlaubnis nach Singapur, wird selbst ansässige Direktorin und gründet eine Singapurer Gesellschaft, die in den ersten drei Jahren die Start-up-Befreiung nutzt. Den Wegzug plant sie vorher mit ihrem Steuerberater, damit § 6 AStG keine Rolle spielt oder geordnet abgewickelt wird. Weil die Gesellschaft tatsächlich in Singapur geleitet wird und Sabine nicht mehr in Deutschland ansässig ist, stellen sich § 10 AO und die Hinzurechnung nicht mehr.
Jonas und Selin, Softwaregründer in Limassol. Die beiden leben als Non-Dom-Residenten in Zypern und führen eine zypriotische Gesellschaft, die Software an europäische Kunden verkauft. Ein großer Kunde in Asien verlangt eine regionale Einheit. Sie gründen eine Tochter in Singapur mit einem lokalen Vertriebsleiter und einem ansässigen Direktor, die die asiatischen Kunden fakturiert. Dividenden aus Singapur nach Zypern werden auf Grundlage des Abkommens zwischen Zypern und Singapur geplant, und die Substanz an beiden Orten wird jährlich dokumentiert.
Drei verschiedene Leben, ein Prinzip: Die Stadt folgt dem Geschäft, nicht umgekehrt. Wer davon sind Sie? Sagen Sie es uns.
Der Kreis, zu dem Sie gehören
Sie sind nicht der Erste, der diesen Weg wählt, und Sie gehen ihn nicht allein.
Unsere Mandanten sind Gründer, Händler, Berater und Investoren aus Deutschland, Österreich, Rumänien und ganz Europa, die entschieden haben, dass das, was sie aufbauen, zuerst ihnen und ihren Familien dienen soll. Manche handeln jeden Tag mit Asien, manche ziehen dorthin, die meisten wollen einfach die Freiheit, den Ort zu wählen, der ihre Arbeit am besten behandelt.
ENCC koordiniert. Lizenzierte Anwaltskanzleien, Dienstleister für Gesellschaften, Buchhalter, Steuerberater und Wirtschaftsprüfer in Hongkong, Singapur und Zypern, direkt von Ihnen beauftragt, erledigen die regulierte Arbeit in eigenem Namen. Wir sorgen dafür, dass die Teile zusammenpassen, die Reihenfolge stimmt und nichts durch die Ritzen fällt.
Das ist der Kreis der Menschen, die über Grenzen hinweg aufbauen und behalten, was sie aufbauen. Die Tür ist offen: Treten Sie ein.
Häufige Fragen
Wo ist die Gründung 2026 günstiger, in Hongkong oder in Singapur?
Die amtlichen Gebühren sind in beiden Städten moderat. Mit Stand Oktober 2026 verlangt Hongkong 1.545 HKD für die elektronische Eintragung plus 2.350 HKD für die einjährige Business Registration, Singapur 15 SGD für den Namen und 300 SGD für die Eintragung. Die echten Kosten sind lokale Funktionen, Buchhaltung und in Hongkong die jährliche Prüfung.
Kann ich alleiniger Direktor einer Hongkonger Gesellschaft sein, wenn ich in Deutschland lebe?
Ja. Hongkong verlangt mindestens einen Direktor als natürliche Person, ohne Wohnsitzerfordernis. Sie brauchen zusätzlich einen in Hongkong ansässigen Secretary, und ein Alleindirektor darf nicht zugleich alleiniger Secretary sein. Führen Sie die Gesellschaft aber aus Deutschland, stellt sich die Frage nach § 10 AO.
Braucht Singapur einen lokalen Direktor?
Ja. Mindestens ein Direktor muss seinen gewöhnlichen Aufenthalt in Singapur haben. Ziehen Sie mit passender Arbeitserlaubnis dorthin, können Sie das selbst sein; andernfalls stellen unsere lizenzierten Partner einen qualifizierten ansässigen Direktor mit klarem Mandat.
Wie viel Gewinnsteuer zahlt eine kleine Gesellschaft?
In Hongkong 8,25 % auf die ersten 2 Millionen HKD steuerpflichtigen Gewinns und 16,5 % darüber, für eine Gesellschaft je verbundener Gruppe. In Singapur 17 %, gemindert durch Teil- oder Start-up-Befreiung, für das Veranlagungsjahr 2026 zusätzlich ein Rabatt von 50 %, begrenzt auf 40.000 SGD.
Greift die deutsche Hinzurechnungsbesteuerung?
Sie kann greifen, wenn in Deutschland Steuerpflichtige die Gesellschaft beherrschen, die Einkünfte passiv sind und die Belastung unter 15 % liegt. Der Substanznachweis nach § 8 Abs. 2 AStG steht Hongkong und Singapur nicht offen. Es zählt also echte aktive Tätigkeit vor Ort.
Welche Abkommen gibt es mit Deutschland?
Deutschland hat das DBA Deutschland-Singapur, unterzeichnet 2004, aber kein umfassendes Abkommen mit Hongkong.
Kann ich die Gesellschaft von Deutschland aus führen?
Wenn Sie sie dort Tag für Tag führen, liegt der Ort der Geschäftsleitung wahrscheinlich in Deutschland, mit Körperschaft- und Gewerbesteuer hier. Tragfähig sind echte Leitung in Asien oder Ihr eigener Umzug.
Ist Zypern für EU-Ansässige die bessere Wahl?
Oft ja. Eine zypriotische Gesellschaft bietet europäische Bank, europäische Abkommen, den One-Stop-Shop der Union für digitale Verkäufe, den Substanznachweis nach § 8 Abs. 2 AStG und 0 % SDC auf Dividenden für Non-Dom-Residenten. Asien kann später als regionale Tochter mit echter Substanz dazukommen.
Was macht ENCC und was machen die Partner?
Wir koordinieren: Plan, Reihenfolge, Kommunikation und Qualitätskontrolle. Lizenzierte Anwaltskanzleien, Dienstleister für Gesellschaften, Buchhalter, Steuerberater und Wirtschaftsprüfer, direkt von Ihnen beauftragt, erledigen Gründung, lokale Funktionen, Erklärungen, Prüfung und Bankbegleitung in eigener Verantwortung.
Die nächsten Schritte
Notieren Sie drei Dinge: wo Sie leben und leben wollen, wo Ihre Kunden und Lieferanten sind und wer die Arbeit tatsächlich erledigt und die Entscheidungen trifft. Damit genügt ein einziges Gespräch, um zu wissen, welche Stadt passt und was zuerst kommt. Zur Vertiefung lesen Sie unsere Leitfäden zum Ort der Geschäftsleitung, zum Wegzug nach Zypern und zur US-LLC für Zypern-Residenten.
Die zwei großen Finanzzentren Asiens oder die sonnigste Ecke Europas. Gewählt für Ihr Leben, nicht aus einer Broschüre.
Bisher hatten nur die Reichen Berater dafür. Jetzt können Sie es auch.
Schildern Sie uns Ihren Fall schriftlich, und wir melden uns mit einer ersten Einschätzung, oder buchen Sie ein kostenpflichtiges 20-Minuten-Gespräch mit Bogdan, um ihn gemeinsam durchzugehen. Wir entwerfen die Struktur und koordinieren die lizenzierten Partner, die sie umsetzen.
Ich will meine Struktur → Oder das 20-Minuten-Gespräch buchen
Wir koordinieren; rechtliche, bankbezogene und steuerliche Leistungen erbringen unabhängige, lizenzierte Partner im eigenen Namen und auf eigene Verantwortung. Dieser Leitfaden ist eine allgemeine Information und keine Steuer- oder Rechtsberatung.
Quellen
- Companies Registry Hongkong, Gebühren: https://www.cr.gov.hk/en/services/fees.htm
- Inland Revenue Department Hongkong, Gebührentabelle Business Registration: https://www.ird.gov.hk/eng/pdf/brfee_table.pdf
- Inland Revenue Department Hongkong, zweistufige Gewinnsteuer: https://www.ird.gov.hk/eng/faq/2tr.htm
- Inland Revenue Department Hongkong, Regime für ausländische Einkünfte: https://www.ird.gov.hk/eng/tax/bus_fsie.htm
- Inland Revenue Department Hongkong, Doppelbesteuerungsabkommen: https://www.ird.gov.hk/eng/tax/dta_inc.htm
- Companies Ordinance Hongkong (Cap. 622): https://www.elegislation.gov.hk/hk/cap622
- ACRA, Gründung einer lokalen Gesellschaft: https://www.acra.gov.sg/how-to-guides/setting-up-a-local-company
- Companies Act 1967 Singapur, Section 145: https://sso.agc.gov.sg/Act/CoA1967
- IRAS, Gewinnsteuersatz, Rabatte und Befreiungen: https://www.iras.gov.sg/taxes/corporate-income-tax/basics-of-corporate-income-tax/corporate-income-tax-rate-rebates-and-tax-exemption-schemes
- IRAS, Leitfaden zu Gewinnen aus der Veräußerung ausländischer Vermögenswerte (Section 10L): https://www.iras.gov.sg/media/docs/default-source/e-tax/tax-treatment-of-gains-or-losses-from-the-sale-of-foreign-assets.pdf
- IRAS, Liste der Steuerabkommen: https://www.iras.gov.sg/taxes/international-tax/international-tax-agreements-concluded-by-singapore/list-of-dtas-limited-dtas-and-eoi-arrangements
- Abgabenordnung, § 10: https://www.gesetze-im-internet.de/ao_1977/__10.html
- Körperschaftsteuergesetz, § 1: https://www.gesetze-im-internet.de/kstg_1977/__1.html
- Außensteuergesetz, § 8: https://www.gesetze-im-internet.de/astg/__8.html
- Außensteuergesetz, § 6: https://www.gesetze-im-internet.de/astg/__6.html
- Rat der EU, EU-Liste nicht kooperativer Länder und Gebiete: https://www.consilium.europa.eu/en/policies/eu-list-of-non-cooperative-jurisdictions/
- Richtlinie (EU) 2024/1619 (CRD VI), EUR-Lex: https://eur-lex.europa.eu/eli/dir/2024/1619/oj
- ANAF, Übersicht der Steueränderungen 2026: https://static.anaf.ro/static/10/Brasov/Brasov/modificari_fiscale_2026.pdf
- Zyprisches Einkommensteuer-Änderungsgesetz 244(I)/2025 (CyLaw, griechisch): https://www.cylaw.org/nomoi/arith/2025_1_244.pdf
Geprüft am 29. Oktober 2026.
Titelbild: Victoria Harbour, Hongkong. Foto: Wilfredor, Wikimedia Commons, CC0 1.0, zugeschnitten.