In diesem Ratgeber
- Das Wichtigste in Kürze
- Die Begriffe, verständlich erklärt
- Was sich am 9. Oktober 2026 geändert hat, und was nicht
- Panama: von der Aufenthaltserlaubnis zur Ansässigkeit
- Costa Rica: territorial, mit Gesundheitsbeitrag
- Uruguay: elf Jahre Ruhe für ausländische Kapitalerträge
- Die drei im Vergleich
- Warum die Bescheinigung mehr zählt als die Erlaubnis
- Wenn Sie in Deutschland leben: was das Finanzamt prüft
- Und Zypern? Die Kombination, die viele wählen
- So gehen wir vor: die Reihenfolge der Schritte
- Die häufigsten Fehler
- Drei Beispiele
- Der Kreis, dem Sie sich anschließen
- Häufige Fragen
- Nächste Schritte
- Quellen
Stand 30. Oktober 2026: auf Grundlage der Schlussfolgerungen des Rates der EU vom 9. Oktober 2026 zur Überarbeitung der EU-Liste nicht kooperativer Länder und Gebiete für Steuerzwecke, des Artikels 762-N des panamaischen Steuergesetzbuchs und des Formulars der panamaischen Steuerverwaltung (DGI) für die Ansässigkeitsbescheinigung, der panamaischen Aufenthaltsregeln wie in unserem Plan-B-Leitfaden zu Panama dargestellt, des costa-ricanischen Einkommensteuergesetzes 7092 und seiner Durchführungsverordnung, der Regeln der Caja Costarricense de Seguro Social (CCSS), des costa-ricanischen Migrationsgesetzes 8764, des uruguayischen Gesetzes 20.446 vom Dezember 2025 und der Res. DGI 2158/2026 und der Hinweise der uruguayischen Steuerverwaltung (DGI) zum Regime für neue Steueransässige, des Außensteuergesetzes (AStG), der Abgabenordnung und der Übersicht des Bundesfinanzministeriums zum Stand der Doppelbesteuerungsabkommen am 1. Januar 2026. Amtliche Schwellen und Gebühren gelten mit Stand Oktober 2026. Wir aktualisieren diesen Leitfaden, wenn sich die Regeln ändern.
In Boquete, im Hochland von Panama, hängt morgens der Nebel zwischen den Kaffeesträuchern, und die Luft ist so kühl, dass man eine Jacke braucht. Auf dem Markt hört man Spanisch, Englisch und erstaunlich oft Deutsch. Ein Ingenieur aus Baden-Württemberg, seit drei Jahren hier, erzählte uns: „Ich habe nicht Deutschland verlassen. Ich habe nur aufgehört, mich bei jedem Euro zu fragen, wie viel davon gleich wieder weg ist.“
Einen zweiten Wohnsitz in Lateinamerika hatten früher die Familien, deren Vermögensverwalter in Zürich saß und deren Anwalt in Panama-Stadt ihre Telefonnummer kannte. Alle anderen lasen Reportagen darüber. Bisher konnten das nur die Reichen. Jetzt können Sie es auch, mit ENCC.
In diesem Monat hat sich ein Teil des Bildes verschoben. Am 9. Oktober 2026 haben die EU-Finanzminister Panama von der schwarzen Liste der nicht kooperativen Steuergebiete gestrichen und auf die Beobachtungsliste gesetzt. Die Schlagzeilen folgten, und mit ihnen eine Verwechslung, die wir jede Woche hören: Wenn Panama nicht mehr auf der Liste steht, kann ich dann mit Aufenthaltserlaubnis und Wohnung dort steuerlich ansässig werden und Deutschland hinter mir lassen? Dieser Leitfaden antwortet ehrlich. Er zeigt, was sich geändert hat und was nicht, was Panama für eine Ansässigkeitsbescheinigung wirklich verlangt und wie sich zwei Nachbarn schlagen: Costa Rica, territorial, aber mit einem Gesundheitsbeitrag, der viele überrascht, und Uruguay, mit einer neuen elfjährigen Steuerpause auf ausländische Kapitalerträge. Und er zeigt, warum für Deutsche das Außensteuergesetz die erste Frage ist und nicht die letzte.
Das Wichtigste in Kürze
- Panama ist von der schwarzen Liste gestrichen, steht aber unter Beobachtung. Am 9. Oktober 2026 hat der Rat der EU Panama aus Anhang I der EU-Liste genommen, wo es seit Februar 2020 stand, und in Anhang II verschoben, bis das Globale Forum der OECD den Informationsaustausch Panamas erneut geprüft hat. Die nächste Aktualisierung ist für Februar 2027 vorgesehen.
- Eine Aufenthaltserlaubnis ist kein Steuerwohnsitz. In Panama setzt die steuerliche Ansässigkeit mehr als 183 Tage im Steuerjahr oder im Vorjahr oder eine ständige Wohnstätte voraus. Die Bescheinigung beantragen Sie bei der DGI mit einer eidesstattlichen Erklärung, Nachweisen und Ihrem Ein- und Ausreiseregister.
- Deutsche haben in Panama den kürzesten Weg. Deutschland steht auf der Liste der Friendly Nations, mit einer Aufenthaltserlaubnis ab 200.000 USD in Immobilie oder Festgeld.
- Costa Rica ist territorial, mit Gesundheitsbeitrag. Residenten der Hauptkategorien müssen sich bei der CCSS versichern und monatlich nach dem erklärten Einkommen zahlen.
- Uruguay bietet elf Jahre Ruhe. Wer ab 2026 steuerlich ansässig wird, kann ausländische Dividenden, Zinsen und Mieten für das Zuzugsjahr und die zehn folgenden Jahre aus der uruguayischen Steuer heraushalten, unter Bedingungen.
- Deutschland prüft zuerst. § 6 AStG beim Wegzug, § 2 AStG für bis zu zehn Jahre danach. Doppelbesteuerungsabkommen bestehen mit Uruguay und Costa Rica, nicht mit Panama.
Die Begriffe, verständlich erklärt
Aufenthaltserlaubnis. Die Erlaubnis der Migrationsbehörde, in einem Land zu leben. Über Steuern sagt sie nichts.
Steuerliche Ansässigkeit. Der Status, der entscheidet, welcher Staat Ihr Welteinkommen oder jedenfalls Ihr Einkommen aus diesem Staat besteuern darf. Er hängt an Tagen, Wohnung und Bindungen, nicht an der Karte im Portemonnaie.
Ansässigkeitsbescheinigung. Die Bestätigung der Steuerbehörde, dass Sie dort für ein bestimmtes Jahr steuerlich ansässig sind. Banken, das deutsche Finanzamt und jede Abkommensberechtigung stützen sich darauf.
Territoriale Besteuerung. Ein System, das Einkünfte aus inländischen Quellen besteuert und ausländische Einkünfte in der Regel außerhalb der Einkommensteuer lässt.
Anhang I und Anhang II. Die EU-Liste nicht kooperativer Länder und Gebiete für Steuerzwecke ist Anhang I, die sogenannte schwarze Liste. Anhang II ist eine gesonderte Übersicht kooperativer Gebiete mit offenen Zusagen, oft Beobachtungsliste genannt.
CCSS. Die Caja Costarricense de Seguro Social, die öffentliche Kranken- und Rentenkasse Costa Ricas.
IRPF und IRNR. Uruguays Einkommensteuer für ansässige Personen und seine Steuer für Nichtansässige. Die neue Steuerpause erlaubt Neuzuzüglern, ausländische Kapitalerträge nach IRNR-Regeln zu versteuern, was diese Erträge praktisch außerhalb der uruguayischen Steuer lässt.
Was sich am 9. Oktober 2026 geändert hat, und was nicht
Panama ist kein Gebiet der schwarzen Liste mehr. Das ändert, wie EU-Staaten panamaische Gesellschaften und Zahlungen behandeln; es macht niemanden steuerlich ansässig. Mit den Schlussfolgerungen vom 9. Oktober 2026 hat der Rat Panama und Vietnam aus Anhang I gestrichen. Nach Angaben der Europäischen Kommission folgte das auf bedeutende Schritte zur Lösung offener Punkte. Beide wurden in Anhang II verschoben, bis das Globale Forum der OECD ihren Informationsaustausch vertieft geprüft hat. Anhang I umfasst jetzt acht Gebiete: Amerikanisch-Samoa, Anguilla, Guam, Palau, Russland, die Turks- und Caicosinseln, die Amerikanischen Jungferninseln und Vanuatu. Anhang II umfasst zehn, darunter Panama.
Was das praktisch bedeutet:
- Für Gesellschaften und Zahlungen. EU-Staaten wenden auf Gebiete in Anhang I Abwehrmaßnahmen an: höhere Quellensteuern, Abzugsverbote, strengere Hinzurechnungsregeln. In Deutschland regelt das das Steueroasen-Abwehrgesetz mit seiner Verordnung, die sich auf die EU-Liste stützt. Bis die überarbeitete Liste veröffentlicht ist und Ihr Steuerberater bestätigt, ab wann die deutschen Regeln Panama nicht mehr erfassen, behandeln wir Zahlungen an verbundene panamaische Gesellschaften vorsichtig.
- Für Sie als Person. An Ihrer eigenen Ansässigkeit ändert sich nichts. Deutschland entscheidet weiterhin, ob Sie weg sind, und Panama, ob Sie angekommen sind.
- Für Banken. Die Streichung hilft, wie europäische Banken panamaische Gegenparteien sehen, aber Anhang II bedeutet weiter Beobachtung. Die Bank fragt Sie trotzdem, wo Sie steuerlich ansässig sind, und will einen Nachweis.
- Für die Zukunft. Das Ergebnis der OECD-Prüfung entscheidet den nächsten Schritt. Die nächste Aktualisierung der EU-Liste ist für Februar 2027 vorgesehen.
Panama: von der Aufenthaltserlaubnis zur Ansässigkeit
In Panama öffnet die Erlaubnis die Tür; Tage und Wohnung machen Sie ansässig. Für deutsche Staatsangehörige gibt es drei realistische Wege, die wir im Leitfaden Panama als Plan-B-Wohnsitz ausführlich beschreiben:
- Friendly Nations. Für Staatsangehörige der im Dekret genannten Länder, darunter Deutschland, Österreich, die Niederlande und Zypern, mit einer wirtschaftlichen Bindung wie einer Immobilie ab 200.000 USD, einem dreijährigen Festgeld in gleicher Höhe oder einem Arbeitsvertrag vor Ort. Zwei Jahre vorläufig, danach unbefristet.
- Qualifizierter Investor. Unbefristeter Aufenthalt direkt, ab 300.000 USD für eine neue Immobilie vom Bauträger, mit höheren Beträgen für Bestandsimmobilien, Wertpapiere und Bankeinlagen.
- Pensionado. Für eine lebenslange Rente von mindestens 1.000 USD im Monat, mit niedrigeren Schwellen bei eigenem Immobilienbesitz in Panama.
Dann kommt die Steuerfrage. Nach Artikel 762-N des panamaischen Steuergesetzbuchs ist eine natürliche Person in Panama steuerlich ansässig, wenn sie sich dort mehr als 183 Tage, zusammenhängend oder nicht, im Steuerjahr oder im unmittelbar vorangehenden Jahr aufhält, oder wenn sie dort ihre ständige Wohnstätte hat. In der Praxis schaut die DGI auf die gewöhnliche Nutzung der Wohnung und auf Ihre wirtschaftlichen und familiären Interessen in Panama, wie ihr eigenes Formular zeigt; eine Wohnung, die Sie selten nutzen, ist ein schwacher Beleg.
Die Bescheinigung ist eine Akte, keine Formalie. Für natürliche Personen arbeitet die Abteilung für internationale Abkommen der DGI mit einer eidesstattlichen Erklärung, in der Sie unter anderem angeben:
- wer Sie sind und wo Sie in Panama wohnen: Passnummer und vollständige Adresse in Panama;
- welche Tätigkeit Sie in Panama ausüben;
- wofür Sie die Bescheinigung brauchen: für ein Doppelbesteuerungsabkommen mit einem bestimmten Land oder für einen anderen Zweck und die anfragende Stelle;
- die Rechtsgrundlage mit Nachweisen: mehr als 183 Tage Aufenthalt, gewöhnliche Wohnung, wirtschaftliche oder familiäre Interessen in Panama;
- das Steuerjahr, mit einem eigenen Formular je Jahr.
Hinzu kommt seit einer Resolution der DGI aus dem Jahr 2022 eine Bescheinigung der panamaischen Migrationsbehörde über Ihre Ein- und Ausreisen. Das Formular weist darauf hin, dass die Erklärung überprüft wird.
Die territoriale Regel hat Grenzen. Panamaische Einkünfte natürlicher Personen werden progressiv besteuert: die ersten 11.000 USD im Jahr sind frei, darüber 15 %, ab 50.000 USD 25 %. Ausländische Einkünfte bleiben in der Regel außerhalb der panamaischen Einkommensteuer. Ab 2027 verlangt Gesetz 526 von 2026 von Gesellschaften multinationaler Gruppen echte Substanz in Panama, um diese Behandlung für ausländische passive Einkünfte zu behalten. Nichts davon ändert, was Deutschland besteuert.
Und für Deutsche besonders wichtig: Zwischen Deutschland und Panama gibt es kein Doppelbesteuerungsabkommen für Einkommensteuern, nur ein Abkommen über Schifffahrts- und Luftfahrtunternehmen. Ohne Abkommen gibt es keine Regel, die entscheidet, wenn beide Staaten Sie als ansässig ansehen. Dann zählt allein das deutsche Recht: Wohnsitz nach § 8 AO und gewöhnlicher Aufenthalt nach § 9 AO.
Eine Erlaubnis ist eine Tür. Ein Steuerwohnsitz ist ein Zuhause.
Wir bauen beides, in der richtigen Reihenfolge, für Ihre Familie.
Sagen Sie uns, welche Staatsangehörigkeit Sie haben, wo Sie heute leben, wie viele Tage im Jahr Sie wirklich im Ausland verbringen können und welche Einkünfte Sie haben. Wir zeigen, welches Land passt, was der Steuerwohnsitz dort verlangt und was das Finanzamt tut, wenn Sie gehen.
Ich will meine Struktur → Oder mit dem Plan-B-Formular beginnen
Wir koordinieren; Rechts-, Bank- und Steuerdienstleistungen erbringen unabhängige zugelassene Partner im eigenen Namen und in eigener Verantwortung. Dieser Leitfaden ist eine allgemeine Information und keine Steuer- oder Rechtsberatung.
Costa Rica: territorial, mit Gesundheitsbeitrag
Costa Rica bietet eine stabile Demokratie ohne Armee, eine territoriale Einkommensteuer und ein öffentliches Gesundheitssystem, in das Sie einzahlen müssen. Viele Deutsche verlieben sich im Urlaub in dieses Land, und die Behörden belohnen Geduld.
Die Wege zum Aufenthalt. Nach dem Migrationsgesetz 8764 und seinen Verordnungen sind die Hauptkategorien für Menschen, die nicht vor Ort arbeiten:
- Pensionado. Eine dauerhafte und stabile Rente aus dem Ausland von mindestens 1.000 USD im Monat. Für viele deutsche Rentner der natürliche Weg.
- Rentista. Ein dauerhaftes und stabiles Einkommen von mindestens 2.500 USD im Monat, für mindestens zwei Jahre abgesichert. Nach in Costa Rica berichteten Änderungen der Verwaltungspraxis zählt ein Bankguthaben, das in Monatsraten ausgezahlt wird, nicht mehr als solches Einkommen; wir klären die aktuelle Praxis für jeden Fall mit einem costa-ricanischen Anwalt.
- Inversionista. Für Investitionen in Costa Rica in den Formen und Beträgen der Verordnungen.
- Digitale Nomaden. Gesetz 10008 hat einen besonderen Aufenthalt für Remote-Arbeitende geschaffen. Er ist vorübergehend, kein Wohnsitz, und verschafft für sich allein keine Ansässigkeitsbescheinigung.
Ehepartner und Kinder können in der Regel als Angehörige einbezogen werden.
Der Gesundheitsbeitrag. Residenten der Kategorien Pensionado, Rentista und Inversionista müssen sich bei der CCSS versichern und die Mitgliedschaft aktuell halten; die Migrationsbehörde prüft das bei der Verlängerung. Als freiwillig Versicherte oder Selbständige zahlen Sie monatlich einen Beitrag auf das erklärte Einkommen, nach einer Staffel der CCSS. Für eine Familie mit solidem Auslandseinkommen ist das ein echter Fixkostenblock. Dafür haben Sie Zugang zum öffentlichen System, und viele ergänzen eine private Versicherung. Wer aus der deutschen gesetzlichen Krankenversicherung kommt, sollte zudem klären, was mit der eigenen Versicherung beim Wegzug geschieht.
Steuerliche Ansässigkeit. Costa Rica behandelt Sie als ansässig, wenn Sie sich mehr als 183 Tage in der Steuerperiode im Land aufhalten, zusammenhängend oder nicht. Gelegentliche Abwesenheiten bis zu 30 aufeinanderfolgenden Tagen zählen als Tage im Land; längere nicht.
Die Steuerregel. Costa Rica besteuert Einkünfte aus costa-ricanischen Quellen. Ausländische Einkünfte von Residenten bleiben in der Regel außerhalb der Einkommensteuer. Ein Gesetzentwurf, Expediente 25.796, würde bestimmte ausländische passive Einkünfte von Residenten einbeziehen. Im Oktober 2026 liegt er noch im Parlamentsausschuss und ist nicht in Kraft. Wir verfolgen ihn.
Das Abkommen. Deutschland und Costa Rica haben ein Doppelbesteuerungsabkommen, unterzeichnet 2014 und grundsätzlich anzuwenden seit 1. Januar 2017. Es verteilt Besteuerungsrechte, wenn beide Staaten Sie als ansässig ansehen, und enthält eine Regel zur Ansässigkeit.
Uruguay: elf Jahre Ruhe für ausländische Kapitalerträge
Uruguay ist die Schweiz Südamerikas, was das Temperament angeht: stabil, rechtstreu, ein wenig konservativ. Und seit 2026 ungewöhnlich großzügig mit Neuzuzüglern, die Kapital im Ausland haben.
Steuerliche Ansässigkeit. Die uruguayische DGI behandelt eine natürliche Person als ansässig, wenn:
- sie sich mehr als 183 Tage im Kalenderjahr in Uruguay aufhält, wobei gelegentliche Abwesenheiten bis zu 30 aufeinanderfolgenden Tagen mitzählen;
- der Mittelpunkt ihrer Lebensinteressen in Uruguay liegt, etwa weil Ehepartner und minderjährige Kinder dort leben;
- der Schwerpunkt ihrer Tätigkeit oder ihrer wirtschaftlichen Interessen in Uruguay liegt, unmittelbar oder über Gesellschaften; oder
- sie eine qualifizierte Investition getätigt hat. Nach den allgemeinen Regeln Immobilien über 15.000.000 UI oder, für Erwerbe ab 1. Juli 2020, über 3.500.000 UI zusammen mit mindestens 60 Tagen Anwesenheit im Jahr, neben weiteren Optionen.
UI ist die unidad indexada, eine täglich veröffentlichte, inflationsindexierte Einheit; die Beträge bewegen sich, deshalb rechnen wir sie zum Zeitpunkt Ihrer Planung um.
Die neue Steuerpause. Gesetz 20.446 vom Dezember 2025 hat ein Regime für Personen geschaffen, die ab 1. Januar 2026 steuerlich ansässig werden. Sie können wählen, dass ihre ausländischen Kapitalerträge, etwa Zinsen, Dividenden und Mieten aus dem Ausland, und Gewinne aus im Ausland belegenen Vermögenswerten nach den IRNR-Regeln besteuert werden, was sie praktisch außerhalb der uruguayischen Steuer lässt, für das Zuzugsjahr und die zehn folgenden Jahre. Die Bedingungen nach der DGI:
- Neu zugezogen. Ansässig ab 1. Januar 2026, in den zwei unmittelbar vorangehenden Steuerjahren nicht in Uruguay ansässig und keine frühere Wahl eines der bis 31. Dezember 2025 geltenden Steuerpausen-Regime.
- Anwesenheit oder Investition. Wer durch mehr als 183 Tage Aufenthalt ansässig ist, jährlich mit Ansässigkeitsbescheinigung belegt, muss nicht investieren. Wer aus einem anderen Grund ansässig ist, braucht entweder uruguayische Immobilien über 12.500.000 UI, erworben ab 1. September 2025, oder jährliche Einlagen von mindestens 625.000 UI in qualifizierte Fonds für produktive Projekte oder Forschung.
- Jahr für Jahr. Wer eine Bedingung in einem Jahr verfehlt, verliert den Vorteil nur für dieses Jahr und kann ihn innerhalb des Elfjahreszeitraums wieder aufnehmen.
Die Wahl wird einmalig durch Erklärung gegenüber der DGI ausgeübt. Was nach dem elften Jahr geschieht, planen wir mit Ihrem uruguayischen Berater von Anfang an.
Das Abkommen. Deutschland und Uruguay haben ein Doppelbesteuerungsabkommen, unterzeichnet 2010 und grundsätzlich anzuwenden seit 1. Januar 2012.
Die drei im Vergleich
Drei Länder, drei Philosophien. Wir wählen gemeinsam mit Ihnen.
- Panama. Passt für: Deutsche, die eine Dollar-Wirtschaft und einen schnellen Aufenthaltstitel wollen. Aufenthalt: Friendly Nations ab 200.000 USD, Qualifizierter Investor ab 300.000 USD oder Rente ab 1.000 USD. Steuerwohnsitz: mehr als 183 Tage oder ständige Wohnstätte, belegt mit dem Migrationsregister. Ausländische Einkünfte: in der Regel außerhalb der Einkommensteuer. DBA mit Deutschland: nein. EU-Liste: von der schwarzen Liste gestrichen, auf der Beobachtungsliste.
- Costa Rica. Passt für: Rentner und Familien mit stabilem Auslandseinkommen, die den größten Teil des Jahres dort leben wollen. Aufenthalt: Rente ab 1.000 USD, Monatseinkommen ab 2.500 USD als Rentista oder Investition. Steuerwohnsitz: mehr als 183 Tage. Ausländische Einkünfte: in der Regel außerhalb der Einkommensteuer, mit einem Gesetzentwurf im Parlament. Fixkosten: monatlicher CCSS-Beitrag. DBA mit Deutschland: ja, seit 2017.
- Uruguay. Passt für: Anleger mit erheblichen ausländischen Dividenden und Zinsen, die mehr als das halbe Jahr dort verbringen oder investieren wollen. Steuerwohnsitz: 183 Tage, Lebensmittelpunkt oder qualifizierte Investition. Ausländische Kapitalerträge: elf Jahre außerhalb der uruguayischen Steuer bei Wahl und Erfüllung der Bedingungen. DBA mit Deutschland: ja, seit 2012.
Warum die Bescheinigung mehr zählt als die Erlaubnis
Ihre Bank fragt nicht nach Ihren Aufenthaltstiteln. Sie fragt, wo Sie steuerlich ansässig sind, und will einen Nachweis. Nach dem gemeinsamen Meldestandard der OECD melden Banken Ihre Konten an den Staat, den Sie als steuerliche Ansässigkeit angeben. Geben Sie Panama, Costa Rica oder Uruguay an, kann die Bank eine Ansässigkeitsbescheinigung verlangen. Können Sie keine vorlegen, meldet die Bank Sie womöglich an den Staat Ihres Passes oder Ihrer letzten Adresse, also oft genau an das Bundeszentralamt für Steuern.
Das Finanzamt stellt dieselbe Frage von der anderen Seite: Sind Sie wirklich weg, und wo leben Sie jetzt? Eine Bescheinigung des neuen Landes, gestützt auf das Migrationsregister, einen Mietvertrag und ein echtes Leben, beendet die Diskussion. Eine Erlaubnis ohne Tage nicht.
Wenn Sie in Deutschland leben: was das Finanzamt prüft
Deutschland fragt zuerst, ob Sie gegangen sind, und dann, ob es Ihnen noch folgen darf. Die Punkte, die wir mit Ihrem deutschen Steuerberater durchgehen:
- Wohnsitz und gewöhnlicher Aufenthalt. Eine Wohnung, die Sie in Deutschland nach § 8 AO innehaben und nutzen können, oder ein gewöhnlicher Aufenthalt nach § 9 AO hält Sie unbeschränkt steuerpflichtig. Die Abmeldung allein beendet das nicht. Wer das Haus in Freiburg behält und jeden Sommer dort verbringt, hat oft gar nicht verlassen, was er verlassen wollte.
- Wegzugsbesteuerung nach § 6 AStG. Halten Sie mindestens 1 % an einer Kapitalgesellschaft und waren Sie in den letzten zwölf Jahren mindestens sieben Jahre unbeschränkt steuerpflichtig, wird der Wegzug wie eine Veräußerung der Anteile behandelt. Die Steuer kann auf Antrag in sieben Jahresraten gezahlt werden, in der Regel gegen Sicherheitsleistung.
- Erweiterte beschränkte Steuerpflicht nach § 2 AStG. Deutsche Staatsangehörige, die in den letzten zehn Jahren mindestens fünf Jahre unbeschränkt steuerpflichtig waren, in ein Niedrigsteuerland ziehen und wesentliche wirtschaftliche Interessen in Deutschland behalten, können bis zu zehn Jahre nach dem Wegzug erweitert steuerpflichtig bleiben. Ein territoriales System oder eine Steuerpause auf ausländische Erträge kann ein Land in diesem Sinn zu einem Niedrigsteuerland machen. Wir prüfen das für Ihren Fall, bevor Sie gehen.
- Zwischengeschaltete Gesellschaften nach § 5 AStG. Für Personen unter § 2 können Einkünfte von ihnen beherrschter ausländischer Gesellschaften ihnen zugerechnet werden.
- Hinzurechnungsbesteuerung bis zum Wegzug. Solange Sie unbeschränkt steuerpflichtig sind, können niedrig besteuerte passive Einkünfte einer beherrschten Auslandsgesellschaft nach §§ 7 bis 14 AStG hinzugerechnet werden.
- Abkommen. Mit Uruguay und Costa Rica bestehen Abkommen, mit Panama nicht. Das entscheidet, ob es eine Regel für den Fall gibt, dass beide Staaten Sie beanspruchen.
Unsere Leitfäden zur Wegzugsbesteuerung und zum Umzug zum Jahresende und zum Wegzug nach Zypern zeigen, wie wir diese Punkte in die richtige Reihenfolge bringen.
Und Zypern? Die Kombination, die viele wählen
Für viele deutsche Familien ist der beste Plan nicht ein Land, sondern zwei Ebenen: eine lateinamerikanische Aufenthaltserlaubnis als Plan B und ein Steuerwohnsitz in Zypern. Zypern behandelt Sie als ansässig bei mehr als 183 Tagen oder nach der 60-Tage-Regel, wenn Sie mindestens 60 Tage dort sind, sich in keinem anderen einzelnen Staat mehr als 183 Tage aufhalten, eine ständige Wohnung in Zypern haben und im Laufe des Jahres in Zypern ein Unternehmen betreiben, angestellt sind oder ein Amt in einer in Zypern ansässigen Gesellschaft ausüben. Als Non-Dom zahlen Sie 0% SDC auf Dividenden und Zinsen, bis Sie 17 der letzten 20 Jahre ansässig waren, dazu GESY mit 2,65 %, gedeckelt. Zypern ist in der EU, der Flug nach Hause ist kurz, und es gibt ein Doppelbesteuerungsabkommen mit Deutschland. Ob § 2 AStG auch für Zypern greift, gehört genauso in die Prüfung.
Die lateinamerikanische Erlaubnis tut dann, was ein Plan B tun soll: Sie existiert, wird verlängert, mit den gesetzlich nötigen Besuchen lebendig gehalten und ist bereit, falls sich Europa verändert. Mehr dazu in unserem Leitfaden Zypern als EU-Basis und Plan B.
So gehen wir vor: die Reihenfolge der Schritte
Das richtige Land ist die zweite Entscheidung. Die erste ist Ihr Kalender. Die Abfolge, der wir folgen:
- Kalender und Einkünfte. Wie viele Tage im Jahr können Sie wirklich im Ausland leben, und woher kommt Ihr Geld: Gehalt, Unternehmen, Rente, Dividenden, Zinsen, Mieten?
- Deutschland. Mit einem zugelassenen Steuerberater: § 6, §§ 2 und 5 AStG, Wohnung, Abkommenslage, Krankenversicherung und Abmeldung.
- Das Land oder die Kombination. Panama, Costa Rica, Uruguay, Zypern oder eine Erlaubnis im einen und der Steuerwohnsitz im anderen. Wir zeigen Kosten, Tage und Risiko jeder Variante.
- Der Aufenthaltstitel. Unterlagen, Apostillen, Übersetzungen, die erste Reise und die Folgeschritte, betreut von zugelassenen Partnern vor Ort.
- Der Steuerwohnsitz. Eine echte Wohnung, die Tage, das Migrationsregister und der Antrag auf die Bescheinigung im ersten möglichen Jahr.
- Banken und Meldungen. Konten mit der richtigen Selbstauskunft, CRS-Formulare, die zu Ihrer tatsächlichen Ansässigkeit passen, Transparenzregister aktuell.
- Die jährliche Überprüfung. Listen ändern sich, Gesetze ändern sich, Entwürfe werden Gesetz. Wir sehen uns Ihren Plan jedes Jahr an.
Die häufigsten Fehler
- Aufenthaltserlaubnis und Steuerwohnsitz verwechseln. Eine panamaische Karte im Portemonnaie beendet Ihre deutsche Steuerpflicht nicht.
- Die EU-Liste als persönliche Regel lesen. Die Streichung Panamas ändert die Behandlung von Zahlungen und Gesellschaften; sie macht Sie nirgendwo ansässig.
- Das Migrationsregister vergessen. Panama verlangt es für die Bescheinigung. Ohne Tage keine Bescheinigung.
- Die CCSS unterschätzen. In Costa Rica gehört der monatliche Beitrag zum Budget und zur Verlängerung.
- Die Wahl in Uruguay verpassen. Die Steuerpause ist eine Option mit Bedingungen. Ohne Wahl gelten die normalen Regeln.
- § 2 und § 6 AStG unterschätzen. Ein Umzug in ein territoriales Land kann Sie jahrelang in der deutschen Steuer halten.
- Die Wohnung in Deutschland behalten. Sie ist oft der Grund, warum der Wegzug steuerlich nie stattgefunden hat.
Drei Beispiele
Die Beispiele sind für diesen Leitfaden konstruiert und keine echten Mandanten.
Der Ingenieur aus Hamburg und Panama. Ein Ingenieur Mitte fünfzig mit Ersparnissen und einem kleinen Depot will einen Plan B außerhalb Europas. Als Deutscher qualifiziert er sich für Friendly Nations, kauft eine Wohnung für 210.000 USD in Panama-Stadt und erhält die vorläufige Erlaubnis. Mehr als das halbe Jahr will er nicht in Panama verbringen, also wird er dort nicht steuerlich ansässig. Stattdessen verlegt er seinen Steuerwohnsitz mit einer Anstellung nach Zypern, hält die panamaische Erlaubnis mit zwei Besuchen im Jahr lebendig und hat vor dem Wegzug mit seinem Steuerberater § 6 AStG für seine GmbH-Anteile und § 2 AStG für seine vermietete Wohnung in Hamburg geprüft.
Das Rentnerpaar aus Freiburg und Costa Rica. Ein Paar mit zwei deutschen Renten deutlich über 1.000 USD im Monat beantragt den Status als Pensionados. Sie wollen von November bis Juni dort leben, also mehr als 183 Tage. Sie budgetieren den CCSS-Beitrag, klären mit ihrer Krankenkasse den Wegzug und verkaufen das Haus in Freiburg statt es leer stehen zu lassen. Das Abkommen mit Costa Rica regelt, wer ihre Renten besteuert; wir prüfen es mit ihrem Steuerberater.
Die Anlegerin aus München und Uruguay. Eine Anlegerin mit großem Dividendendepot zieht Anfang 2026 mit ihrer Familie nach Montevideo und verbringt dort mehr als 183 Tage. Sie wählt das neue Regime, sodass ihre ausländischen Dividenden und Zinsen für das Zuzugsjahr und die zehn folgenden Jahre außerhalb der uruguayischen Steuer bleiben. Mit ihrem deutschen Berater plant sie § 6 AStG für ihre Beteiligungen und prüft § 2 AStG; mit ihrem uruguayischen Berater, was nach dem elften Jahr kommt.
Der Kreis, dem Sie sich anschließen
Wer früher ein Family Office brauchte, braucht heute einen Plan und einen Partner, der beide Kontinente kennt. Unsere Mandanten sind Ingenieure, Unternehmer, Rentner, Anleger und Familien, die sich ihren Wohlstand selbst erarbeitet haben und frei entscheiden wollen, wo sie leben und was mit ihrem Verdienten geschieht. Ein Staat, der beim Erfolg die Hälfte nimmt und beim Scheitern wegsieht, hat keinen Anspruch auf Ihr ganzes Leben. Ein zweiter Wohnsitz in Lateinamerika ist Teil Ihrer Freiheit: eine Tür, die offen bleibt, was auch immer Europa beschließt. Wir geben Ihnen die Reihenfolge, die zugelassenen Partner vor Ort und die Disziplin, die es echt hält.
Häufige Fragen
Steht Panama noch auf der schwarzen EU-Liste?
Nein. Am 9. Oktober 2026 hat der Rat der EU Panama aus Anhang I gestrichen und in Anhang II, die Beobachtungsliste, verschoben, bis das Globale Forum der OECD geprüft hat. Die nächste Aktualisierung ist für Februar 2027 vorgesehen.
Wie werde ich in Panama steuerlich ansässig?
Durch mehr als 183 Tage Aufenthalt im Steuerjahr oder im Vorjahr oder durch Ihre ständige Wohnstätte dort. Die DGI stellt die Bescheinigung auf Antrag aus, auf Grundlage einer eidesstattlichen Erklärung mit Nachweisen und Ihres Migrationsregisters.
Macht mich eine panamaische Aufenthaltserlaubnis dort steuerlich ansässig?
Nicht für sich allein. Sie erlaubt Ihnen, dort zu leben. Die Ansässigkeit hängt an Tagen und Wohnung, und Deutschland wendet ohnehin seine eigenen Regeln an.
Gibt es ein Doppelbesteuerungsabkommen mit Panama?
Nein, nicht für Einkommensteuern; nur für Schifffahrts- und Luftfahrtunternehmen. Mit Uruguay gilt ein Abkommen seit 2012, mit Costa Rica seit 2017.
Ist Panama ein Niedrigsteuerland im Sinne von § 2 AStG?
Das hängt von der Prüfung im Einzelfall ab, auch davon, wie Ihre Einkünfte dort behandelt würden. Ein territoriales System kann darunter fallen. Wir prüfen es mit Ihrem Steuerberater vor dem Wegzug.
Besteuert Costa Rica ausländische Einkünfte?
In der Regel nicht; Costa Rica besteuert Einkünfte aus costa-ricanischen Quellen. Ein Entwurf zur Besteuerung bestimmter ausländischer passiver Einkünfte, Expediente 25.796, liegt im Parlament und ist im Oktober 2026 nicht in Kraft.
Was ist die neue Steuerpause in Uruguay?
Wer ab 1. Januar 2026 steuerlich ansässig wird, kann nach Gesetz 20.446 ausländische Kapitalerträge und Gewinne für das Zuzugsjahr und die zehn folgenden Jahre aus der uruguayischen Steuer heraushalten, wenn er in den zwei Vorjahren nicht ansässig war und die Bedingungen zu Anwesenheit oder Investition erfüllt.
Kann ich eine lateinamerikanische Erlaubnis mit dem Steuerwohnsitz in Zypern verbinden?
Ja, und viele Familien tun das. Die Erlaubnis ist Ihr Plan B, Zypern Ihr Steuerwohnsitz, mit 0% SDC auf Dividenden für Non-Doms. Wir planen die Tage so, dass beides funktioniert.
Ist das legal?
Ja. Zu entscheiden, wo Sie leben, und alles korrekt zu erklären, ist Ihre selbstverständlichste Freiheit. Strafbar ist das Vortäuschen: ein Wohnsitz, der nicht echt ist, Tage, die es nicht gab. Wir bauen die echte Variante.
Nächste Schritte
Schreiben Sie drei Dinge auf: Ihre Staatsangehörigkeit, wie viele Tage im Jahr Sie wirklich im Ausland leben können und woher Ihre Einkünfte kommen. Damit zeigt ein Gespräch, ob Panama, Costa Rica, Uruguay oder eine Kombination mit Zypern passt und was zuerst kommt. Zum Hintergrund lesen Sie unsere Leitfäden Panama als Plan-B-Wohnsitz, Umzug nach Zypern und Zypern Non-Dom: für wen.
Ein zweites Zuhause jenseits des Ozeans, gebaut für die Dauer.
Bisher hatten nur die Reichen Leute auf zwei Kontinenten. Jetzt Sie auch.
Schildern Sie uns Ihren Fall schriftlich, und wir melden uns mit einer ersten Einschätzung, oder buchen Sie ein bezahltes 20-Minuten-Gespräch mit Bogdan, um ihn gemeinsam durchzugehen. Wir entwerfen den Plan und koordinieren die zugelassenen Partner, die ihn umsetzen.
Ich will meine Struktur → Oder das 20-Minuten-Gespräch buchen
Wir koordinieren; Rechts-, Bank- und Steuerdienstleistungen erbringen unabhängige zugelassene Partner im eigenen Namen und in eigener Verantwortung. Dieser Leitfaden ist eine allgemeine Information und keine Steuer- oder Rechtsberatung.
Quellen
- Rat der EU, Pressemitteilung vom 9. Oktober 2026 zur überarbeiteten EU-Liste: https://www.consilium.europa.eu/en/press/press-releases/2026/10/09/taxation-council-updates-the-eu-list-of-non-cooperative-jurisdictions-for-tax-purposes/
- Rat der EU, Schlussfolgerungen zur überarbeiteten EU-Liste, Dokument 13854/26: https://www.consilium.europa.eu/media/qjto30yl/st13854en26.pdf
- Europäische Kommission, Aktualisierung der EU-Liste, 9. Oktober 2026: https://taxation-customs.ec.europa.eu/news/council-updates-eu-list-non-cooperative-tax-jurisdictions-cooperation-delivers-further-progress-2026-10-09_en
- DGI Panama, Fragen zu Abkommen und steuerlicher Ansässigkeit: https://dgi.mef.gob.pa/Preguntas/Conve
- DGI Panama, Formular für die Ansässigkeitsbescheinigung natürlicher Personen: https://dgi.mef.gob.pa/Form-Tramites/FormulariosPDF/RESIDENCIA%20FISCAL-PERSONA%20NATURAL.pdf
- Costa Rica SCIJ, Durchführungsverordnung zum Einkommensteuergesetz, Ansässigkeit natürlicher Personen: https://pgrweb.go.cr/scij/Busqueda/Normativa/Normas/nrm_texto_completo.aspx?nValor1=1&nValor2=88172&nValor3=115092¶m1=NRTC&strTipM=TC
- CCSS Costa Rica, Versicherung und Mitgliedschaft: https://www.ccss.sa.cr/aseguramiento
- Migrationsbehörde Costa Rica, Aufenthaltskategorien: https://migracion.go.cr/Paginas/Categor%C3%ADa%20Migratorias%20%28Extranjer%C3%ADa%29/Primera-Vez.aspx
- DGI Uruguay, Gründe der steuerlichen Ansässigkeit: https://www.gub.uy/direccion-general-impositiva/comunicacion/publicaciones/causales-residencia-fiscal
- DGI Uruguay, Regime für neue Steueransässige ab 1. Januar 2026: https://www.gub.uy/direccion-general-impositiva/comunicacion/publicaciones/regimen-impatriados-residencia-fiscal-partir-del-01012026-opcion-irnr-10
- Bundesfinanzministerium, Stand der Doppelbesteuerungsabkommen am 1. Januar 2026: https://www.bundesfinanzministerium.de/Content/DE/Downloads/BMF_Schreiben/Internationales_Steuerrecht/Allgemeine_Informationen/2026-01-07-stand-DBA-1-januar-2026.html
- Außensteuergesetz (AStG), §§ 2, 5, 6 und 7: https://www.gesetze-im-internet.de/astg/
- Abgabenordnung, §§ 8 und 9: https://www.gesetze-im-internet.de/ao_1977/__8.html
- Steueroasen-Abwehrverordnung: https://www.gesetze-im-internet.de/stabwv/BJNR523600021.html
Geprüft am 30. Oktober 2026.
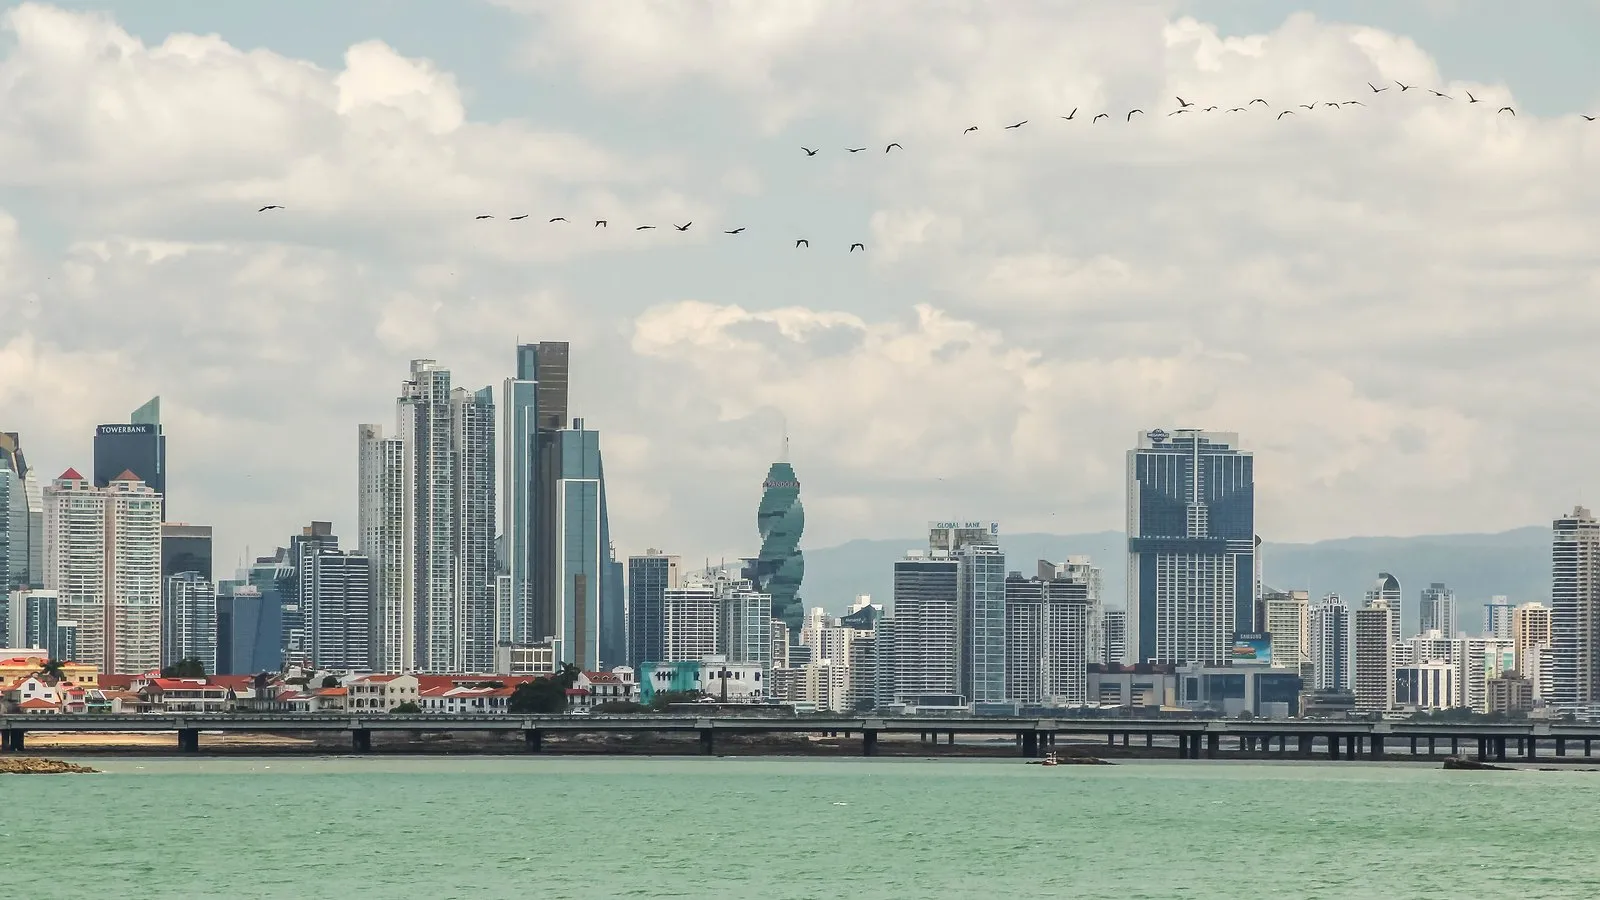
Titelfoto: Skyline von Panama-Stadt über der Bucht. Foto: Dr. Thomas Liptak, Wikimedia Commons, CC BY-SA 4.0, zugeschnitten.