In diesem Ratgeber
- Das Wichtigste in Kürze
- Die Begriffe, einfach erklärt
- 90 Tage für die Erlaubnis, 183 für den Steuerwohnsitz
- Monaco: So funktioniert der Aufenthalt
- Monaco: Was Sie zahlen, und was nicht
- Andorra: So funktioniert der Aufenthalt 2026
- Andorra: Was Sie zahlen
- Monaco und Andorra im direkten Vergleich
- Was Deutschland, Österreich und die Schweiz fragen
- So gehen wir vor: die Reihenfolge
- Die häufigsten Fehler
- Drei Beispiele
- Der Kreis, dem Sie beitreten
- Wie es sich mit Zypern vergleicht, und wann es Zypern schlägt
- Häufige Fragen
- Die nächsten Schritte
- Quellen
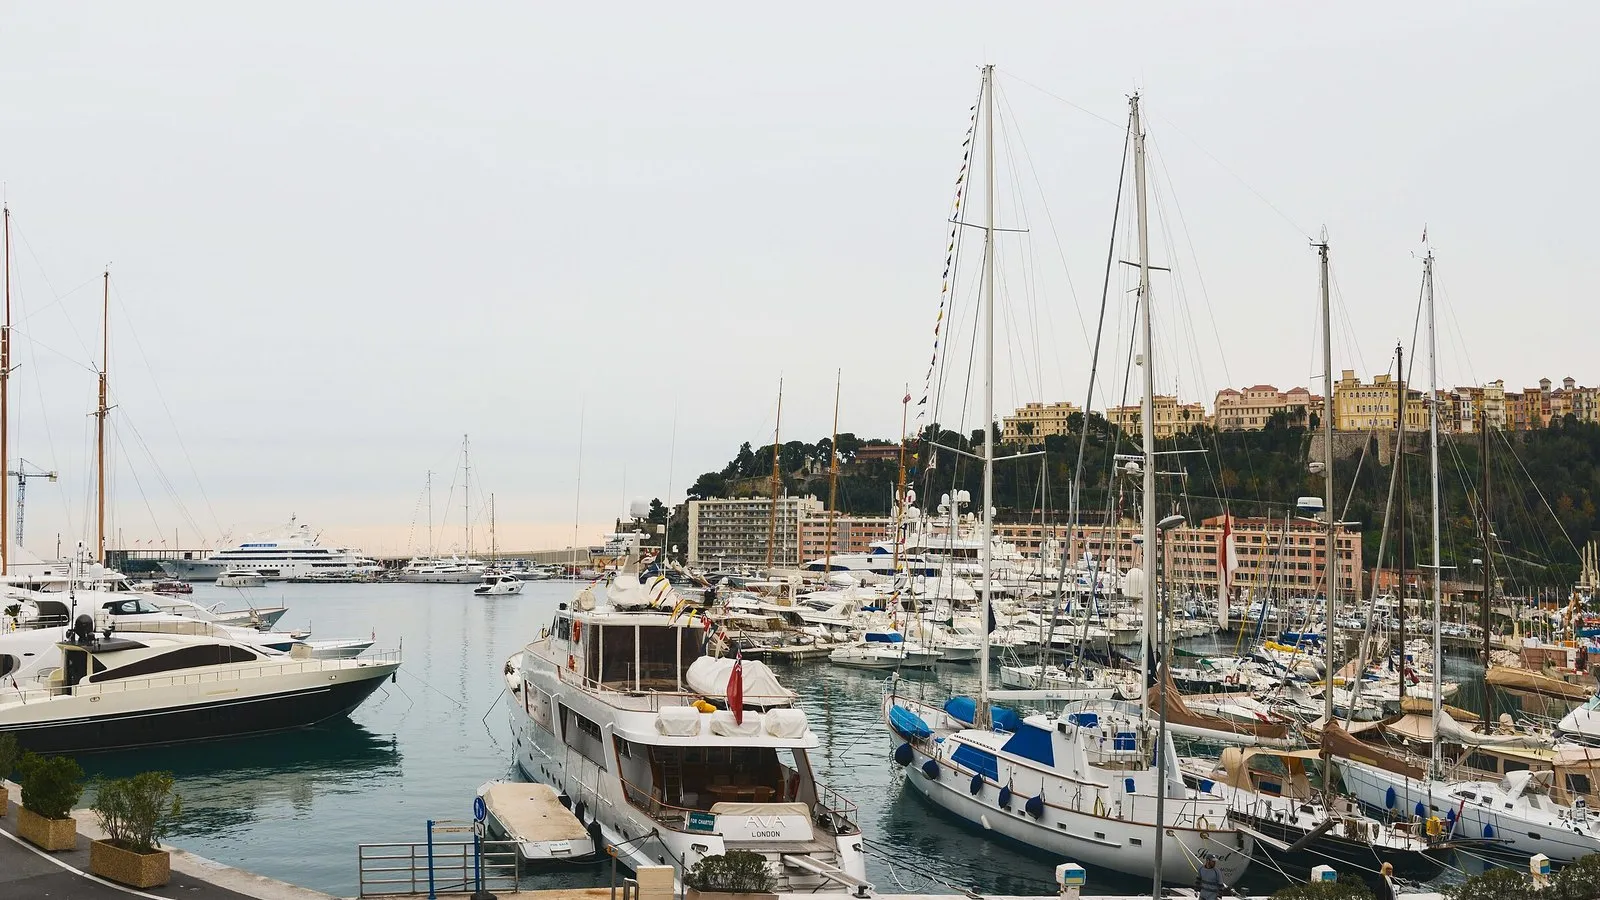
Sie stehen auf der Hafenmole von Port Hercule. Hinter Ihnen die Altstadt auf ihrem Felsen, vor Ihnen Masten und stilles Wasser. Gestern Abend beim Essen hat Ihnen jemand das Geheimnis verraten: „Neunzig Tage im Jahr, ein Mietvertrag, und Sie sind Einwohner von Monaco. Keine Einkommensteuer.“ Ein paar Autostunden westlich, hinter den Bergen, hat Ihnen jemand anderes dasselbe über Andorra erzählt: „Neunzig Tage, Spitzensatz 10 Prozent, fertig.“ Beide Sätze sind halb wahr. Und die fehlende Hälfte entscheidet darüber, ob Ihr Finanzamt Sie gehen lässt.
Stellen Sie sich jetzt vor, Sie machen alles richtig. Eine Aufenthaltskarte in der Hand, ein Zuhause, das wirklich Ihres ist, und eine Bescheinigung der Steuerbehörde Ihres neuen Landes, die schwarz auf weiß bestätigt, dass Sie dort steuerlich ansässig sind. Ihr bisheriges Finanzamt erhält sie, prüft sie und schließt Ihre Akte. Ihr Einkommen wird nach den Regeln eines kleinen Staates besteuert, der Ihr Leben nicht lenken will, und manche Einkünfte werden gar nicht besteuert. Alles ist offen: Sie müssen weder über Tage lügen noch eine Adresse verbergen.
Das klingt wie ein Märchen. Es ist real, weil es legal ist. Bisher sind nur die sehr Vermögenden, mit Family Office und Anwälten an zwei Küsten, auf diese Weise mit voller Sicherheit umgezogen. Jetzt können Sie das auch, mit einem Plan, der bei Ihrer Lage beginnt, über ENCC. Dieser Leitfaden erklärt die Regel, die die meisten übersehen, 90 Tage für die Erlaubnis gegenüber 183 Tagen für den Steuerwohnsitz, und geht dann Monaco und Andorra durch, wie sie im Oktober 2026 dastehen: was beide kosten, was beide besteuern, was Deutschland, Österreich und die Schweiz fragen und wie sich beide mit Zypern vergleichen.
Das Wichtigste in Kürze
- Die Aufenthaltserlaubnis ist nicht der Steuerwohnsitz. Beide Länder erteilen eine Erlaubnis bei etwa einem Vierteljahr vor Ort. Die steuerliche Ansässigkeit, auf die Ihr Heimatstaat schaut, verlangt viel mehr: praktisch mehr als 183 Tage oder den Mittelpunkt Ihres Lebens und Ihrer Geschäfte.
- Monaco. Eine Aufenthaltskarte (carte de séjour) braucht jeder ab 16 Jahren, der sich mehr als drei Monate im Jahr in Monaco aufhält oder sich dort niederlässt. Voraussetzungen: eine Wohnung, ausreichende Mittel, ein sauberes Führungszeugnis. Monaco erhebt von Einwohnern keine Einkommensteuer, mit einer großen Ausnahme für französische Staatsangehörige.
- Die Bescheinigung aus Monaco. Als Nachweis der Steueransässigkeit stellt Monaco eine Bescheinigung nur Karteninhabern aus, die mindestens einen Test erfüllen, etwa mehr als 183 Tage im Jahr in Monaco. Stand Oktober 2026 kostet sie 600 Euro und gilt ein Jahr.
- Andorra. Seit dem Gesetz 2/2026 verlangt der passive Aufenthalt 1.000.000 Euro in andorranischen Anlagen, einen nicht erstattungsfähigen Beitrag von 50.000 Euro und mindestens 90 Tage im Jahr. Steueransässig sind Sie ab mehr als 183 Tagen oder mit dem Kern Ihrer wirtschaftlichen Interessen vor Ort.
- Andorras Steuern. Spitzensatz der Einkommensteuer 10 Prozent, Körperschaftsteuer 10 Prozent, IGI 4,5 Prozent und keine allgemeine Vermögen-, Erbschaft- oder Schenkungsteuer.
- Ihr Heimatstaat. Deutschland hat mit keinem der beiden Länder ein DBA in Kraft und wendet § 2 AStG auf Staatsangehörige an, die in Niedrigsteuerländer ziehen. Österreich und die Schweiz haben eigene Regeln. Wir planen das, bevor Sie einen Mietvertrag unterschreiben.
- Zypern. Für viele unserer Mandanten leistet ein EU-Wohnsitz in Zypern mit Non-Dom-Status mehr für weniger. Für manche passt Monaco oder Andorra besser. Am Ende zeigen wir, wann was.
Die Begriffe, einfach erklärt
Aufenthaltserlaubnis. Das ausländerrechtliche Dokument, das Ihnen das Wohnen erlaubt: die carte de séjour in Monaco, die Aufenthalts- und Arbeitserlaubnis oder der passive Aufenthalt in Andorra.
Steuerliche Ansässigkeit. Der Status, der festlegt, welcher Staat Ihr Welteinkommen besteuert. Er folgt Tatsachen: Tage, Wohnung, Familie, Geschäft.
Mittelpunkt der Lebensinteressen. Der Ort Ihrer engsten persönlichen und wirtschaftlichen Beziehungen. Wenn zwei Staaten Sie beanspruchen, prüfen Abkommen ihn nach der ständigen Wohnstätte.
Ansässigkeitsbescheinigung. Ein amtliches Dokument der Steuerbehörde, das Ihre Ansässigkeit bestätigt. Ihr bisheriges Finanzamt, Ihre Bank und Abkommenspartner verlangen sie.
Erweiterte beschränkte Steuerpflicht. Die Regel des § 2 AStG, nach der bestimmte deutsche Einkünfte zehn Jahre lang steuerpflichtig bleiben, wenn deutsche Staatsangehörige in ein Niedrigsteuerland ziehen und wesentliche wirtschaftliche Interessen in Deutschland behalten.
Kurz: Die Erlaubnis öffnet die Tür, der Steuerwohnsitz ist der Raum, in dem Sie tatsächlich leben. Wenn Sie schon wissen, welche Tür Sie wollen, schreiben Sie uns.
90 Tage für die Erlaubnis, 183 für den Steuerwohnsitz
Diese Regel trennt einen echten Umzug von einer teuren Illusion, und wer sie einmal verstanden hat, plant präzise.
Ausländerrecht und Steuerrecht stellen verschiedene Fragen. Das Ausländerrecht fragt: Wohnen Sie hier genug für eine Karte? Das Steuerrecht fragt: Ist hier wirklich Ihr Leben?
In Andorra steht die Antwort im Gesetz. Ein passiver Einwohner muss mindestens 90 Tage pro Kalenderjahr im Land leben, um die Erlaubnis zu behalten. Steuerlich ansässig ist er aber nur, wenn er mehr als 183 Tage im Kalenderjahr dort verbringt oder der Hauptkern seiner Tätigkeiten oder wirtschaftlichen Interessen direkt oder indirekt in Andorra liegt.
In Monaco ist die Karte Pflicht, sobald Sie mehr als drei Monate im Jahr bleiben. Für die Steuerbescheinigung verlangt die Neufassung der Souveränen Verordnung 8.566 von 2020 eine gültige Karte und mindestens eines von drei Merkmalen: mehr als 183 Tage im Jahr in Monaco, den Hauptmittelpunkt Ihrer Tätigkeiten dort oder einen längeren Aufenthalt in Monaco als in jedem anderen Land. Wer weniger als sechs Monate dort lebt, braucht eine Ausnahmegenehmigung.
Zwischen 90 und 183 Tagen liegt eine Grauzone. Darin können Sie eine wunderbare Erlaubnis besitzen, während Deutschland Sie weiter als unbeschränkt steuerpflichtig behandelt, weil Sie eine Wohnung behalten haben, Ihre Familie hier lebt oder Ihre Gesellschaft von hier geleitet wird. Daher stammen die meisten Schreckensgeschichten. Nicht von den kleinen Staaten, die mit ihren Regeln ehrlich sind, sondern von Menschen, die nur die ausländerrechtliche Hälfte gelesen haben.
So machen wir es für Sie richtig: Wir bauen das Jahr vom Steuertest her auf. Wo wird Ihre ständige Wohnung sein? Wo leben Ehepartner und Kinder? Von wo wird die Gesellschaft geführt? Wie viele Tage verbringen Sie wo, und wie belegen Sie sie? Wenn alle Antworten auf ein Land zeigen, ist die Erlaubnis der leichte Teil.
Zählen Sie die Tage, die zählen, dann hält der Umzug. Sollen wir Ihren Kalender skizzieren? Hier beginnen.
Monaco: So funktioniert der Aufenthalt
Monaco erteilt die Aufenthaltskarte Menschen, die eine Wohnung, Mittel und ein sauberes Führungszeugnis mitbringen. Man muss nicht reich geboren sein, um diesen Maßstab zu erfüllen; man muss vorbereitet sein.
Wer die Karte braucht. Jeder Ausländer ab 16 Jahren, der sich mehr als drei Monate im Jahr in Monaco aufhält oder sich dort niederlässt, braucht eine carte de séjour. Staatsangehörige außerhalb des Europäischen Wirtschaftsraums brauchen vorher ein Niederlassungsvisum (visa d'établissement, Typ D) eines französischen Konsulats; für Schweizer gelten die Regeln der Freizügigkeit mit der EU, was Ihr Anwalt für Ihren Fall bestätigt.
Die drei Voraussetzungen. Die Regierung Monacos nennt sie klar:
- Eine Wohnung in Monaco. Sie besitzen sie, Ihre Gesellschaft besitzt sie, Sie mieten sie mit einem bei den monegassischen Steuerdiensten registrierten Vertrag, oder ein enger Angehöriger, Ehepartner oder Partner, der dort lebt, nimmt Sie auf.
- Ausreichende Mittel. Gehalt oder berufliches Einkommen in Monaco, Ersparnisse mit Bescheinigung einer in Monaco ansässigen Bank oder Unterstützung durch einen Angehörigen.
- Ein sauberes Führungszeugnis. Auszüge für die letzten fünf Jahre aus den Ländern, in denen Sie gelebt haben.
Die Karten und die Gebühren. Stand Oktober 2026, laut der amtlichen Serviceseite Monacos:
- Temporäre Karte. Gültig ein Jahr. 80 Euro bei Erstausstellung, 40 Euro bei Verlängerung.
- Ordentliche Karte. Nach drei Jahren Aufenthalt, gültig drei Jahre. 100 Euro erstmalig, 50 Euro bei Verlängerung.
- Privilegierte Karte. Nach zehn Jahren Aufenthalt, in Sonderfällen früher, gültig zehn Jahre. 160 Euro erstmalig, 80 Euro bei Verlängerung.
- Karte für Ehepartner monegassischer Staatsangehöriger. Gültig fünf Jahre. 80 Euro, 40 Euro bei Verlängerung.
Eine verspätete Verlängerung kostet 50 Euro, ein Duplikat 80 Euro. Wer Monaco endgültig verlässt, gibt die Karte mindestens acht Tage vor der Abreise zurück.
Wie lange Sie dort leben müssen. Die Kartenregel spricht von mehr als drei Monaten im Jahr. 2022 entschied Monacos Oberster Gerichtshof, dass ein Mindestaufenthalt im Vorjahr für sich keine Verlängerungsvoraussetzung ist; die Verwaltung darf aber prüfen, ob Sie im kommenden Jahr voraussichtlich mehr als drei Monate dort leben. In der Praxis werden die Karten derer ohne Rückfragen verlängert, die wirklich dort leben.
Was das Leben dort kostet. Hier nennen wir keine Zahlen, weil sie sich monatlich ändern und vom Gebäude abhängen. Sie wissen bereits, dass Monacos Immobilienmarkt zu den teuersten der Welt gehört. Das eigentliche Budget ist die Wohnung, nicht die Gebühr.
Monaco belohnt alle, die vorbereitet kommen. Wir bereiten Sie vor. Fordern Sie Ihre Unterlagenliste für Monaco an: Kontakt.
Monaco: Was Sie zahlen, und was nicht
Für Einwohner ohne französische Staatsangehörigkeit ist Monacos Versprechen einfach: Das Fürstentum nimmt sich keinen Anteil an Ihrem persönlichen Einkommen. Diese Freiheit ist alt, geschrieben und respektiert.
Persönliches Einkommen. Seit einer Verordnung von 1869 erhebt Monaco keine Einkommensteuer von natürlichen Personen, die dort wohnen. Gemeint sind Menschen, die tatsächlich und wirklich in Monaco niedergelassen sind; ein Briefkasten zählt nicht.
Die französische Ausnahme. Nach dem französisch-monegassischen Abkommen von 1963 werden französische Staatsangehörige in Monaco in Frankreich besteuert, als lebten sie dort, mit sehr engen Ausnahmen. Doppelstaater mit französischer Staatsangehörigkeit gelten als Franzosen.
Vermögen und Immobilien. Keine Vermögensteuer, keine jährliche Grundsteuer und keine Wohnsteuer. Beim Immobilienkauf fallen Registrierungsabgaben an.
Erbschaft und Schenkung. Abgaben gelten nur für in Monaco belegenes Vermögen. Übertragungen an Kinder, Enkel, Eltern und Ehepartner sind befreit. Zwischen Geschwistern beträgt der Satz 8 Prozent, zwischen Onkel, Tante, Neffe und Nichte 10 Prozent, zwischen sonstigen Verwandten 13 Prozent und an Nichtverwandte 16 Prozent.
Gesellschaften. Die Gewinnsteuer ISB von 25 Prozent gilt für Unternehmen, die mehr als 25 Prozent ihres Umsatzes außerhalb Monacos erzielen, und für einige weitere Tätigkeiten. Eine Handelsgesellschaft mit Kunden in ganz Europa, die von Monaco aus geführt wird, zahlt sie in der Regel. Die Umsatzsteuer folgt französischen Regeln.
Die Steuerbescheinigung. Für den Nachweis gegenüber Ihrem bisherigen Finanzamt brauchen Sie die oben beschriebene Bescheinigung. Stand Oktober 2026 kostet sie 600 Euro und gilt ein Jahr. Eine einfache Wohnsitzbescheinigung für 12 Euro bestätigt nur, wo Sie wohnen.
Banken und Listen. Im Oktober 2026 hat die Financial Action Task Force (FATF) Monaco von ihrer Liste der Länder unter verstärkter Beobachtung gestrichen, auf der es seit Juni 2024 stand. Die Europäische Union führt Monaco weiter als Drittland mit hohem Geldwäscherisiko, bis die Kommission ihre Liste anpasst, was meist einige Monate dauert. Bis dahin können Banken anderer Länder Einwohnern Monacos weiterhin mehr Fragen stellen. Monaco tauscht mit den EU-Staaten automatisch Kontoinformationen nach dem CRS aus.
In Monaco gehört das Geld, das Sie verdienen, Ihnen, und Ihren Wohnsitz beweisen Sie, indem Sie dort leben. Passt Ihr Einkommensprofil? Fragen Sie uns.
Neunzig Tage öffnen die Tür. Ihr wirkliches Leben entscheidet, wo Sie Steuern zahlen.
Wählen Sie den kleinen Staat, der Sie frei lässt, und tun Sie es richtig.
Sagen Sie uns, wo Sie leben, was Sie verdienen und wo Ihre Familie sein wird. Wir bauen Ihren Wohnsitz- und Steuerkalender vom Steuertest her auf, vergleichen Monaco, Andorra und Zypern für Ihren Fall und koordinieren die lizenzierten Partner, die alles umsetzen.
Ich will meine Struktur → Oder mit dem Plan-B-Formular beginnen
Wir koordinieren; rechtliche, bankbezogene und steuerliche Leistungen erbringen unabhängige, lizenzierte Partner im eigenen Namen und in eigener Verantwortung. Dieser Leitfaden ist eine allgemeine Information und keine Steuer- oder Rechtsberatung.
Andorra: So funktioniert der Aufenthalt 2026
Andorra hat den Preis erhöht und sein Versprechen gehalten: ein sicheres Bergland, ein Spitzensatz von 10 Prozent und Gesetze, die Sie im Amtsblatt nachlesen können.
Passiver Aufenthalt nach dem Gesetz 2/2026. Für Anträge ab dem 22. Januar 2026 verlangt der passive Aufenthalt (ohne Erwerbstätigkeit in Andorra):
- 1.000.000 Euro in andorranischen Anlagen. Immobilien zählen nur, wenn jede Einheit mehr als 800.000 Euro kostet. Fonds, Einlagen und bestimmte Schuldtitel können den Rest bilden, gehalten für die Dauer der Erlaubnis. Eine Variante mit 400.000 Euro beim andorranischen Wohnungsfonds existiert; lassen Sie sich die aktuellen Bedingungen schriftlich bestätigen, bevor Sie darauf bauen.
- Ein Beitrag von 50.000 Euro an die Andorranische Finanzbehörde, plus 12.000 Euro je unterhaltsberechtigter Person. Er ist keine Kaution: Er wird nur erstattet, wenn der Erstantrag abgelehnt wird.
- Sechs Monate für die Investition nach der Genehmigung, verlängerbar um weitere sechs.
- Mittel. Ein Jahreseinkommen von mindestens 300 Prozent des andorranischen Mindestlohns, plus 100 Prozent je unterhaltsberechtigter Person. Bei einem Mindestlohn von 1.568,67 Euro monatlich ab 1. Juli 2026 sind das rund 56.472 Euro im Jahr für den Antragsteller und 18.824 Euro je Angehörigen.
- Mindestens 90 Tage im Jahr in Andorra, per unterschriebener Verpflichtung.
- Krankenversicherung für die gesamte Dauer.
Anträge vor dem 22. Januar 2026 bleiben beim alten Recht.
Aktive Wege. Wer arbeiten will, erhält den Aufenthalt über die eigene Gesellschaft, mit einer Beteiligung von mehr als 34 Prozent und einem Beitrag von 50.000 Euro, oder über den Weg für Freiberufler mit internationalen Kunden, die mindestens 85 Prozent ihrer Leistungen außerhalb Andorras erbringen; 2026 hat dieses Kontingent nur 10 Plätze. Auf einem aktiven Weg liegen Geschäft und Steuerwohnsitz fast immer in Andorra.
Staatsangehörigkeit. Seit dem Gesetz 8/2026 setzt die Einbürgerung zwanzig Jahre Haupt- und Daueraufenthalt und den Verzicht auf die bisherige Staatsangehörigkeit voraus. Andorra ist eine Wohnsitzgeschichte, keine Passgeschichte.
Europa. Am 19. Oktober 2026 hat die Europäische Union in Brüssel ein Assoziierungsabkommen mit Andorra und San Marino unterzeichnet, das beide an den Binnenmarkt heranführt. Es braucht noch die Zustimmung des Europäischen Parlaments, ein Referendum in Andorra und die Ratifizierung. Bis dahin, und auch danach, bleibt Andorra außerhalb der EU und des Schengen-Raums.
Andorra verlangt Verbindlichkeit und gibt Ihnen dafür ein Land, das Sie in Ruhe lässt. Für die vollständige Andorra-Akte sprechen Sie mit uns.
Andorra: Was Sie zahlen
Die andorranische Obergrenze liegt bei 10 Prozent. Für die meisten Europäer schreibt allein diese Zahl das Familienbudget neu.
- Einkommensteuer. Spitzensatz 10 Prozent. Die ersten 24.000 Euro allgemeiner Einkünfte bleiben unbesteuert, Einkünfte zwischen 24.000 und 40.000 Euro tragen effektiv 5 Prozent. Kapitalerträge werden nach einem Abzug von 3.000 Euro mit 10 Prozent besteuert; Dividenden andorranischer Gesellschaften sind in der Regel befreit.
- Körperschaftsteuer. 10 Prozent.
- IGI. Die andorranische indirekte Steuer, 4,5 Prozent zum Regelsatz.
- Keine allgemeine Vermögen-, Erbschaft- oder Schenkungsteuer.
- Immobilien. Auslandsinvestitionen in Immobilien unterliegen einer besonderen Steuer von 6 oder 10 Prozent, Übertragungen einer Abgabe von etwa 4 Prozent.
- Abkommen. Andorra hat Doppelbesteuerungsabkommen mit Zypern (seit 2019), Frankreich, Spanien, Portugal, Luxemburg, Liechtenstein, Malta, den Vereinigten Arabischen Emiraten, den Niederlanden, dem Vereinigten Königreich, Rumänien, Montenegro und weiteren Staaten. Das Abkommen mit Deutschland ist paraphiert, das mit Österreich unterzeichnet; keines ist in Kraft. Die Schweiz hat nur ein Informationsaustauschabkommen.
Zehn Prozent sind kein Schlupfloch. Es ist ein Land, das entschieden hat, dass das Einkommen eines Menschen zum größten Teil ihm gehört. Sehen Sie, wie es für Sie aussieht: Ich will meine Struktur.
Monaco und Andorra im direkten Vergleich
Zwei kleine, sichere, katholische Fürstentümer mit sehr unterschiedlichen Preisen und sehr unterschiedlichen Steuerversprechen. Hier der ehrliche Vergleich.
Einstieg. - Monaco: eine Wohnung in Monaco, Mittel mit Bescheinigung einer monegassischen Bank, sauberes Führungszeugnis; geringe Kartengebühren. - Andorra: 1.000.000 Euro Investition, 50.000 Euro nicht erstattungsfähiger Beitrag, Mittelnachweis, Versicherung.
Tage. - Monaco: Karte ab mehr als drei Monaten im Jahr; Steuerbescheinigung mit mehr als 183 Tagen oder einem der anderen beiden Tests. - Andorra: 90 Tage für die passive Erlaubnis; Steueransässigkeit ab mehr als 183 Tagen oder mit dem wirtschaftlichen Kern vor Ort.
Persönliche Steuern. - Monaco: keine Einkommensteuer für Einwohner ohne französische Staatsangehörigkeit. - Andorra: Spitzensatz 10 Prozent, die ersten 24.000 Euro unbesteuert.
Vermögen und Nachlass. - Monaco: keine Vermögensteuer; Erbschaftsabgaben nur auf Vermögen in Monaco, direkte Erben und Ehepartner befreit. - Andorra: keine allgemeine Vermögen-, Erbschaft- oder Schenkungsteuer.
Gesellschaften. - Monaco: 25 Prozent ISB bei mehr als einem Viertel des Umsatzes außerhalb Monacos. - Andorra: 10 Prozent Körperschaftsteuer.
Europa. - Monaco: außerhalb der EU, offene Grenze zu Frankreich. - Andorra: außerhalb von EU und Schengen; Assoziierungsabkommen unterzeichnet, noch nicht in Kraft.
Ruf und Banken. - Monaco: Im Oktober 2026 von der FATF-Liste der Länder unter verstärkter Überwachung gestrichen; zum Zeitpunkt der Erstellung steht es noch auf der EU-Liste der Drittländer mit hohem Risiko, bis die Europäische Kommission sie aktualisiert. - Andorra: nicht auf den Hauptlisten; Banken kennen es gut.
Zwei gute Antworten auf zwei verschiedene Fragen. Die Kunst ist, Ihre Frage zu kennen. Wir helfen Ihnen dabei: Kontakt.
Was Deutschland, Österreich und die Schweiz fragen
Ihr Heimatstaat verliert das Interesse nicht am Tag des Umzugs. Wir planen den Wegzug so, dass ihm nichts zu bestreiten bleibt.
Deutschland. Solange Sie in Deutschland eine Wohnung innehaben, die Sie jederzeit nutzen können, bleiben Sie nach § 8 AO unbeschränkt steuerpflichtig. Halten Sie mindestens 1 Prozent an einer Kapitalgesellschaft und waren Sie in sieben der letzten zwölf Jahre unbeschränkt steuerpflichtig, löst der Wegzug nach § 6 AStG die Wegzugsbesteuerung auf Ihre Anteile aus; auf Antrag kann sie in sieben Jahresraten entrichtet werden, in der Regel gegen Sicherheitsleistung. Monaco und Andorra sind Niedrigsteuerländer im Sinne des § 2 AStG. Deutsche Staatsangehörige, die in den letzten zehn Jahren mindestens fünf Jahre unbeschränkt steuerpflichtig waren und wesentliche wirtschaftliche Interessen in Deutschland behalten, unterliegen dann zehn Jahre lang der erweiterten beschränkten Steuerpflicht. Mit Monaco besteht nur ein Abkommen über Amtshilfe in Steuersachen, mit Andorra kein DBA in Kraft; einen Abkommensschutz gibt es also nicht. Ein deutscher Steuerberater prüft Ihren Sachverhalt vor dem Umzug. Mehr dazu in unserem Leitfaden zur unbeschränkten Steuerpflicht bei Wohnsitz in Deutschland.
Österreich. Auch hier entscheidet zuerst die Wohnung: Wer in Österreich einen Wohnsitz behält, bleibt unbeschränkt steuerpflichtig. Beim Wegzug in einen Staat außerhalb von EU und EWR, also auch nach Monaco oder Andorra, greift die Wegzugsbesteuerung auf Kapitalvermögen nach den österreichischen Regeln; die Ratenzahlung ist an Wegzüge in die EU oder den EWR gebunden. Mit Monaco gibt es nur einen Informationsaustausch, das Abkommen mit Andorra ist unterzeichnet, aber nicht in Kraft. Ihr österreichischer Steuerberater bestätigt die Folgen für Ihren Fall.
Schweiz. Die Schweiz kennt keine allgemeine Wegzugssteuer auf private Beteiligungen, prüft aber bei Wegzug die Abmeldung, offene Steuerjahre und bestimmte Sachverhalte wie Liquidationen. Mit Andorra gibt es nur ein Informationsaustauschabkommen. Für Schweizer ist häufig auch die eigene Pauschalbesteuerung im europäischen Vergleich interessant.
Informationsfluss. Beide Länder tauschen Kontoinformationen automatisch mit EU-Staaten aus. Gehen Sie davon aus, dass Ihr bisheriges Finanzamt erfährt, wohin Sie gezogen sind.
Der beste Wegzug ist der, den Ihr Finanzamt an einem Nachmittag lesen und akzeptieren kann. Die vollständige Logik zeigt unser Leitfaden zum Wegzug nach Zypern.
So gehen wir vor: die Reihenfolge
Ihr Umzug in der richtigen Reihenfolge: zuerst der Steuerwohnsitz, dann die Erlaubnis, dann das Leben, und Belege von Anfang bis Ende.
- Erstgespräch. Wo Sie leben, was Sie verdienen und woher, wo Ihre Familie sein wird, was Sie in fünf Jahren wollen.
- Steuertest zuerst. Wir klären, welches Land auf Grundlage der Tatsachen, die Sie leben wollen, Ihr Steuerwohnsitz wird und was Ihr Heimatstaat für den Wegzug verlangt.
- Länderwahl. Monaco, Andorra oder Zypern, oder eine Kombination mit einem klaren Steuerwohnsitz und einem Zweitwohnsitz.
- Wegzugsplan. Ihr Steuerberater im Heimatstaat bestätigt Wegzugsbesteuerung, erweiterte Steuerpflicht und Zeitpunkt. Wir bereiten die Fragen vor.
- Wohnung. Kauf oder registrierter Mietvertrag in Monaco; qualifizierende Investition und Wohnung in Andorra.
- Antrag. Visum falls nötig, Akte bei der Ausländerbehörde, Mittelnachweis, Führungszeugnisse. Lizenzierte lokale Anwälte, die Sie direkt beauftragen, übernehmen die Einreichungen.
- Ankommen. Anmeldung, Versicherung, Schulen, Bankkonto.
- Belegroutine. Tagebuch der Tage, Nebenkostenabrechnungen, Kartenzahlungen, Reisebelege.
- Bescheinigung. Sobald möglich, die Ansässigkeitsbescheinigung für Ihr Finanzamt und Ihre Banken.
- Jährliche Prüfung. Tage, Verlängerungen, Änderungen bei Gesetzen und Listen.
Zehn Schritte, die aus einer Traumadresse eine verteidigte Position machen. Beginnen Sie mit Schritt eins: Kontakt.
Die häufigsten Fehler
Diese Fehler sind teuer, gerade weil sie am Anfang klein wirken.
- Nur die Erlaubnistage zählen. 90 Tage erhalten die Karte und ändern nichts am Steuerwohnsitz.
- Die alte Wohnung behalten. Eine möblierte, leere, aber verfügbare Wohnung in München hält Sie nach § 8 AO unbeschränkt steuerpflichtig.
- Die Familie bleibt zurück. Der Mittelpunkt der Lebensinteressen folgt Ehepartner und Kindern.
- Die Gesellschaft ungeplant vom neuen Zuhause aus führen. Eine von Monaco oder Andorra aus geleitete Gesellschaft kann dort steuerpflichtig werden, in Monaco unter Umständen mit 25 Prozent ISB.
- Französische Staatsangehörigkeit in Monaco. Französische Staatsangehörige bleiben in Frankreich steuerpflichtig.
- Mit alten Andorra-Zahlen rechnen. Die erstattungsfähige Kaution von 600.000 Euro gehört der Vergangenheit an.
- Keine Belege. Ohne Tagebuch und Unterlagen sind Tage nur Behauptungen.
Vermeiden Sie diese sieben, und Ihr Umzug leistet, was Sie wollten. Wir prüfen jeden Punkt mit Ihnen: Schicken Sie uns Ihren Fall.
Drei Beispiele
Dies sind Beispiele dafür, wie die Regeln wirken, keine echten Mandanten.
Markus, München, Unternehmer mit GmbH. Er will mit seiner Frau nach Monaco. Sie mieten eine Wohnung, registrieren den Vertrag, verkaufen das Haus in München und melden sich ab; die Kinder sind erwachsen. Weil Markus 100 Prozent an seiner GmbH hält, berechnet sein Steuerberater vorab die Wegzugsbesteuerung nach § 6 AStG und beantragt die Ratenzahlung. Da Monaco ein Niedrigsteuerland ist, ordnet er seine deutschen Beteiligungen und Einkünfte so, dass keine wesentlichen wirtschaftlichen Interessen im Sinne des § 2 AStG zurückbleiben, oder er nimmt die zehn Jahre bewusst in Kauf.
Katrin, Graz, Beraterin mit internationalen Kunden. Sie liebt die Berge und will weiterarbeiten. Monaco würde 25 Prozent ISB auf eine Gesellschaft mit Kunden im Ausland bedeuten; der Freiberuflerweg in Andorra hatte 2026 nur 10 Plätze. Sie wählt Zypern als Steuerwohnsitz nach der 60-Tage-Regel, mit ihrer Beratungsgesellschaft, die auf der Insel geführt wird, und mietet im Winter ein Chalet in Andorra wie jeder Gast.
Reto und Sandra, Luzern, nach dem Firmenverkauf. Sie wollen ein Familienzuhause in den Pyrenäen, eine Obergrenze von 10 Prozent und keine allgemeine Vermögensteuer. Sie investieren 1.000.000 Euro in ein Haus über 800.000 Euro und andorranische Fonds, zahlen 86.000 Euro Beiträge für die vierköpfige Familie (50.000 Euro plus je 12.000 Euro für drei Angehörige) und planen mehr als 183 Tage im Jahr in Andorra. Ihr Schweizer Berater klärt Abmeldung und offene Steuerjahre.
Drei Familien, drei Antworten. Die richtige ist die, die zu Ihrem echten Leben passt. Welche ist Ihre? Sagen Sie es uns.
Der Kreis, dem Sie beitreten
Sie schließen sich Menschen an, die entschieden haben, dass ihr Leben und ihr Geld nicht dem Staat gehören, in dem sie zufällig geboren wurden.
Unsere Mandanten kommen aus Deutschland, Österreich, der Schweiz, Rumänien, den Niederlanden, Belgien, Skandinavien und darüber hinaus. Es sind Unternehmer, Investoren, Freiberufler, Familien. Manche haben Monaco gewählt, manche Andorra, viele Zypern. Sie eint eine einfache moralische Überzeugung: Was Sie mit ehrlicher Arbeit verdienen, gehört zuerst Ihnen. Ein Staat, der fast die Hälfte davon nimmt und sie für Kriege, Rettungspakete und die eigene Bürokratie ausgibt, hat kein Recht auf mehr, als das Gesetz ihm gibt. Ein solches System auf legalem Weg zu verlassen ist keine Flucht. Es ist die Weigerung, zu finanzieren, was Sie freiwillig nie finanzieren würden. Es ist die moralischste Entscheidung, die ein ehrlicher Mensch mit den Früchten seiner Arbeit treffen kann.
ENCC koordiniert. Lizenzierte Anwälte, Steuerberater und Umzugspartner in jedem Land, von Ihnen direkt beauftragt, erledigen die regulierte Arbeit im eigenen Namen. Wir sorgen dafür, dass die Reihenfolge stimmt und nichts durch die Ritzen fällt.
Das ist der Kreis derer, die selbst wählen, wohin sie gehören. Die Tür steht offen: Treten Sie bei.
Wie es sich mit Zypern vergleicht, und wann es Zypern schlägt
Zypern gibt den meisten unserer Mandanten mehr Freiheit für weniger Geld, innerhalb der Europäischen Union. Monaco und Andorra gewinnen in bestimmten Fällen, und wir sagen Ihnen ehrlich, welcher Ihrer ist.
Was Zypern bietet. Zypern behandelt Sie als ansässig, wenn Sie mehr als 183 Tage dort verbringen, oder nach der 60-Tage-Regel, wenn Sie mindestens 60 Tage dort verbringen, sich in keinem anderen Staat mehr als 183 Tage aufhalten und in Zypern eine ständige Wohnung haben, während Sie dort ein Geschäft führen, eine Anstellung haben oder ein Amt in einer zyprischen Gesellschaft ausüben. Ein Non-Dom zahlt 0 Prozent SDC auf Dividenden und Zinsen, mit GESY von 2,65 Prozent, gedeckelt. Zypern ist EU-Mitglied, der Einstieg kostet einen Bruchteil der andorranischen Million, und Ihre Gesellschaft kann auf derselben Insel nach EU-Recht sitzen. Für Deutsche gilt: Zypern ist nicht automatisch ein Niedrigsteuerland im Sinne des § 2 AStG; das hängt vom Vergleich der Steuerbelastung ab und gehört in die Prüfung durch Ihren Steuerberater.
Wann Monaco Zypern schlägt. Wenn Sie nicht Franzose sind, vor allem von Gehalt, Boni oder großen realisierten Gewinnen leben, die Zypern progressiv besteuern würde, eine Stadt von außergewöhnlicher Sicherheit an der Côte d'Azur wollen und sich dort eine Wohnung leisten können, kann Monaco die stärkere Antwort sein. Behalten Sie die Bankenseite im Blick, solange die Listungen bestehen.
Wann Andorra Zypern schlägt. Wenn Ihre Familie die Berge als echtes Zuhause will, Ihr Einkommen überwiegend aktiv oder aus Gehalt stammt und die 10-Prozent-Grenze die progressive zyprische Skala schlägt, und Sie bereit sind, 1.000.000 Euro zu binden, kann Andorra Ihr Hauptwohnsitz sein, mit einer zyprischen Gesellschaft, die wirklich in Zypern geführt wird.
Wann Zypern gewinnt. Für Unternehmer, die von Dividenden leben und eine EU-Basis, einen flexiblen 60-Tage-Kalender und die Gesellschaft auf derselben Insel wollen, leistet Zypern mit Non-Dom-Status das meist zu einem Bruchteil der Kosten. Unsere Leitfäden zu Zypern als EU-Basis und zu Non-Dom-Dividenden mit 0 Prozent SDC zeigen die Details.
Ein Steuerwohnsitz, eine klare Geschichte. Welches Land es auch wird, wir sorgen dafür, dass es hält. Vergleichen Sie Ihre drei Optionen mit uns: Ich will meine Struktur.
Häufige Fragen
Reichen 90 Tage im Jahr, um in Monaco oder Andorra steuerlich ansässig zu werden?
Nein. 90 Tage erhalten die passive Erlaubnis in Andorra, und Monacos Karte ist ab mehr als drei Monaten Pflicht. Die Steueransässigkeit verlangt mehr: in Andorra mehr als 183 Tage oder den wirtschaftlichen Kern, in Monaco eine Karte und mindestens einen Test der Souveränen Verordnung 8.566, etwa mehr als 183 Tage.
Zahlen Einwohner Monacos Einkommensteuer?
Monaco erhebt keine Einkommensteuer von natürlichen Personen, die tatsächlich dort niedergelassen sind, mit Ausnahme französischer Staatsangehöriger, die nach dem Abkommen von 1963 in Frankreich besteuert werden.
Was kostet die Aufenthaltskarte in Monaco?
Stand Oktober 2026: 80 Euro für die erste temporäre Karte (40 bei Verlängerung), 100 Euro für die ordentliche Karte (50), 160 Euro für die privilegierte Karte (80). Die eigentlichen Kosten sind die Wohnung.
Was verlangt Andorra jetzt für den passiven Aufenthalt?
Für Anträge ab 22. Januar 2026: 1.000.000 Euro in andorranischen Anlagen, Immobilien nur über 800.000 Euro je Einheit, einen nicht erstattungsfähigen Beitrag von 50.000 Euro plus 12.000 Euro je Angehörigen, Mittel von rund 56.472 Euro im Jahr und mindestens 90 Tage im Jahr in Andorra.
Tritt Andorra der EU bei?
Nein. Das am 19. Oktober 2026 unterzeichnete Assoziierungsabkommen braucht noch die Zustimmung des Europäischen Parlaments, ein Referendum und die Ratifizierung. Andorra bleibt außerhalb von EU und Schengen.
Was macht Deutschland, wenn ich nach Monaco oder Andorra ziehe?
Deutsche Staatsangehörige können nach § 2 AStG zehn Jahre der erweiterten beschränkten Steuerpflicht unterliegen, wenn sie wesentliche wirtschaftliche Interessen in Deutschland behalten. Bei Beteiligungen ab 1 Prozent kann die Wegzugsbesteuerung nach § 6 AStG greifen. Mit keinem der beiden Länder ist ein DBA in Kraft.
Kann ich Zypern mit Andorra oder Monaco kombinieren?
Ja, mit einem klaren Steuerwohnsitz. Entweder ist Zypern Ihr Steuerwohnsitz und das andere Land ein Zweitwohnsitz, oder umgekehrt, mit Zypern als Sitz der Gesellschaft, die wirklich in Zypern geführt wird.
Was macht ENCC, und was machen die Partner?
Wir koordinieren: Plan, Reihenfolge, Vergleich und Qualitätskontrolle. Lizenzierte Anwälte und Berater in jedem Land, von Ihnen direkt beauftragt, reichen die Anträge ein und beraten steuerlich in eigener Verantwortung.
Die nächsten Schritte
Notieren Sie drei Dinge: wo Sie leben und wo Ihre Familie leben wird, woher Ihr Einkommen kommt und wie viele Tage im Jahr Sie wirklich im neuen Land verbringen wollen. Damit genügt ein Gespräch, um Ihnen zu sagen, welches Land passt, was Ihr Heimatstaat fragen wird und was zuerst kommt. Zum Hintergrund lesen Sie unsere Leitfäden zum Kalender der 60-Tage-Regel, zum Umzug nach Zypern und zu Compliance-Wohnsitz und Steuerwohnsitz.
Ihr Leben, Ihr Geld, Ihre Wahl des Landes.
Bisher sind nur die sehr Vermögenden so mit Sicherheit umgezogen. Jetzt können Sie das auch.
Sagen Sie uns, wo Sie leben und wohin Sie wollen. Wir vergleichen Monaco, Andorra und Zypern für Ihren Fall, planen den Wegzug aus Ihrem Heimatstaat und koordinieren die lizenzierten Partner, die ihn möglich machen.
Ich will meine Struktur → Oder mit dem Plan-B-Formular beginnen
Wir koordinieren; rechtliche, bankbezogene und steuerliche Leistungen erbringen unabhängige, lizenzierte Partner im eigenen Namen und in eigener Verantwortung. Dieser Leitfaden ist eine allgemeine Information und keine Steuer- oder Rechtsberatung.
Quellen
- Regierung Monaco, Antrag auf Aufenthaltskarte: https://monservicepublic.gouv.mc/thematiques/nationalite-et-residence/residence/nouveaux-arrivants/demander-une-carte-de-sejour
- Regierung Monaco, die Aufenthaltskarte (Kategorien und Gebühren): https://monservicepublic.gouv.mc/thematiques/nationalite-et-residence/residence/residents/la-carte-de-sejour
- Regierung Monaco, monegassisches Steuersystem: https://monservicepublic.gouv.mc/thematiques/fiscalite/informations-sur-la-fiscalite/informations-generales/la-fiscalite-monegasque
- Regierung Monaco, Ansässigkeitsbescheinigung für steuerliche Zwecke: https://monservicepublic.gouv.mc/thematiques/nationalite-et-residence/residence/residents/demander-un-certificat-de-residence-a-des-fins-de-formalites-fiscales
- Souveräne Verordnung 8.566 vom 28. März 1986 (Legimonaco): https://legimonaco.mc/tnc/ordonnance/1986/03-28-8.566/
- Regierung Monaco, Erbschaft- und Schenkungsabgaben: https://monservicepublic.gouv.mc/thematiques/fiscalite/informations-sur-la-fiscalite/informations-generales/droits-de-succession
- Regierung Monaco, Gewinnsteuer ISB: https://monentreprise.gouv.mc/thematiques/obligations-legales-et-fiscalite/fiscalite/autres-impots-et-taxes/impot-sur-les-benefices
- Europäische Kommission, Assoziierungsabkommen mit Andorra und San Marino, 19. Oktober 2026: https://ec.europa.eu/commission/presscorner/detail/en/ip_26_2182
- Regierung Andorra, Aufenthaltsverfahren: https://www.govern.ad/
- Steuerverwaltung Andorra, Einkommensteuer: https://www.impostos.ad/
- Amtsblatt des Fürstentums Andorra (BOPA): https://www.bopa.ad/
- FATF, Länder unter verstärkter Beobachtung: https://www.fatf-gafi.org/en/topics/high-risk-and-other-monitored-jurisdictions.html
- FATF, Länder unter verstärkter Beobachtung, 30. Oktober 2026: https://www.fatf-gafi.org/en/publications/High-risk-and-other-monitored-jurisdictions/increased-monitoring-october-2026.html
- Regierung Monaco, bilaterale Steuerabkommen: https://www.gouv.mc/action-gouvernementale/conforter-la-situation-de-monaco-a-l-international/s-engager-a-promouvoir-la-transparence-et-la-bonne-gouvernance/les-accords-bilateraux-signes-par-monaco-en-matiere-fiscale
- 99 Avocats associés, Steuerabkommen Monacos (Stand 19. Juni 2026): https://www.99avocats.com/publications/accords-et-conventions-signes-par-la-principaute-de-monaco-en-matiere-fiscale
- § 2 AStG: https://www.gesetze-im-internet.de/astg/__2.html
- § 6 AStG: https://www.gesetze-im-internet.de/astg/__6.html
- § 8 AO: https://www.gesetze-im-internet.de/ao_1977/__8.html
Verifiziert am 28. Oktober 2026.
Titelbild: Port Hercule, Monaco. Foto: Jorge Láscar, Wikimedia Commons, CC BY 2.0, zugeschnitten.
Stand 30.10.2026: auf Grundlage des andorranischen Gesetzes 2/2026 zur Änderung des Qualifizierten Gesetzes über Einreise und Aufenthalt von Ausländern, des Gesetzes 8/2026 über die Staatsangehörigkeit und des andorranischen Einkommensteuergesetzes, der monegassischen Souveränen Verordnung 3.153 von 1964 über Ausländer, der Souveränen Verordnung 8.566 von 1986 über Steueransässigkeitsbescheinigungen in der Fassung von 2020, der monegassischen Verordnung von 1869 und des französisch-monegassischen Steuerabkommens von 1963, der 2026 aktualisierten amtlichen Seiten der Regierung Monacos, der Mitteilung der Europäischen Kommission vom 19. Oktober 2026 zum Assoziierungsabkommen mit Andorra und San Marino, des Außensteuergesetzes (§§ 2 und 6 AStG) und der Abgabenordnung (§ 8 AO). Wir aktualisieren diesen Leitfaden, wenn sich Gesetz oder Verwaltungspraxis ändern.