În acest ghid
- Ce trebuie să reții
- De ce aceste două orașe și de ce acum
- Înființarea în Hong Kong
- Înființarea în Singapore
- Cum se impozitează profitul: două filozofii
- Banca: ce vor de fapt băncile din Hong Kong și Singapore
- Convențiile: cum se leagă fiecare oraș de România, Germania și Cipru
- Dacă locuiești în România: ce verifică ANAF
- Dacă locuiești în Germania: ce verifică Finanzamt
- Hong Kong, Singapore sau Cipru: cum alegem
- Cum procedăm: ordinea pașilor
- Greșelile cele mai frecvente
- Trei ilustrații
- Cercul din care faci parte
- Întrebări frecvente
- Pașii următori
- Surse
Situația la 29 octombrie 2026: pe baza Ordonanței privind societățile din Hong Kong (Cap. 622), a Ordonanței privind impozitul pe venit (Cap. 112), inclusiv regimul de scutire pentru veniturile din surse străine, a Ordonanței privind înregistrarea afacerilor (Cap. 310), a Legii societăților din Singapore din 1967, a Legii impozitului pe venit din Singapore din 1947, inclusiv secțiunea 10L, a ghidurilor publicate de Registrul societăților și Departamentul fiscal din Hong Kong, de ACRA și IRAS, a Codului fiscal român, a legislației fiscale germane și a articolului 21c din Directiva 2013/36/UE. Taxele oficiale sunt date la nivelul lunii octombrie 2026. Actualizăm ghidul când se schimbă legea sau practica oficială.
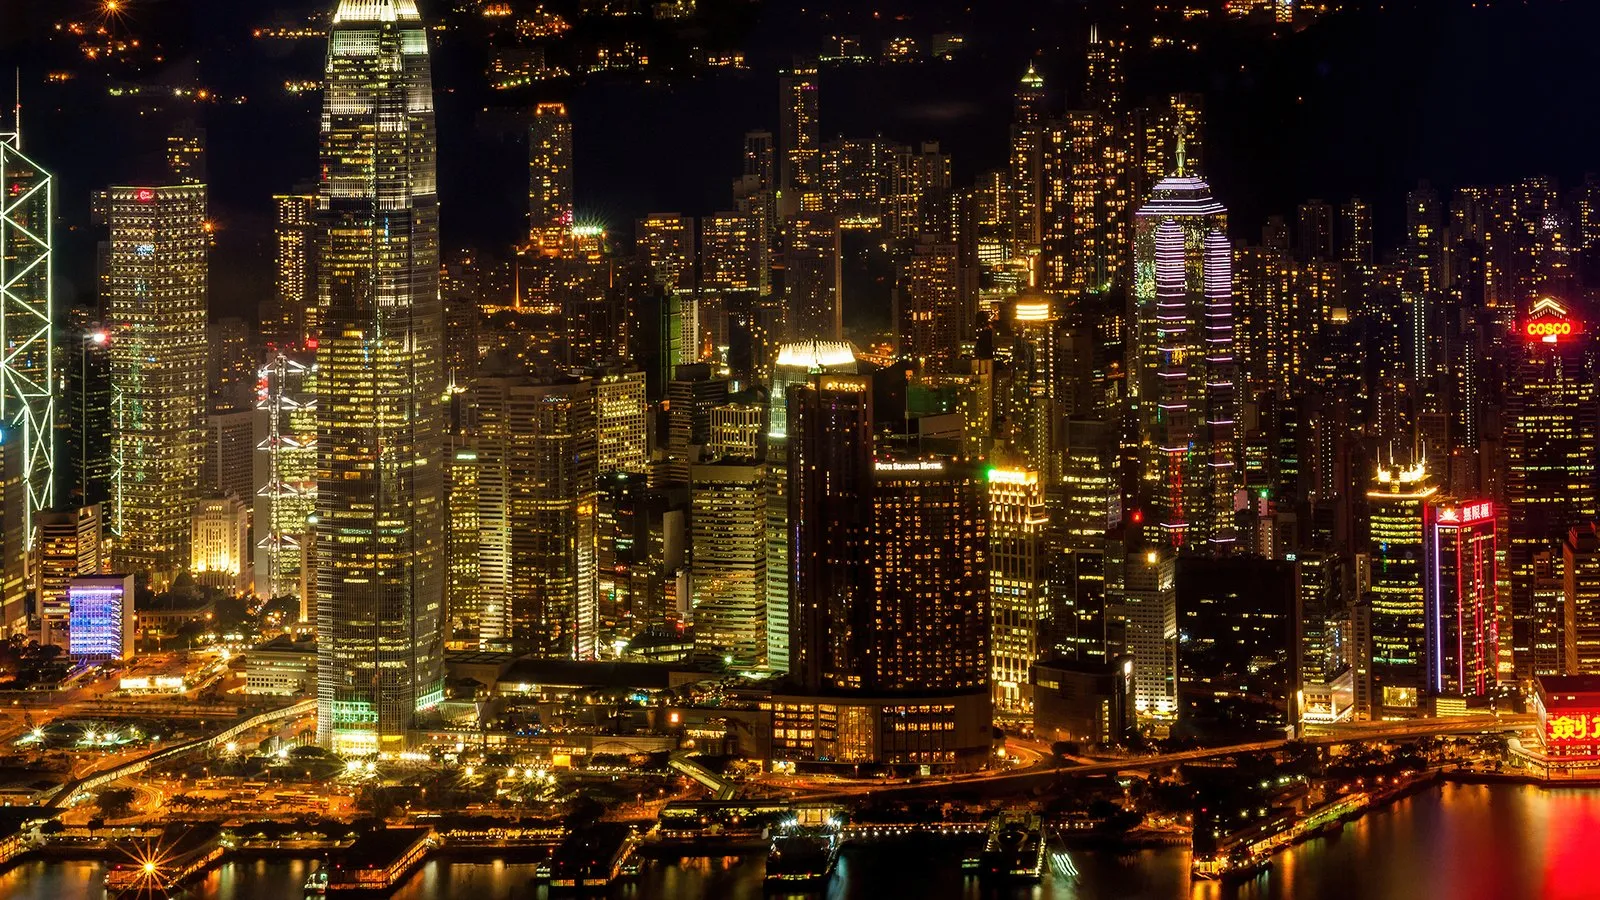
E ora zece seara în portul Victoria, iar turnurile din Central sunt încă aprinse, etaj după etaj, ca un registru pe care nu-l închide nimeni. La câteva ore de zbor spre sud, Marina Bay strălucește la fel. Două orașe care acum o generație erau puncte comerciale țin azi mai mult capital privat, mai mult transport maritim, mai multe sedii regionale și mai multă încredere tăcută decât majoritatea capitalelor europene. Și amândouă au reușit la fel: cerând mai puțin de la oamenii care construiesc.
Vreme de cincizeci de ani, o firmă în Hong Kong sau Singapore era ceva ce aveau bogații. O casă comercială din Hamburg, un family office din Geneva, o dinastie de armatori. Ei aveau avocații care știau ce oraș se potrivește cărei afaceri, bancherii care deschideau uși și consultanții fiscali care se asigurau că structura funcționează și acasă. Restul lumii citea despre asta în reviste.
Asta s-a schimbat. Un vânzător online din București care aduce marfă din China, un programator din Cluj cu clienți în Asia, o echipă de software din Limassol pot avea azi o firmă în oricare dintre cele două orașe, o pot conduce corect, o pot bancariza și o pot ține în regulă și acasă. Până acum doar bogații puteau. Acum poți și tu, prin ENCC. Ghidul ăsta compară cele două orașe pe ce contează cu adevărat în 2026: cum înființezi firma, cine trebuie să fie în conducere, cum se impozitează profitul, cum gândesc băncile, ce convenții leagă fiecare oraș de România, Germania și Cipru, și regulile prin care ANAF se uită prin firma străină. Apoi îți arătăm cum alegem între ele și când răspunsul cinstit este niciunul, ci Cipru.
Ce trebuie să reții
- Două filozofii. Hong Kong impozitează doar profiturile cu sursa în Hong Kong, cu 8,25% pe primii 2 milioane HKD și 16,5% peste. Singapore impozitează veniturile din Singapore și veniturile străine încasate acolo, cu 17%, îndulcit prin scutiri parțiale generoase pentru firmele mici.
- Administratorii. Hong Kong cere cel puțin un administrator persoană fizică, fără condiție de rezidență, plus un secretar al societății rezident în Hong Kong. Singapore cere cel puțin un administrator cu reședința obișnuită în Singapore.
- Înființarea e ieftină. Taxele oficiale, la nivelul lunii octombrie 2026, înseamnă câteva mii de dolari Hong Kong în Hong Kong și câteva sute de dolari singaporezi în Singapore. Costul real vine din conformarea anuală, audit și rolurile locale.
- Banca vrea substanță. Băncile din ambele orașe aplică reguli stricte de cunoaștere a clientului. O firmă cu afacere reală, parteneri reali și o poveste clară deschide conturi. O firmă de sertar, nu.
- Țara ta te urmează. Regula românească a sediului conducerii efective, articolul 405 din Codul fiscal și noile reguli UE pentru băncile din afara Uniunii decid dacă structura funcționează pentru un rezident român.
- Convențiile diferă. România are convenții de evitare a dublei impuneri cu ambele orașe. Germania are cu Singapore, nu și o convenție generală cu Hong Kong. Ciprul are cu Singapore și a semnat una cu Hong Kong în iunie 2026.
- Pentru rezidenții UE, Ciprul e adesea baza mai bună. Pentru clienți din UE și pentru cei care locuiesc în UE, o firmă europeană cu conducere reală e de multe ori instrumentul mai solid, iar Asia se adaugă mai târziu.
De ce aceste două orașe și de ce acum
O mare parte din creșterea lumii, din lanțurile de aprovizionare și din averile noi stă în Asia. O prezență acolo nu mai e un lux exotic. E strategie.
Hong Kong este poarta spre China continentală. Sistemul lui juridic are rădăcini în common law, moneda e legată de dolarul american, nu există controale valutare, iar portul și aeroportul stau la gura Deltei Râului Perlelor, cea mai densă regiune industrială de pe planetă. Dacă aduci produse din China, vinzi cumpărătorilor chinezi sau faci comerț în Asia în dolari, Hong Kong îți vorbește limba.
Singapore este poarta spre Asia de Sud-Est, o regiune cu peste 650 de milioane de oameni. Are și el tradiție de common law, unul dintre cele mai respectate organisme de reglementare din lume, o industrie de administrare a averilor foarte adâncă și o listă lungă de convenții fiscale. Dacă ai clienți în ASEAN, dacă ai nevoie de credibilitate regională în fața instituțiilor sau dacă te gândești să-ți muți familia în Asia, Singapore e candidatul firesc.
Ambele orașe au un temperament pe care românii îl întâlnesc rar acasă: statul pune reguli clare, ia o parte modestă și apoi se dă la o parte. Niciunul nu-ți cere să-ți justifici succesul. Doar asta explică de ce capitalul tot curge spre ele.
Întrebarea nu e care oraș e mai bun. E care oraș se potrivește afacerii tale, clienților tăi și locului în care trăiești. Povestește-ne despre a ta.
Înființarea în Hong Kong
Hong Kong îți permite să înființezi firma în câteva zile, s-o conduci cu administratori nerezidenți și să lucrezi în orice monedă. Noi o construim astfel încât să treacă și de orice verificare ulterioară.
Înregistrarea. O societate privată cu răspundere limitată prin acțiuni se înregistrează la Registrul societăților. La nivelul lunii octombrie 2026, taxa oficială pentru înregistrarea electronică este 1.545 HKD, iar pentru cererea pe hârtie 1.720 HKD. Firma se înregistrează în același timp și pentru certificatul de înregistrare a afacerii.
Certificatul de înregistrare a afacerii. Orice afacere din Hong Kong are nevoie de un astfel de certificat de la Departamentul fiscal. Din 1 aprilie 2026, certificatul pe un an costă 2.200 HKD plus o taxă de 150 HKD, adică 2.350 HKD în total, iar cel pe trei ani 6.170 HKD cu taxe cu tot. Se reînnoiește și trebuie afișat la locul afacerii.
Administratori și secretar. O societate privată din Hong Kong are nevoie de cel puțin un administrator persoană fizică. Nu există condiții de cetățenie sau rezidență, deci poți fi singurul administrator chiar dacă locuiești la Iași. Firma trebuie să numească și un secretar al societății care, dacă e persoană fizică, are reședința obișnuită în Hong Kong, iar dacă e societate, are sediul social sau un punct de lucru acolo. Administratorul unic nu poate fi și secretar unic. În practică, rolul îl preia un furnizor licențiat de servicii pentru societăți.
Sediul social și registrele. Firma are nevoie de o adresă de sediu social în Hong Kong. Trebuie să țină un registru al persoanelor cu control semnificativ, adică al celor care o dețin sau o controlează în ultimă instanță, și să-l pună la dispoziția autorităților. Registrul acționarilor, procesele-verbale și evidențele contabile se țin în Hong Kong sau sunt disponibile acolo.
Obligații anuale. În fiecare an, firma depune o declarație anuală la Registrul societăților în 42 de zile de la aniversarea înregistrării, cu o taxă de 105 HKD dacă e la timp, la nivelul lunii octombrie 2026. Firmele din Hong Kong trebuie în general să-și auditeze situațiile financiare printr-un expert contabil autorizat din Hong Kong, în fiecare an, de la primul. Departamentul fiscal emite declarația de impozit pe profit, de regulă cu termen de o lună de la emitere, cu prelungiri posibile prin reprezentanți fiscali. Evidențele se păstrează șapte ani.
Înființarea în Hong Kong e rapidă. Disciplina vine din ciclul anual: audit, declarație, reînnoire. Noi stabilim calendarul din prima zi. Pentru varianta europeană, compară cu ghidul nostru despre firma în UE fără mutare.
Înființarea în Singapore
Singapore e la fel de rapid, dar vrea pe cineva pe teren. Construim corect stratul local, ca firma să stea pe propriile picioare.
Înregistrarea. O societate privată cu răspundere limitată prin acțiuni se înregistrează la Autoritatea de reglementare contabilă și corporativă, ACRA, prin portalul BizFile. La nivelul lunii octombrie 2026, taxele oficiale sunt 15 SGD pentru rezervarea denumirii și 300 SGD pentru înregistrare. Străinii nu pot depune direct; depune un agent de înregistrare autorizat, pe care îl organizează partenerii noștri licențiați.
Administratorul rezident. Secțiunea 145 din Legea societăților cere ca fiecare firmă să aibă cel puțin un administrator cu reședința obișnuită în Singapore. Administratorii trebuie să fie persoane fizice majore și cu capacitate deplină. Dacă te muți în Singapore cu un permis de muncă potrivit, poți ocupa tu rolul ăsta. Dacă rămâi în Europa, un administrator rezident calificat este numit printr-un furnizor licențiat de servicii pentru societăți, cu un mandat scris clar. E un rol juridic real, cu obligații reale, și îl tratăm ca atare.
Secretarul și sediul. Firma trebuie să numească un secretar al societății în cel mult șase luni de la înregistrare și să aibă un sediu social în Singapore, deschis publicului cel puțin trei ore în fiecare zi lucrătoare.
Persoanele care controlează firma. Firmele din Singapore țin un registru al persoanelor care o controlează și îl transmit la ACRA.
Auditul. Singapore scutește firmele mici de auditul statutar. O societate privată se califică dacă îndeplinește cel puțin două din trei criterii în fiecare dintre ultimele două exerciții financiare: venituri de cel mult 10 milioane SGD, active totale de cel mult 10 milioane SGD și cel mult 50 de angajați. Dacă firma face parte dintr-un grup, tot grupul trebuie să se califice. Multe firme tinere scapă astfel de costul auditului în primii ani, păstrând totuși contabilitate completă.
Obligații anuale. Declarația anuală la ACRA, adunarea generală anuală sau hotărâri scrise, declarația de impozit pe profit la IRAS și o estimare a venitului impozabil în trei luni de la închiderea exercițiului, cu excepțiile prevăzute.
Singapore cere o ancoră locală. Exact ancora asta face ca băncile și partenerii să ia firma în serios. Întreabă-ne cum o construim pentru tine.
Cum se impozitează profitul: două filozofii
Cotele mici sunt doar jumătate din poveste. Cealaltă jumătate e ce profituri intră de fapt în plasă. Acolo diferă cel mai mult cele două orașe.
Hong Kong: principiul sursei. Hong Kong percepe impozit pe profit doar pe profiturile care provin din Hong Kong dintr-o activitate desfășurată acolo. Profiturile cu sursa în afara Hong Kong nu intră, în general, sub impozitul din Hong Kong, chiar dacă banii ajung în Hong Kong. Unde e sursa profitului e o chestiune de fapt: unde se negociază și se încheie contractele, unde se prestează serviciile, unde au loc operațiunile care produc profitul. O firmă din Hong Kong al cărei administrator și ai cărei oameni lucrează totul din Europa poate avea, în ochii Hong Kong, profituri din afara teritoriului, dar atunci întrebarea unde e condusă cu adevărat firma se mută în Europa. Ține minte tensiunea asta; revenim la ea mai jos.
Cotele din Hong Kong. În sistemul pe două trepte, o societate plătește 8,25% pe primii 2 milioane HKD de profit impozabil și 16,5% pe rest. Dintr-un grup de entități conectate, doar una poate folosi treapta inferioară. Hong Kong nu impozitează câștigurile de capital ca atare, în afara regulilor pentru venituri din străinătate ale grupurilor multinaționale descrise mai jos, și nu reține impozit la sursă pe dividende. Câștigurile din activitatea comercială se impozitează ca profit.
Scutirea pentru veniturile din surse străine în Hong Kong. Din 2023, Hong Kong impozitează anumite venituri pasive din străinătate încasate în Hong Kong de entitățile grupurilor multinaționale: dobânzi, dividende, câștiguri din înstrăinare și venituri din proprietate intelectuală. Venitul rămâne scutit dacă entitatea îndeplinește excepția potrivită: substanță economică în Hong Kong (angajați și cheltuieli operaționale adecvate acolo, cu externalizare permisă în Hong Kong), abordarea nexus pentru veniturile din proprietate intelectuală sau scutirea de participație pentru dividende și câștiguri, care cere cel puțin 5% deținere timp de 12 luni și e supusă regulilor anti-abuz. Regimul se aplică membrilor unui grup multinațional; o firmă de sine stătătoare deținută de o persoană fizică e în afara lui. O firmă cu societate-mamă sau soră în Europa face însă de regulă parte dintr-un astfel de grup. Verificăm faptele înainte să se înregistreze ceva în contabilitate.
Singapore: rezidență cu bază de remitere. O firmă rezidentă fiscal în Singapore plătește impozit pe veniturile din Singapore și pe veniturile străine încasate în Singapore. Dividendele străine, profiturile sucursalelor străine și veniturile din servicii străine încasate în Singapore pot fi scutite conform secțiunii 13(8) din Legea impozitului pe venit, dacă venitul a fost impozitat în străinătate, cota standard de acolo era de cel puțin 15% în anul încasării și autoritatea fiscală consideră că scutirea aduce un beneficiu firmei rezidente în Singapore. O firmă e rezidentă fiscal în Singapore dacă controlul și conducerea, de regulă deciziile consiliului, se exercită acolo.
Cotele din Singapore. Impozitul pe profit este 17%. Orice firmă primește scutirea parțială: 75% din primii 10.000 SGD de venit impozabil și 50% din următorii 190.000 SGD sunt scutite. Firmele noi pot cere în schimb, în primii trei ani de impunere, scutirea pentru start-up: 75% din primii 100.000 SGD și 50% din următorii 100.000 SGD, cu condiții precum cel mult 20 de acționari, dintre care cel puțin unul persoană fizică cu minimum 10%. Firmele de holding investițional și dezvoltatorii imobiliari nu pot folosi scutirea pentru start-up. Pentru anul de impunere 2026, firmele primesc și o reducere de 50% a impozitului; împreună cu un grant de 2.000 SGD pentru firmele active care îndeplinesc condiția privind angajații locali, beneficiul total este plafonat la 40.000 SGD. Singapore nu impozitează câștigurile de capital ca atare, în afara regulii pentru câștigurile din vânzarea activelor străine descrise mai jos, iar în sistemul lui cu un singur nivel dividendele plătite de o firmă din Singapore nu se mai impozitează acolo la acționari. Câștigurile din activitatea comercială se impozitează ca venit.
Secțiunea 10L din Singapore. Din 1 ianuarie 2024, câștigurile din vânzarea de active străine încasate în Singapore de entitățile unui grup relevant se impozitează dacă vânzătorul nu are substanță economică adecvată în Singapore. E răspunsul Singapore la aceeași presiune internațională care a modelat regimul din Hong Kong.
Citește cifrele împreună. Pentru o firmă mică și profitabilă, scutirile din Singapore aduc cota efectivă din primii ani mult sub cota standard. Cota pe două trepte din Hong Kong e mai mică la profituri modeste, iar principiul sursei poate lăsa profiturile străine în afara plasei. Ambele orașe cer acum substanță reală înainte să lase neatinse veniturile pasive din străinătate.
Comparația reală nu e 8,25% contra 17%. E cum arată afacerea ta pe hârtie și în realitate. Lasă-ne să o modelăm pe a ta.
Două orașe mari. O singură structură potrivită afacerii, clienților și casei tale.
Hai s-o construim corect de la prima semnătură.
Spune-ne ce faci, unde sunt clienții tăi și unde locuiești. Comparăm Hong Kong, Singapore și Cipru pentru cazul tău, proiectăm structura și coordonăm partenerii licențiați care o înființează, o administrează, o bancarizează și o țin în regulă.
Vreau structura mea → Sau începe cu formularul Plan B
Noi coordonăm; serviciile juridice, bancare și fiscale sunt prestate de parteneri independenți autorizați, în nume propriu și pe răspunderea lor. Ghidul are caracter informativ general și nu reprezintă consultanță fiscală sau juridică.
Banca: ce vor de fapt băncile din Hong Kong și Singapore
O firmă fără cont bancar e doar un nume într-un registru. Pregătim dosarul astfel încât banca să vadă o afacere, nu un semn de întrebare.
Băncile din ambele orașe răspund în fața unor autorități exigente: Autoritatea Monetară din Hong Kong și Autoritatea Monetară din Singapore. Ambele aplică standardele internaționale anti-spălare și ambele se așteaptă ca băncile să știe cine deține firma, de unde vin banii și ce face afacerea în realitate. De la mijlocul anilor 2010, deschiderea conturilor pentru firme deținute de străini a devenit mai lentă și mai selectivă în ambele orașe și diferă mult de la o bancă la alta.
Ce caută băncile, din experiența noastră, e constant. Un model de afaceri clar, ideal cu parteneri în regiune. Un motiv credibil pentru care firma e în acel oraș și nu în altă parte. Acte de identitate și adresă pentru administratori și proprietari, adesea cu un interviu față în față sau video. Dovezi privind sursa fondurilor și sursa averii. Contracte, facturi sau comenzi care se potrivesc cu povestea. O adresă locală și, tot mai des, substanță locală.
Ambele orașe găzduiesc și bănci digitale și instituții de plată licențiate, care pot fi mai rapide pentru unele profiluri, dar au propriile limite. Conturile multi-valută sunt normale în ambele, iar niciunul nu are controale valutare.
Încă o regulă pentru rezidenții UE. Din 11 ianuarie 2027, conform articolului 21c din Directiva privind cerințele de capital, băncile din afara UE au în general nevoie de o sucursală autorizată în UE ca să ofere servicii bancare de bază (depozite, credite, garanții bancare și angajamente) rezidenților UE. Contractele încheiate înainte de 11 iulie 2026 rămân protejate dacă nu sunt modificate substanțial, iar serviciile cerute din proprie inițiativă de client rămân posibile. Cum se aplică asta unei firme din Hong Kong sau Singapore deținute sau conduse din UE e o întrebare care depinde de fapte. Ghidul nostru despre CRD VI și băncile din afara UE din 2027 o explică în detaliu.
Băncile deschid conturi pentru afaceri reale cu povești reale. Treaba noastră e ca povestea ta să fie spusă complet și adevărat. Citește ghidul nostru despre contul bancar după mutare sau întreabă-ne direct.
Convențiile: cum se leagă fiecare oraș de România, Germania și Cipru
Convențiile decid dacă un venit e impozitat o dată sau de două ori. Sunt podurile dintre firma ta și casa ta.
Hong Kong. Rețeaua de convenții generale de evitare a dublei impuneri a Hong Kong e mai restrânsă decât a Singapore. România și Hong Kong au o convenție în vigoare, aplicabilă din 1 ianuarie 2017. Germania nu are o convenție generală cu Hong Kong. Ciprul și Hong Kong au semnat o convenție generală pe 12 iunie 2026, care mai trebuie să parcurgă procedurile din ambele părți înainte de a intra în vigoare.
Singapore. Singapore are una dintre cele mai largi rețele de convenții din Asia. România și Singapore au o convenție în vigoare din 2002, modificată prin instrumentul multilateral. Pentru Germania există tratatul Germania-Singapore, semnat în 2004. Ciprul și Singapore au o convenție în vigoare din 2001, modificată și ea prin instrumentul multilateral.
Ce face o convenție pentru tine. Împarte dreptul de impozitare, reduce reținerile la sursă acolo unde există și conține o regulă de departajare pentru firmele care par rezidente în două state. Convențiile moderne, modificate prin instrumentul multilateral, conțin și un test al scopului principal: beneficiile pot fi refuzate dacă obținerea lor a fost unul dintre scopurile principale ale unui aranjament. O convenție protejează o structură reală. Nu salvează una artificială.
Lista UE. Niciunul dintre orașe nu e pe lista UE a jurisdicțiilor necooperante în scopuri fiscale. Hong Kong a fost scos de pe lista jurisdicțiilor aflate sub observație în februarie 2024.
Convențiile sunt poduri, iar podurile duc greutate doar când ambele capete sunt solide. Întreabă-ne de ce poduri are nevoie cazul tău.
Dacă locuiești în România: ce verifică ANAF
Regulile românești sunt mai simple decât cele germane, dar întrebarea centrală e aceeași: de unde e condusă cu adevărat firma?
Sediul conducerii efective. Conform Codului fiscal, o persoană juridică străină care are locul de exercitare a conducerii efective în România este rezidentă fiscal în România. O firmă din Hong Kong condusă din sufrageria ta din București poate fi deci impozitată în România ca și cum ar fi românească, cu 16% impozit pe profit, cu toată conformarea care decurge de aici. Convențiile cu Hong Kong și Singapore conțin reguli pentru firmele care par rezidente în ambele state, dar drumul cel mai sigur rămâne conducerea reală în Asia sau mutarea ta. Ghidul nostru despre sediul conducerii efective explică testele pe exemplul Ciprului, iar logica e aceeași.
Regula CFC. Regula românească pentru societățile străine controlate, din articolul 405 din Codul fiscal, se aplică contribuabililor români plătitori de impozit pe profit care controlează o entitate străină. O persoană fizică ce deține direct firma din Hong Kong sau Singapore nu intră sub incidența acestui articol. Un SRL românesc care o deține poate intra, iar atunci contează sarcina fiscală efectivă din Asia și tipul venitului. Alegem acționarul în consecință.
Dividendele. Dacă rămâi rezident în România și iei dividende, România le impozitează cu 16% din 2026, cu credit pentru impozitul străin acolo unde convenția sau legea îl permite, și pot apărea contribuții la sănătate.
Dacă ai deja un SRL sau un PFA în România. Mulți dintre cei care ne scriu fac deja comerț cu Asia prin firma românească: importă marfă din China, vând pe marketplace-uri europene sau prestează servicii unor clienți asiatici. Mutarea unei părți din activitate într-o firmă asiatică trebuie făcută la valoare de piață, cu contracte clare și cu substanță reală acolo. Altfel, ANAF va vedea doar o factură în plus între tine și tine.
TVA pentru vânzările în UE. O firmă din Hong Kong sau Singapore care vinde servicii digitale persoanelor fizice din UE datorează TVA-ul european al fiecărei țări și folosește schema din afara Uniunii a ghișeului unic. Ghidul nostru despre TVA și OSS pentru servicii digitale prin Cipru arată cum funcționează sistemul.
România pune o întrebare corectă. Noi ne asigurăm că răspunsul adevărat e cel de pe hârtie. Spune-ne situația ta.
Dacă locuiești în Germania: ce verifică Finanzamt
Mulți antreprenori români trăiesc în Germania. Germania se uită prin firmele străine mai atent decât aproape orice altă țară. Proiectăm pentru asta de la început.
Locul conducerii. Conform § 10 din Codul fiscal german, locul conducerii este centrul conducerii comerciale de vârf. Dacă locuiești în Germania și conduci zi de zi firma din Hong Kong sau Singapore de acasă, Finanzamt poate susține că locul conducerii e în Germania, iar firma ar datora impozit pe profit și impozit comercial german. Cu Hong Kong nu există convenție care să rezolve conflictul.
Regula CFC germană. Conform §§ 7 și 8 din Legea fiscală externă, veniturile pasive ale unei firme străine controlate de rezidenți germani se adaugă la venitul lor german dacă suportă impozite pe venit sub 15%. Atât cotele pe două trepte din Hong Kong, cât și scutirile din Singapore pot coborî sarcina efectivă sub prag, mai ales la firmele mici. Definiția veniturilor pasive e largă, iar ieșirea prin dovada substanței din § 8 alin. 2 se aplică doar firmelor din UE sau SEE, nu și celor din Hong Kong sau Singapore.
Impozitul la plecare. Dacă deții părți sociale într-o firmă și pleci din Germania, poate apărea impozitul german la plecare din § 6 al aceleiași legi. Planificăm ordinea cu consultantul tău german.
Germania verifică. O structură bine proiectată e verificată și rămâne în picioare. Întreabă-ne cum o pregătim pe a ta.
Hong Kong, Singapore sau Cipru: cum alegem
Orice structură începe cu trei fapte: unde locuiești, unde sunt clienții tăi și unde se face munca. Orașul potrivit decurge din ele.
Hong Kong se potrivește când faci comerț cu bunuri fizice cu China sau în Asia, facturezi în dolari, ai furnizori sau clienți în regiune și poți pune activitate reală acolo: secretar și birou, oameni regionali sau un partener local, decizii luate în Hong Kong. Se potrivește și fondatorilor care se mută în Asia și vor o cotă mică pe profiturile regionale.
Singapore se potrivește când clienții tăi sunt în Asia de Sud-Est, când contează credibilitatea instituțională, când vrei o rețea de convenții care ajunge în Europa sau când îți muți familia în Asia. E potrivit și pentru structuri de holding regionale, cu condiția ca substanța să fie reală.
Ciprul se potrivește când ești rezident în UE sau plănuiești să devii rezident în Cipru, când clienții tăi sunt în Europa și când vrei o firmă europeană cu bancă europeană, convenții europene și simplificarea TVA de la nivelul UE. Din 2026 firmele cipriote plătesc 15% impozit pe profit, iar un rezident Non-Dom în Cipru primește dividende cu 0% SDC, cu GESY de 2,65% (plafonat). Ghidul nostru despre mutarea în Cipru arată pașii.
Combinații. Afacerile în creștere le combină adesea: de exemplu, un holding în Cipru cu o filială operațională în Asia care are oameni reali în regiune. Aici convențiile, regulile CFC și substanța trebuie planificate împreună. Ghidul nostru despre holdingul în Cipru arată partea europeană a unei astfel de structuri.
Cea mai bună structură e cea care se potrivește vieții tale. O construim în jurul tău, nu în jurul unei broșuri. Pornește comparația pentru cazul tău.
Cum procedăm: ordinea pașilor
Iată drumul, pas cu pas. Fiecare pas are un motiv, iar ordinea este protecția.
- Harta. Ne descrii afacerea, clienții, furnizorii, echipa și unde locuiești. Decidem dacă se potrivește Hong Kong, Singapore, Cipru sau o combinație, și de ce.
- Verificarea în țara ta. Verificăm conducerea, regulile CFC, dividendele și, unde e cazul, impozitul la plecare în țara ta de rezidență, împreună cu consultantul tău local.
- Planul de substanță. Stabilim cine decide, unde, și cine lucrează pentru firmă în regiune. Planul ăsta ghidează toți pașii următori.
- Înființarea. Partenerii noștri licențiați înregistrează firma, numesc administratorii și secretarul și organizează sediul social și registrele.
- Dosarul pentru bancă. Pregătim un dosar complet: plan de afaceri, contracte sau comenzi, sursa fondurilor și povestea motivului pentru care firma e acolo.
- Înregistrările fiscale. Certificatul de înregistrare și impozitul pe profit în Hong Kong; impozitul pe profit și, unde e cazul, GST în Singapore. Înregistrări de TVA în Europa acolo unde e nevoie.
- Contabilitate și audit. Contabilitate din prima lună, audit sau scutire verificate anual, declarații depuse la timp.
- Revizuirea anuală. În fiecare an revedem sarcina fiscală efectivă, substanța, convențiile și legea, și ajustăm.
Opt pași, o singură direcție: o firmă în Asia care stă în picioare și atunci când Europa se uită la ea. Începe cu pasul unu.
Greșelile cele mai frecvente
Fiecare greșeală de mai jos costă bani sau timp. Fiecare se evită printr-o decizie luată devreme.
- Alegi orașul după cota afișată. Cota contează mai puțin decât dacă profiturile intră în plasă și cum reacționează țara ta.
- Conduci firma din Europa. O firmă din Hong Kong sau Singapore condusă din România sau Germania deschide întrebarea unde e de fapt rezidentă.
- Uiți regulile CFC. Sarcină efectivă mică plus venituri pasive plus un acționar rezident în Germania e o combinație bine cunoscută de fiscul german. Un SRL românesc ca acționar aduce articolul 405 în discuție.
- Deschizi firma înainte să fie gata povestea pentru bancă. Banca decide pe dosar. Pregătește-l înainte de înființare, nu după.
- Tratezi rolurile locale ca pe hârtii. Un administrator rezident în Singapore și un secretar în Hong Kong au obligații legale. Trebuie angajați și informați corect.
- Ignori auditul. Firmele din Hong Kong au în general nevoie de audit anual. Dacă îl ratezi, vin penalități și probleme cu banca.
- Vinzi consumatorilor din UE fără plan de TVA. Vânzările digitale către persoane fizice din UE aduc obligații de TVA european, oriunde ar fi firma.
Greșelile sunt mai ieftin de prevenit decât de reparat. De aceea contează ordinea. Întreabă-ne înainte să semnezi.
Trei ilustrații
Sunt ilustrații ale modului în care se aplică regulile, nu clienți reali.
Cristian, vânzător online din Ploiești. Cristian aduce articole de casă din fabrici din Guangdong și le vinde pe marketplace-uri din toată Europa. Se gândește la o firmă în Hong Kong pentru aprovizionare. Analiza arată că vânzările europene, depozitul și deciziile lui sunt toate în România, deci o firmă din Hong Kong condusă din Ploiești ar fi expusă regulii sediului conducerii efective. Hotărăște să se mute în Cipru, își duce vânzările europene printr-o firmă cipriotă și adaugă mai târziu o firmă de aprovizionare în Hong Kong, cu un agent de aprovizionare și un birou acolo, iar deciziile de achiziție se iau în Hong Kong.
Elena, consultantă din Cluj care se mută în Singapore. Elena consiliază producători din Asia de Sud-Est pentru intrarea pe piața europeană și a semnat deja doi clienți regionali. Se mută în Singapore cu un permis de muncă, devine ea însăși administratorul rezident și înființează o firmă în Singapore. În primii trei ani firma folosește scutirea pentru start-up. Elena pleacă din România corect, iar regula sediului conducerii efective nu-i mai privește firma, pentru că e condusă cu adevărat din Singapore.
Andrei și Ioana, fondatori de software la Limassol. Locuiesc în Cipru ca rezidenți Non-Dom și conduc o firmă cipriotă care vinde software clienților europeni. Un client mare din Asia le cere o entitate regională. Înființează o filială în Singapore, cu un responsabil local de vânzări și un administrator rezident, care facturează clienții asiatici. Dividendele din Singapore spre Cipru se planifică pe baza convenției dintre Cipru și Singapore, iar substanța din ambele locuri se documentează anual.
Trei vieți diferite, un singur principiu: orașul urmează afacerea, nu invers. Care dintre ei ești tu? Spune-ne.
Cercul din care faci parte
Nu ești primul care alege drumul ăsta și nu îl vei parcurge singur.
Clienții noștri sunt fondatori, comercianți, consultanți și investitori din România, Germania, Austria și din toată Europa, care au hotărât că ce construiesc trebuie să-i slujească întâi pe ei și familiile lor. Unii fac comerț cu Asia în fiecare zi; alții se mută acolo; cei mai mulți vor pur și simplu libertatea de a alege locul care le tratează munca cel mai bine.
ENCC coordonează. Firme de avocatură, furnizori de servicii pentru societăți, contabili, consultanți fiscali și auditori licențiați din Hong Kong, Singapore și Cipru, angajați direct de tine, fac munca reglementată în nume propriu. Noi ne asigurăm că piesele se potrivesc, ordinea e corectă și nimic nu cade printre crăpături.
Ăsta e cercul oamenilor care construiesc peste granițe și păstrează ce construiesc. Ușa e deschisă: alătură-te.
Întrebări frecvente
Unde e mai ieftin să înființezi o firmă în 2026, în Hong Kong sau în Singapore?
Taxele oficiale sunt modeste în ambele. La nivelul lunii octombrie 2026, Hong Kong cere 1.545 HKD pentru înregistrarea electronică plus 2.350 HKD pentru certificatul de înregistrare pe un an, iar Singapore 15 SGD pentru denumire și 300 SGD pentru înregistrare. Costurile reale sunt rolurile locale, contabilitatea și, în Hong Kong, auditul anual.
Pot fi singurul administrator al unei firme din Hong Kong dacă locuiesc în România?
Da. Hong Kong cere cel puțin un administrator persoană fizică, fără condiție de rezidență. Ai nevoie și de un secretar rezident în Hong Kong, iar administratorul unic nu poate fi și secretar unic. Conducerea firmei din România ridică însă întrebări fiscale acasă.
Singapore cere un administrator local?
Da. Cel puțin un administrator trebuie să aibă reședința obișnuită în Singapore. Dacă te muți cu un permis de muncă potrivit, poți fi tu acela; altfel, partenerii noștri licențiați organizează un administrator rezident calificat, cu un mandat clar.
Cât impozit pe profit plătește o firmă mică?
În Hong Kong, 8,25% pe primii 2 milioane HKD de profit impozabil și 16,5% peste, pentru o singură entitate dintr-un grup conectat. În Singapore, 17%, redus prin scutirea parțială sau pentru start-up, plus, pentru anul de impunere 2026, o reducere de 50% plafonată la 40.000 SGD.
Se impozitează profiturile din străinătate?
Hong Kong impozitează doar profiturile cu sursa în Hong Kong, dar anumite venituri pasive din străinătate încasate de entitățile unui grup se impozitează dacă nu se aplică o excepție, cum ar fi substanța economică. Singapore impozitează veniturile străine încasate acolo, cu scutiri pentru dividendele, profiturile sucursalelor și veniturile din servicii străine care îndeplinesc condițiile.
Ce convenții au cele două orașe cu România?
România are convenții de evitare a dublei impuneri cu ambele: cu Hong Kong, aplicabilă din 1 ianuarie 2017, și cu Singapore, în vigoare din 2002.
Pot conduce firma din România?
Dacă o conduci zi de zi de acolo, firma poate fi considerată rezidentă în România și impozitată cu 16%. Drumurile solide sunt conducerea reală în Asia sau mutarea ta.
E Ciprul o alegere mai bună pentru rezidenții din UE?
Adesea, da. O firmă cipriotă oferă bancă europeană, convenții europene, ghișeul unic al Uniunii pentru vânzările digitale și 0% SDC pe dividende pentru rezidenții Non-Dom. Asia se poate adăuga mai târziu printr-o filială regională cu substanță reală.
Ce face ENCC și ce fac partenerii?
Noi coordonăm: planul, ordinea, comunicarea și controlul calității. Firme de avocatură, furnizori de servicii pentru societăți, contabili, consultanți fiscali și auditori licențiați, angajați direct de tine, se ocupă de înființare, rolurile locale, declarații, audit și sprijinul bancar, pe răspunderea lor.
Pașii următori
Notează trei lucruri: unde locuiești și unde vrei să locuiești, unde sunt clienții și furnizorii tăi și cine va face efectiv munca și va lua deciziile. Cu asta, o singură discuție e suficientă ca să afli ce oraș ți se potrivește și ce vine primul. Pentru context, citește ghidurile noastre despre sediul conducerii efective, mutarea în Cipru și LLC-ul american pentru rezidenții din Cipru.
Cele două mari centre ale Asiei sau cel mai însorit colț al Europei. Alese pentru viața ta, nu dintr-o broșură.
Până acum doar bogații aveau consultanți pentru asta. Acum poți și tu.
Descrie-ne cazul în scris și revenim cu o primă evaluare, sau programează o discuție plătită de 20 de minute cu Bogdan, ca să-l parcurgem împreună. Noi proiectăm structura și coordonăm partenerii licențiați care o pun în practică.
Vreau structura mea → Sau programează discuția de 20 de minute
Noi coordonăm; serviciile juridice, bancare și fiscale sunt prestate de parteneri independenți autorizați, în nume propriu și pe răspunderea lor. Ghidul are caracter informativ general și nu reprezintă consultanță fiscală sau juridică.
Surse
- Registrul societăților din Hong Kong, taxe: https://www.cr.gov.hk/en/services/fees.htm
- Departamentul fiscal din Hong Kong, tabelul taxelor de înregistrare a afacerii: https://www.ird.gov.hk/eng/pdf/brfee_table.pdf
- Departamentul fiscal din Hong Kong, cotele pe două trepte: https://www.ird.gov.hk/eng/faq/2tr.htm
- Departamentul fiscal din Hong Kong, scutirea pentru veniturile din surse străine: https://www.ird.gov.hk/eng/tax/bus_fsie.htm
- Departamentul fiscal din Hong Kong, convențiile de evitare a dublei impuneri: https://www.ird.gov.hk/eng/tax/dta_inc.htm
- Ordonanța privind societățile din Hong Kong (Cap. 622): https://www.elegislation.gov.hk/hk/cap622
- ACRA, înființarea unei societăți locale: https://www.acra.gov.sg/how-to-guides/setting-up-a-local-company
- Legea societăților din Singapore 1967, secțiunea 145: https://sso.agc.gov.sg/Act/CoA1967
- IRAS, cota impozitului pe profit, reduceri și scutiri: https://www.iras.gov.sg/taxes/corporate-income-tax/basics-of-corporate-income-tax/corporate-income-tax-rate-rebates-and-tax-exemption-schemes
- IRAS, ghidul privind câștigurile din vânzarea activelor străine (secțiunea 10L): https://www.iras.gov.sg/media/docs/default-source/e-tax/tax-treatment-of-gains-or-losses-from-the-sale-of-foreign-assets.pdf
- IRAS, lista convențiilor fiscale: https://www.iras.gov.sg/taxes/international-tax/international-tax-agreements-concluded-by-singapore/list-of-dtas-limited-dtas-and-eoi-arrangements
- ANAF, sinteza modificărilor fiscale 2026: https://static.anaf.ro/static/10/Brasov/Brasov/modificari_fiscale_2026.pdf
- Codul fiscal german, § 10 AO: https://www.gesetze-im-internet.de/ao_1977/__10.html
- Legea fiscală externă germană, § 8 AStG: https://www.gesetze-im-internet.de/astg/__8.html
- Consiliul UE, lista UE a jurisdicțiilor necooperante: https://www.consilium.europa.eu/en/policies/eu-list-of-non-cooperative-jurisdictions/
- Directiva (UE) 2024/1619 (CRD VI), EUR-Lex: https://eur-lex.europa.eu/eli/dir/2024/1619/oj
- Legea cipriotă 244(I)/2025 de modificare a impozitului pe venit (CyLaw, în greacă): https://www.cylaw.org/nomoi/arith/2025_1_244.pdf
Verificat la 29 octombrie 2026.
Fotografie de copertă: portul Victoria, Hong Kong. Foto: Wilfredor, Wikimedia Commons, CC0 1.0, decupată.